


Viver mais alonga a conta da família.
A longevidade muda o tamanho da responsabilidade financeira que recai sobre você, seus dependentes e o patrimônio que sustenta a casa.
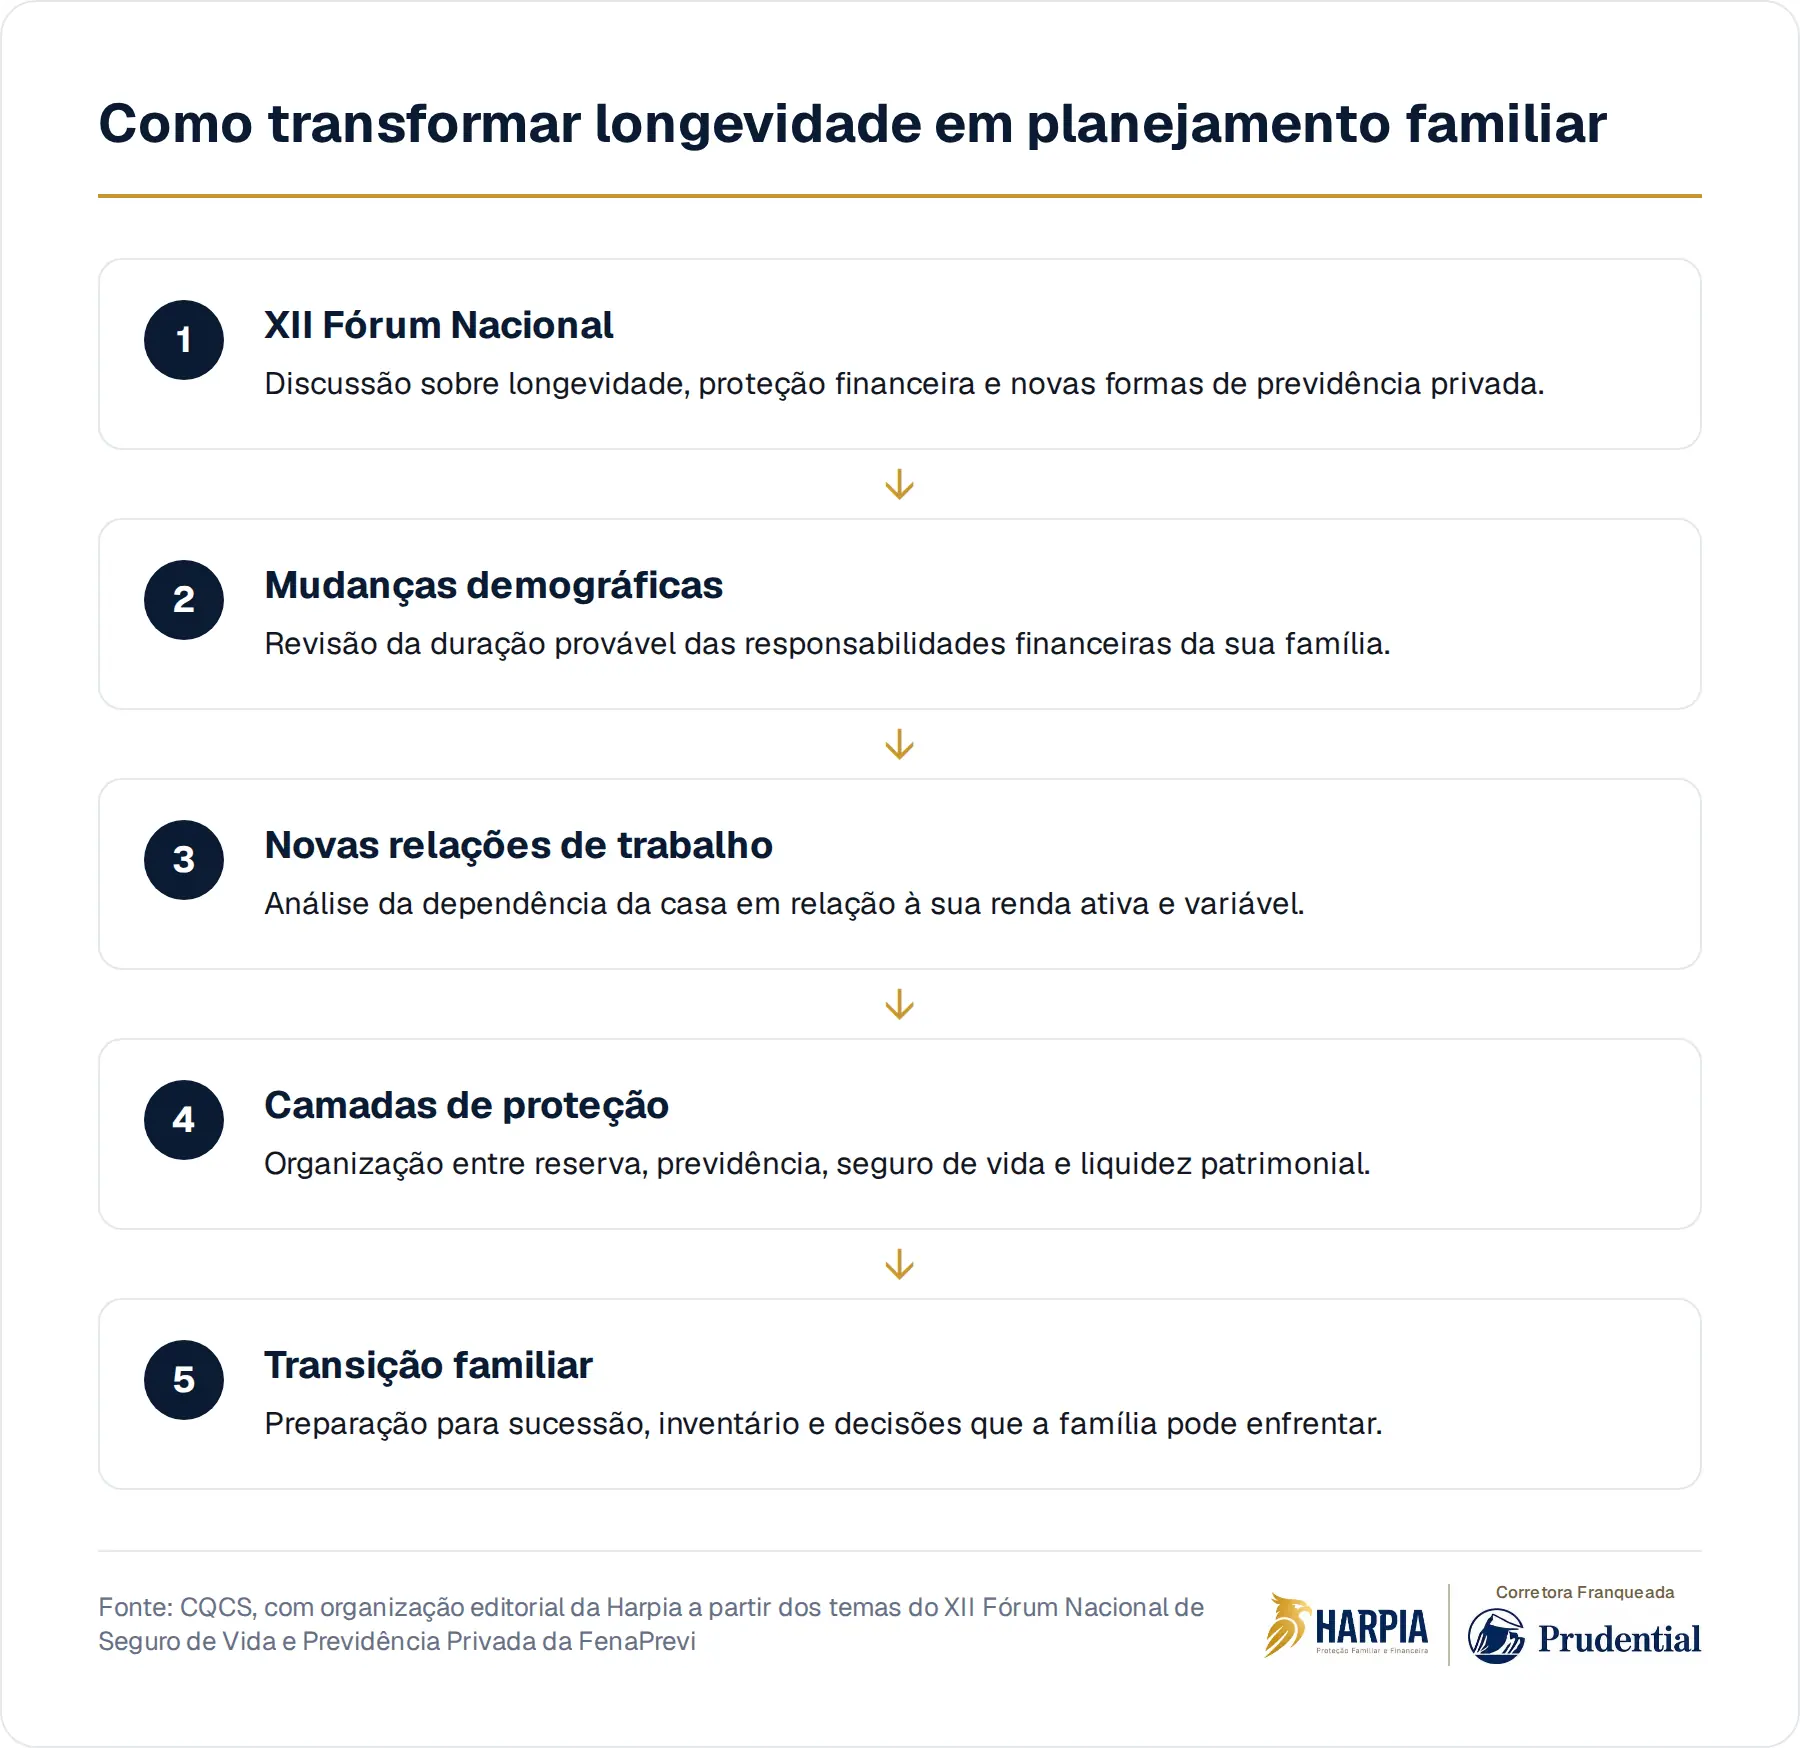
Longevidade, proteção financeira e novas formas de previdência foram temas centrais do XII Fórum Nacional de Seguro de Vida e Previdência Privada da FenaPrevi, segundo o CQCS. O evento reuniu representantes do mercado, do governo, da academia e de entidades para discutir como mudanças demográficas e novas relações de trabalho afetam a proteção das famílias.
O custo invisível aparece quando você trata o futuro como uma extensão automática do presente. A renda entra, as contas são pagas, algum patrimônio é construído e a família se adapta. Mas ninguém separa, com calma, o que depende do seu trabalho, o que depende da sua saúde e o que continuaria funcionando se uma dessas bases faltasse.
Viver mais muda a pergunta que você precisa fazer
Durante muito tempo, planejamento financeiro familiar foi tratado como uma conta de chegada: trabalhar, formar patrimônio, aposentar e deixar alguma coisa organizada. A longevidade muda essa lógica. Não se trata apenas de viver mais anos, mas de sustentar mais decisões, mais transições e mais períodos em que a renda pode oscilar.
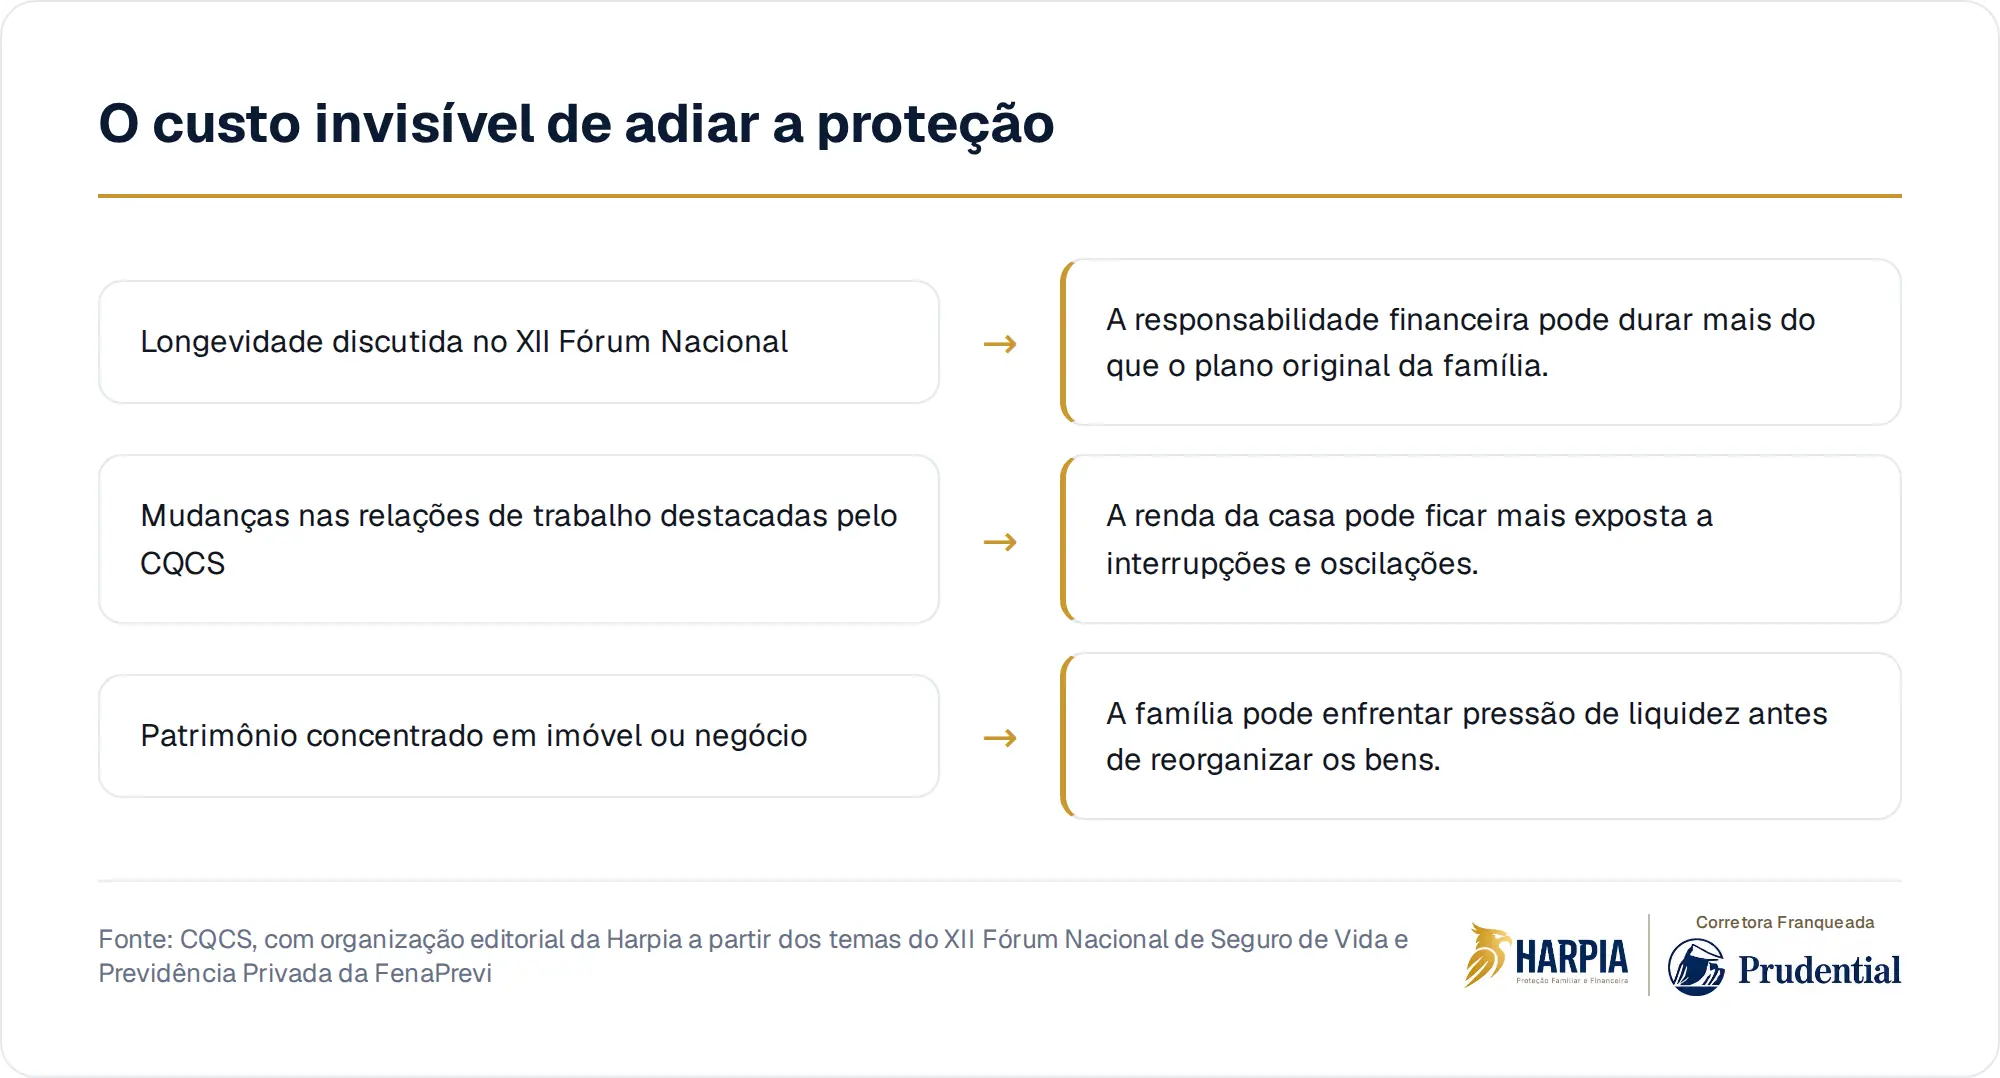
Para você, isso significa olhar além da aposentadoria tradicional. Pode haver pais que dependem de ajuda, filhos que demoram mais para se estabilizar, um negócio que concentra renda familiar ou um imóvel que representa grande parte do patrimônio. Quando a vida se alonga, a falta de liquidez, de proteção e de sucessão organizada também se alonga.
A nova relação de trabalho também mexe com a proteção da casa
O CQCS destaca que o fórum discutiu os desafios da proteção financeira diante das mudanças nas relações de trabalho. Esse ponto importa porque a sua segurança pode não estar mais concentrada em um emprego estável, com benefícios previsíveis e trajetória linear. Você pode empreender, prestar serviços, mudar de atividade ou ter renda composta por diferentes fontes.
Quanto mais flexível é a renda, mais consciente precisa ser a proteção. Se uma parte relevante do padrão de vida da sua família depende diretamente da sua capacidade de produzir hoje, o planejamento não pode se limitar a investimentos de longo prazo. Também precisa considerar o que acontece em situações de interrupção, doença, invalidez, morte ou necessidade de reorganizar a vida financeira.
"Depois eu vejo previdência e seguro." O problema é o depois
Essa frase costuma parecer prudente. Primeiro você resolve a casa, depois os estudos dos filhos, depois o negócio, depois os investimentos. Só que a proteção familiar não compete com esses objetivos, ela sustenta todos eles. Sem uma estrutura mínima, cada conquista fica exposta ao mesmo ponto fraco: a dependência de uma única pessoa continuar disponível.
Previdência privada e seguro de vida não são a mesma coisa, nem servem para todos da mesma forma. Em termos gerais, a previdência pode ajudar na acumulação e organização de recursos para o futuro. O seguro de vida pode fazer parte de uma estratégia de proteção financeira para dependentes e sucessores, sempre conforme análise de perfil, contratação, aceitação e condições da apólice.
O erro não está em adiar uma contratação específica. O erro está em adiar a conversa. Antes de escolher qualquer produto, você precisa entender a função de cada camada: reserva de emergência, proteção de renda, previdência, sucessão patrimonial, liquidez para despesas imediatas e documentos que orientem a família quando você não puder decidir.
Patrimônio sem liquidez pode virar pressão para quem fica
Ter imóvel, participação em negócio ou investimentos é importante, mas patrimônio não resolve tudo sozinho. Uma família pode ter bens relevantes e, ainda assim, enfrentar dificuldade para pagar despesas de curto prazo se o acesso ao dinheiro depender de venda, inventário, consenso entre herdeiros ou reorganização do negócio.
Em termos gerais, inventário é o procedimento usado para apurar bens, dívidas e herdeiros depois da morte. Ele pode envolver custos, documentação, prazos e decisões familiares. O caso concreto exige análise jurídica e tributária, especialmente quando há empresa, união estável, filhos de relações diferentes, bens em mais de um lugar ou planejamento sucessório já iniciado.
Esse é o ponto que muita gente só percebe tarde: deixar patrimônio não é o mesmo que deixar uma transição simples. A família pode saber que existe um apartamento, uma empresa ou uma carteira de investimentos, mas não saber como acessar recursos, quem decide o quê, quais despesas vencem primeiro e quais escolhas não deveriam ser tomadas sob pressão.
A decisão que você não toma também organiza o futuro
Quando mercado, governo, academia e entidades se reúnem para discutir longevidade e proteção financeira, o recado não é que existe uma solução única. O recado é que o ambiente mudou. Viver mais, trabalhar de formas diferentes e sustentar famílias com estruturas variadas exige planejamento mais claro do que aquele baseado em improviso.
A sua família não precisa conhecer todos os detalhes técnicos para começar. Mas precisa de respostas honestas: quem depende da sua renda, por quanto tempo essa dependência pode durar, quais bens seriam difíceis de transformar em dinheiro, quais decisões exigiriam consenso e quais documentos ou instrumentos já existem para reduzir incerteza.
A Harpia ajuda você a transformar essas perguntas em uma conversa estruturada sobre proteção familiar, patrimônio e sucessão, respeitando o seu momento de vida e as condições aplicáveis a cada solução.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.