


Aposentadoria sem reserva deixa sua família no improviso.
Se a sua renda sustenta a casa hoje, a falta de plano para a aposentadoria pode transferir pressão financeira para quem você ama.
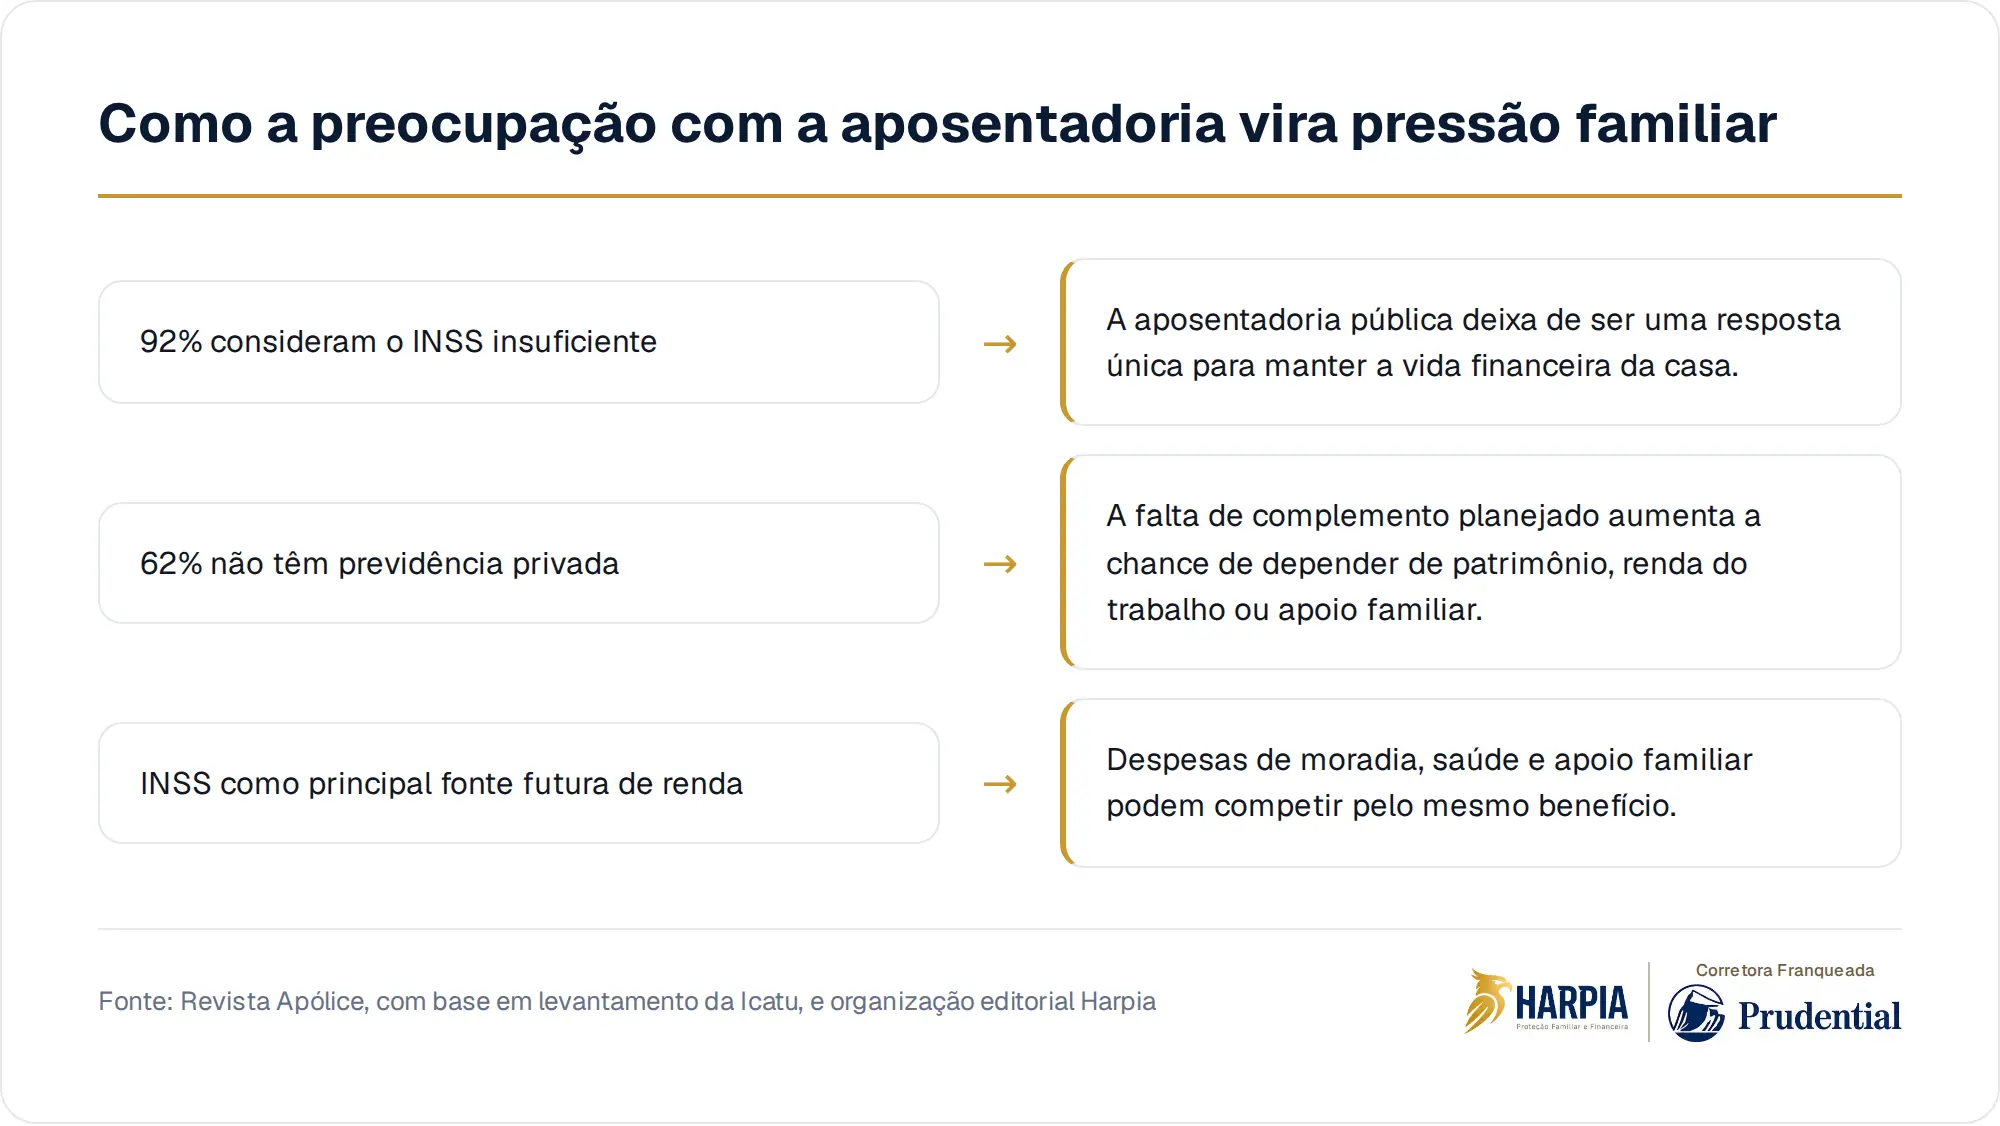
62% dos participantes de um levantamento da Icatu não têm previdência privada, segundo a Revista Apólice. No mesmo material, 92% consideram o INSS insuficiente. A combinação é desconfortável: você sabe que a renda pública pode não bastar, mas talvez ainda não tenha construído uma alternativa clara para quando o trabalho deixar de ser a principal fonte de dinheiro.
O hábito silencioso é empurrar a conversa para depois porque a casa continua funcionando hoje. As contas são pagas, o imóvel está de pé, os filhos seguem seus caminhos e o patrimônio parece protegido. Só que o custo invisível aparece quando a renda ativa financia tudo ao mesmo tempo: presente, futuro, pais idosos, filhos, negócio, saúde e a sua própria longevidade.
O problema não é saber que o INSS pode faltar
O dado mais importante não é apenas a desconfiança em relação ao INSS. É a distância entre perceber o risco e tomar uma decisão. Se você já considera que a aposentadoria pública pode ser insuficiente, mas ainda não separou uma parte do patrimônio para complementar a renda futura, a sua família continua dependendo de uma hipótese otimista: que tudo caberá no orçamento quando você parar ou reduzir o ritmo de trabalho.
O INSS tem papel relevante e faz parte da vida financeira de milhões de brasileiros. Mas, em planejamento familiar, ele não deveria ser tratado como resposta única para todas as despesas da maturidade. Moradia, saúde, ajuda a filhos, apoio a pais, manutenção de padrão de vida e eventuais cuidados prolongados costumam competir pela mesma renda. Quando a conta não fecha, alguém precisa cobrir a diferença.
"Ainda dá tempo." Dá, mas tempo também é parte do patrimônio
Essa frase pode ser verdadeira, mas também pode virar desculpa. Tempo não serve apenas para acumular dinheiro. Ele permite testar escolhas, ajustar aportes, revisar prioridades e combinar diferentes instrumentos. Quando você adia demais, a decisão não desaparece. Ela apenas fica mais estreita, com menos margem para erro e mais dependente de renda alta, venda de bens ou ajuda de quem você queria proteger.
Planejar aposentadoria não significa prever cada detalhe das próximas décadas. Significa admitir que viver mais muda a matemática da família. Se você continuar produtivo por muitos anos, ótimo. Se precisar reduzir a carga de trabalho, vender participação em um negócio, mudar de cidade ou enfrentar despesas médicas, o plano precisa sobreviver a cenários diferentes. O improviso costuma ser mais caro quando chega tarde.
Previdência privada não resolve sozinha a conversa
A previdência privada pode ser uma peça útil para formar renda ou reserva de longo prazo, conforme o tipo de plano, as regras contratadas e o seu perfil. Mas ela não substitui uma visão completa. Antes de escolher qualquer produto, você precisa entender o tamanho da sua dependência da renda do trabalho, o custo de vida da casa, os bens que exigem manutenção e os compromissos que continuariam existindo se a sua rotina mudasse.
Também é importante não confundir produto com planejamento. Você pode ter uma aplicação e ainda assim deixar lacunas relevantes. Quem seriam os beneficiários? Como a família acessaria recursos em uma emergência? O que acontece com o imóvel, a empresa ou os investimentos se você faltar? Há impactos sucessórios e tributários que variam conforme o caso concreto e exigem análise profissional, sem solução automática.
Quem depende da sua renda também envelhece com você
Aposentadoria parece um assunto individual, mas raramente é. Se hoje a sua renda sustenta parte importante da casa, o seu envelhecimento financeiro também afeta o cônjuge, os filhos, pais idosos e até sócios. A pergunta não é apenas quanto você terá no futuro. É quem ficaria pressionado se a sua renda diminuísse antes do esperado ou se o patrimônio precisasse ser usado para cobrir despesas recorrentes.
É aqui que proteção familiar, sucessão e longevidade se encontram. Uma reserva para aposentadoria olha para a sua vida longa. Um seguro de vida, quando contratado e aceito conforme as condições da apólice, pode ser uma camada para cenários de ausência ou invalidez. Um planejamento sucessório organiza a transferência de bens. Nenhuma dessas peças deve ser escolhida isoladamente, porque todas conversam com o mesmo objetivo: reduzir improviso para a sua família.
A pergunta que fica quando a renda ativa termina
O levantamento citado pela Revista Apólice mostra uma tensão que talvez você reconheça: a aposentadoria preocupa, mas a preparação concreta ainda não acompanha a preocupação. A boa decisão começa quando você transforma esse incômodo em mapa. Quanto da casa depende de você? Quais bens geram renda e quais apenas consomem caixa? Quais obrigações permaneceriam se o seu trabalho deixasse de pagar a conta?
Não existe resposta universal para isso. O seu plano depende da sua idade, renda, patrimônio, saúde, dependentes, regime familiar, objetivos e tolerância a risco. Mas existe uma ordem mais segura para começar: primeiro entender a exposição da família, depois organizar as prioridades, então avaliar os instrumentos possíveis. Quando você faz o caminho inverso, compra peças soltas e espera que elas formem um plano.
Na Harpia, a conversa começa pelo mapa da sua família, da sua renda e do seu patrimônio, para que as escolhas de proteção caibam no seu plano de vida.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Aposentadoria preocupa, mas 62% não têm previdência privadaRevista Apólice · 08 de outubro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.