


Sem plano, o seu patrimônio decide pela sua família.
A autonomia na velhice depende de escolhas documentadas antes da crise, especialmente quando há imóvel, renda familiar e herdeiros envolvidos.
Em 2 de outubro, uma palestra voltada à pessoa idosa em Bom Sucesso do Sul, no Paraná, levou ao Centro Público de Convivência Maximino Sfoggia orientações práticas sobre usufruto e instrumentos notariais. Segundo notícia publicada pelo CNB/SP, a iniciativa teve participação de Danieli Godoy Telles, associada do Colégio Notarial do Brasil, Seção Paraná.
O assunto parece distante até você perceber um hábito comum dentro de casa: adiar decisões patrimoniais porque tudo está funcionando. A casa está no seu nome, os investimentos têm senha, o negócio gira, os filhos sabem onde ficam os documentos. Só que saber não é o mesmo que poder agir quando a sua saúde, a sua lucidez ou a sua presença deixam de estar disponíveis.
Autonomia também depende de documento
Autonomia na velhice não é apenas continuar morando onde você quer ou escolhendo sua rotina. Também é conseguir deixar claro quem pode representar você, como certos bens devem ser administrados e quais decisões não deveriam ficar para uma reunião improvisada entre familiares. Instrumentos notariais existem justamente para transformar vontade em forma reconhecível, com a orientação adequada para cada caso.
Em termos gerais, atos feitos em cartório podem registrar decisões relevantes sobre patrimônio, representação e sucessão. Isso pode envolver, conforme a situação, escritura pública, procuração pública, testamento público e outros instrumentos. O ponto central não é decorar nomes jurídicos. É entender que a sua intenção precisa caber em um documento válido, no momento em que você ainda tem plena capacidade para decidir.
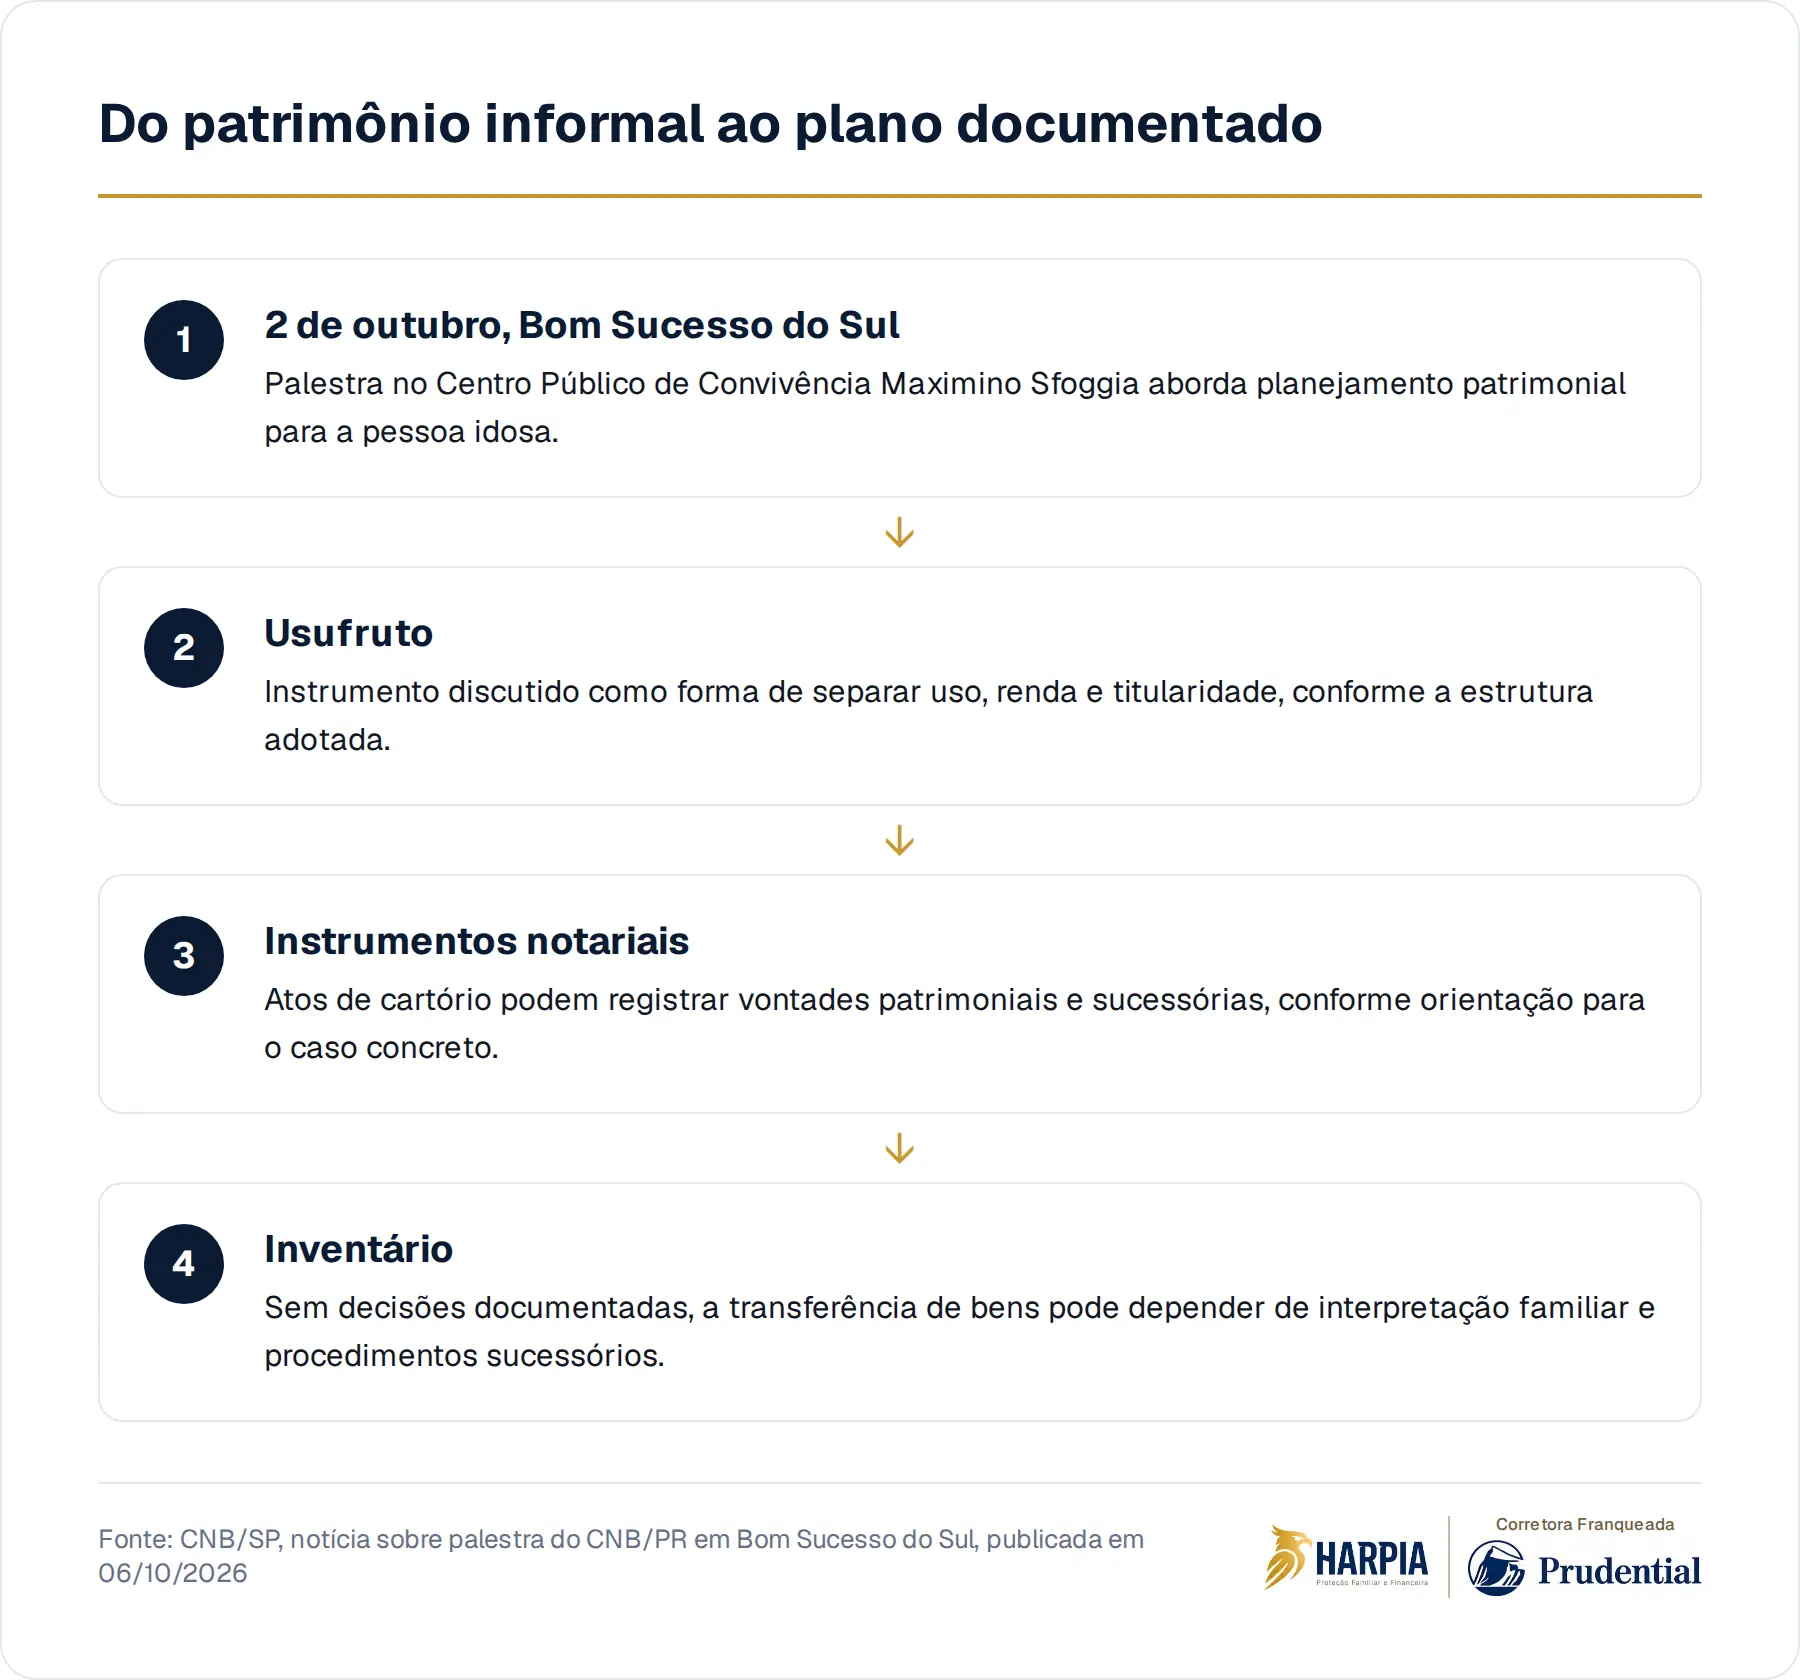
Usufruto separa uso, renda e propriedade
O usufruto aparece com frequência em conversas de planejamento porque permite separar, em linhas gerais, a titularidade de um bem do direito de usar esse bem ou receber frutos dele. Em uma estrutura típica, você pode organizar a transferência de determinado patrimônio e, ao mesmo tempo, preservar o direito de morar no imóvel ou de receber rendimentos, conforme a forma escolhida e a análise jurídica do caso.
Isso não significa que usufruto sirva para todo mundo, nem que resolva sozinho a sucessão da sua família. Há impactos patrimoniais, familiares e tributários que precisam ser avaliados antes de qualquer decisão. Mas a lógica é poderosa: em vez de esperar que os herdeiros descubram o que fazer depois, você participa da arquitetura da solução enquanto ainda pode explicar suas prioridades.
"Minha família sabe o que eu quero." Saber não autoriza agir
Essa frase é confortável, mas incompleta. A sua família pode saber que você queria proteger um cônjuge, manter um imóvel, ajudar um filho mais vulnerável ou evitar a venda apressada de um bem. Mesmo assim, sem documentação adequada, cada decisão pode esbarrar em banco, cartório, inventário, divergência entre herdeiros ou necessidade de autorização judicial, conforme as circunstâncias.
Quando o plano existe só na conversa, ele depende da memória, da boa vontade e da interpretação de quem ficou. Um filho pode lembrar de um jeito, outro pode entender de outro, e um terceiro pode simplesmente discordar. O custo invisível não é apenas financeiro. É a energia emocional que a sua família gasta tentando reconstruir uma vontade que poderia ter sido registrada com mais clareza.
O patrimônio líquido também precisa entrar na conversa
Planejamento patrimonial costuma começar pelo imóvel, pelo negócio e pelos investimentos, mas a transição familiar também exige caixa. Inventário, tributos, manutenção de bens, despesas da casa e eventual reorganização de renda podem chegar ao mesmo tempo. Se tudo está concentrado em bens difíceis de vender, a família pode ter patrimônio no papel e pouca liquidez no momento em que mais precisa decidir com calma.
É nesse ponto que a proteção financeira deve ser pensada junto com a sucessão, não como promessa isolada. O seguro de vida pode fazer parte dessa conversa, sujeito à análise do perfil, das condições de contratação e das regras de cada apólice. A função do planejamento é testar cenários: quem depende da sua renda, quais despesas continuariam e quais bens não deveriam ser vendidos sob pressão.
O que você ainda consegue decidir hoje?
A palestra citada pelo CNB/SP tratou de pessoa idosa, usufruto e instrumentos notariais, mas a pergunta vale antes da idade avançar. Se você sustenta a casa, administra bens ou concentra decisões financeiras, a sua ausência temporária ou definitiva já é um problema de gestão familiar. Planejar não é antecipar tragédia. É retirar da crise aquilo que pode ser resolvido em vida.
Comece pelo mapa simples: quais bens estão no seu nome, quem depende da sua renda, quem saberia agir por você, quais documentos existem e quais decisões ainda estão apenas verbalizadas. Depois, leve esse mapa para orientação especializada, jurídica, tributária e financeira. O caso concreto importa, porque o instrumento certo depende da composição familiar, do patrimônio e dos objetivos que você quer preservar.
Na Harpia, a conversa sobre proteção familiar parte desse mapa da sua vida real: patrimônio, dependentes, sucessão e liquidez, para que você enxergue quais decisões precisam de apoio especializado antes de virarem urgência.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- CNB/PR: Planejamento patrimonial e autonomia da pessoa idosa em Bom Sucesso do SulCNB/SP · 06 de outubro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.