


Prazo de um ano muda ressarcimento por dano em carga de navio.
A decisão lembra que direitos patrimoniais dependem de prazo, prova e organização antes que um sinistro transforme tudo em urgência.
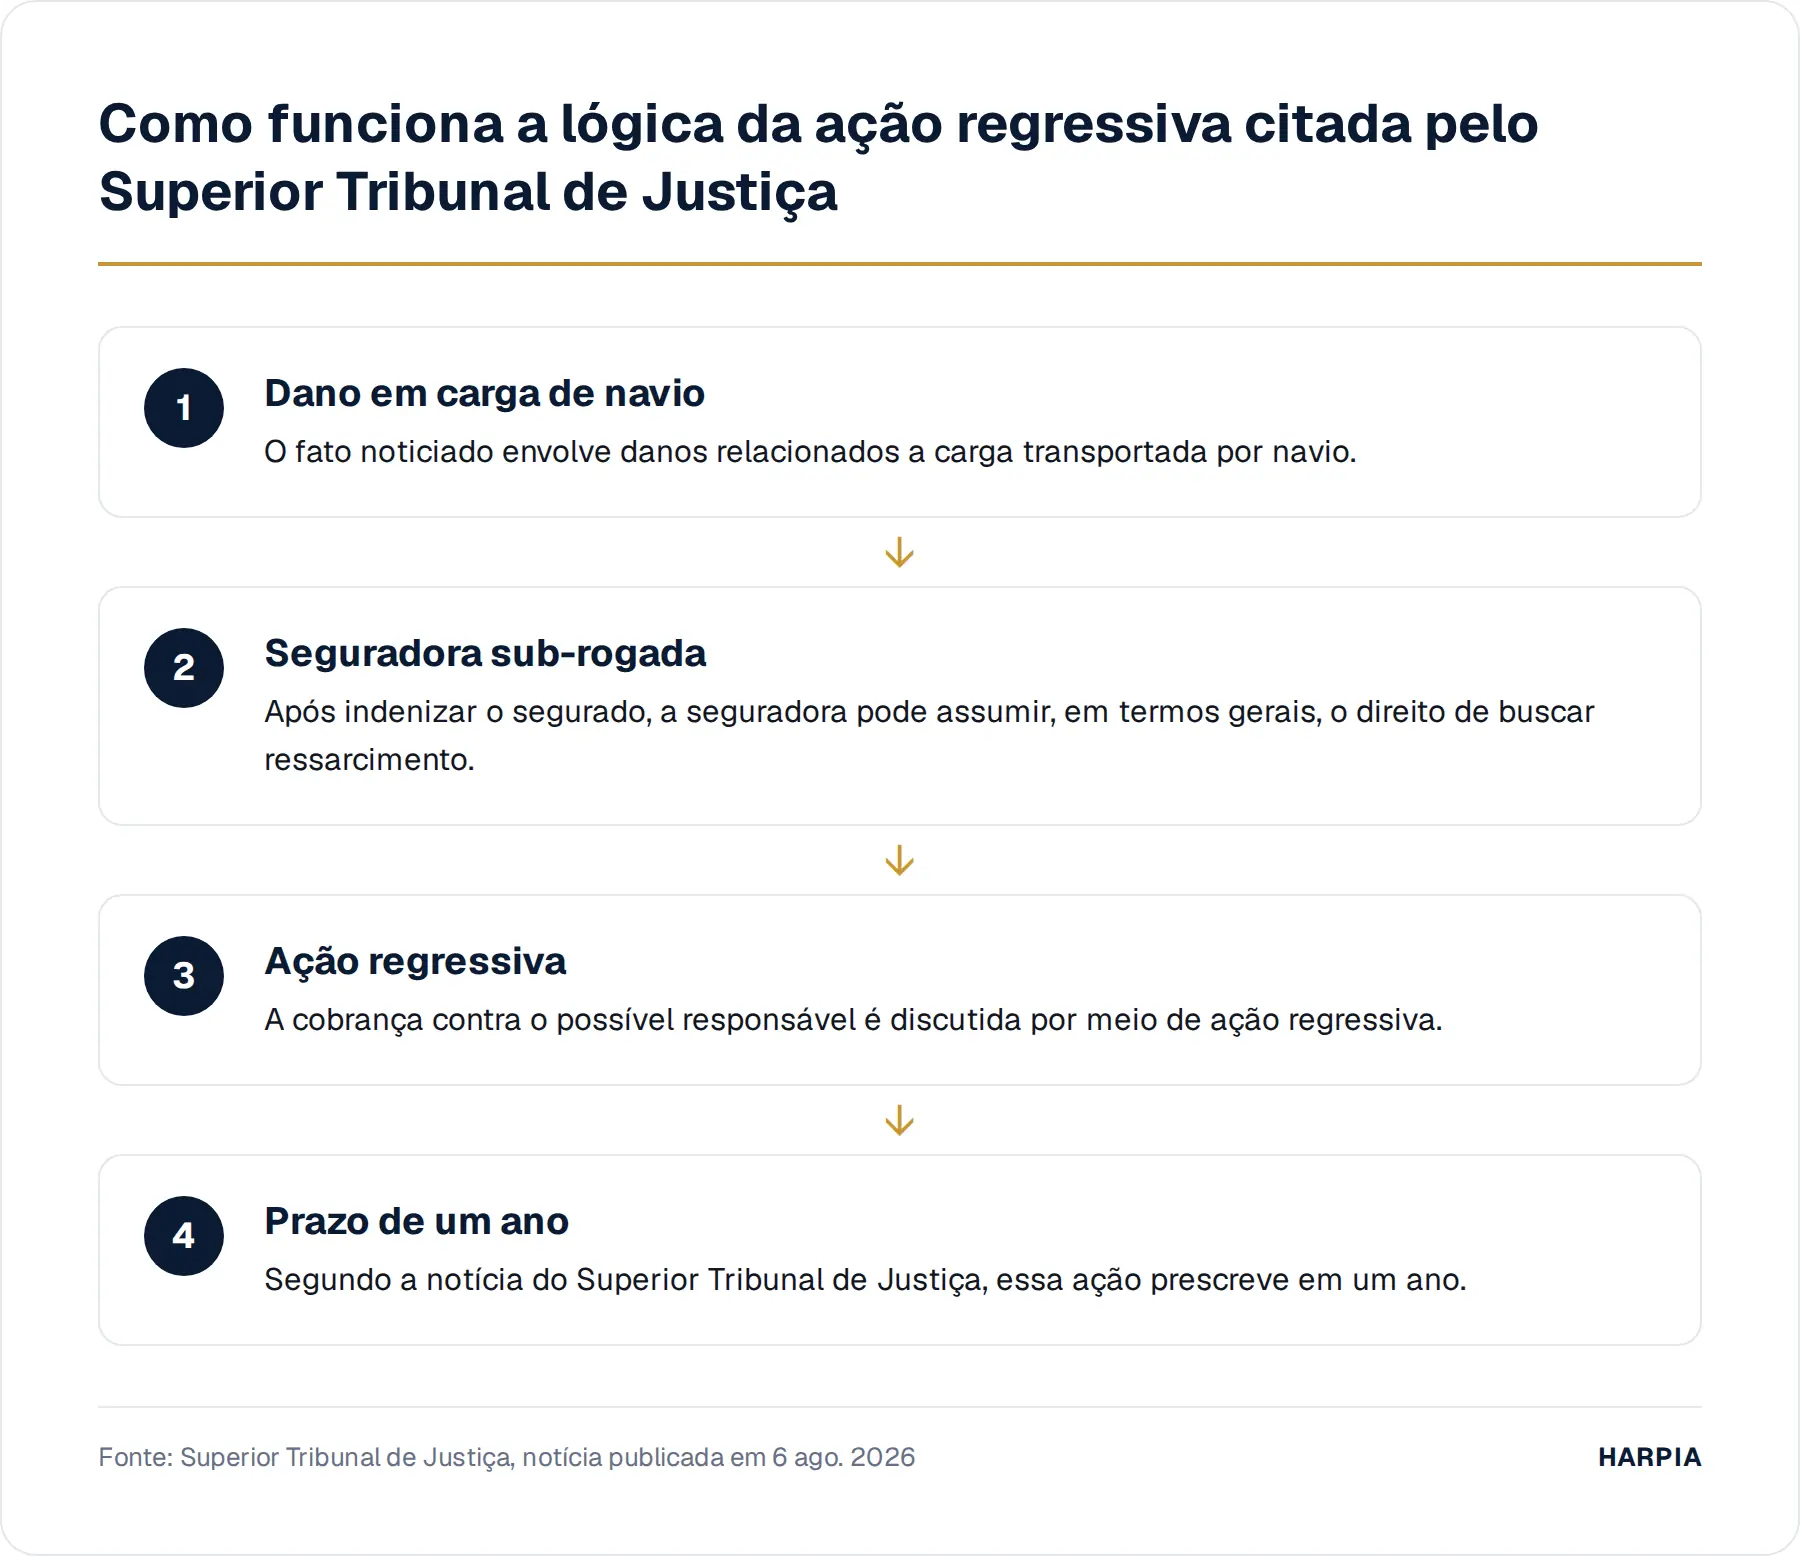
O Superior Tribunal de Justiça informou, em notícia publicada em 6 de agosto de 2026, que a ação regressiva de uma seguradora sub-rogada por danos em carga de navio prescreve em um ano. O caso trata de transporte marítimo, não de seguro de vida. Ainda assim, ele expõe uma lógica que também atinge o seu patrimônio: direitos existem dentro de prazos, formas e documentos.
O hábito silencioso é deixar a organização para depois porque tudo parece sob controle. A apólice está em algum e-mail, a escritura está guardada, a família sabe onde ficam as senhas, alguém conhece o contador. Só que, quando acontece um evento sério, a vida deixa de ser uma planilha mental. O custo invisível aparece justamente na confusão entre “eu tenho direito” e “eu consigo exercer esse direito a tempo”.
O que essa decisão ensina fora do mundo dos navios
Na sub-rogação, em termos gerais, a seguradora que indeniza o segurado pode assumir o direito de buscar ressarcimento contra quem teria causado o dano. A notícia do Superior Tribunal de Justiça trata desse tipo de ação regressiva em danos a carga de navio e aponta o prazo de um ano. O detalhe técnico importa menos, para a sua vida familiar, do que a mensagem central: depois de um sinistro, o relógio jurídico começa a correr.
Prescrição, de forma simples, é a perda da possibilidade de exigir judicialmente um direito após determinado prazo. Não é uma discussão sobre merecimento, intenção ou boa-fé da família. É uma regra de tempo. Em planejamento patrimonial, essa noção muda a conversa. Você pode ter bens, contratos, seguros, investimentos e participação em empresa, mas cada item depende de documentação, interpretação e providências concretas.
"Minha família sabe o que fazer." O problema é que prazo não conversa
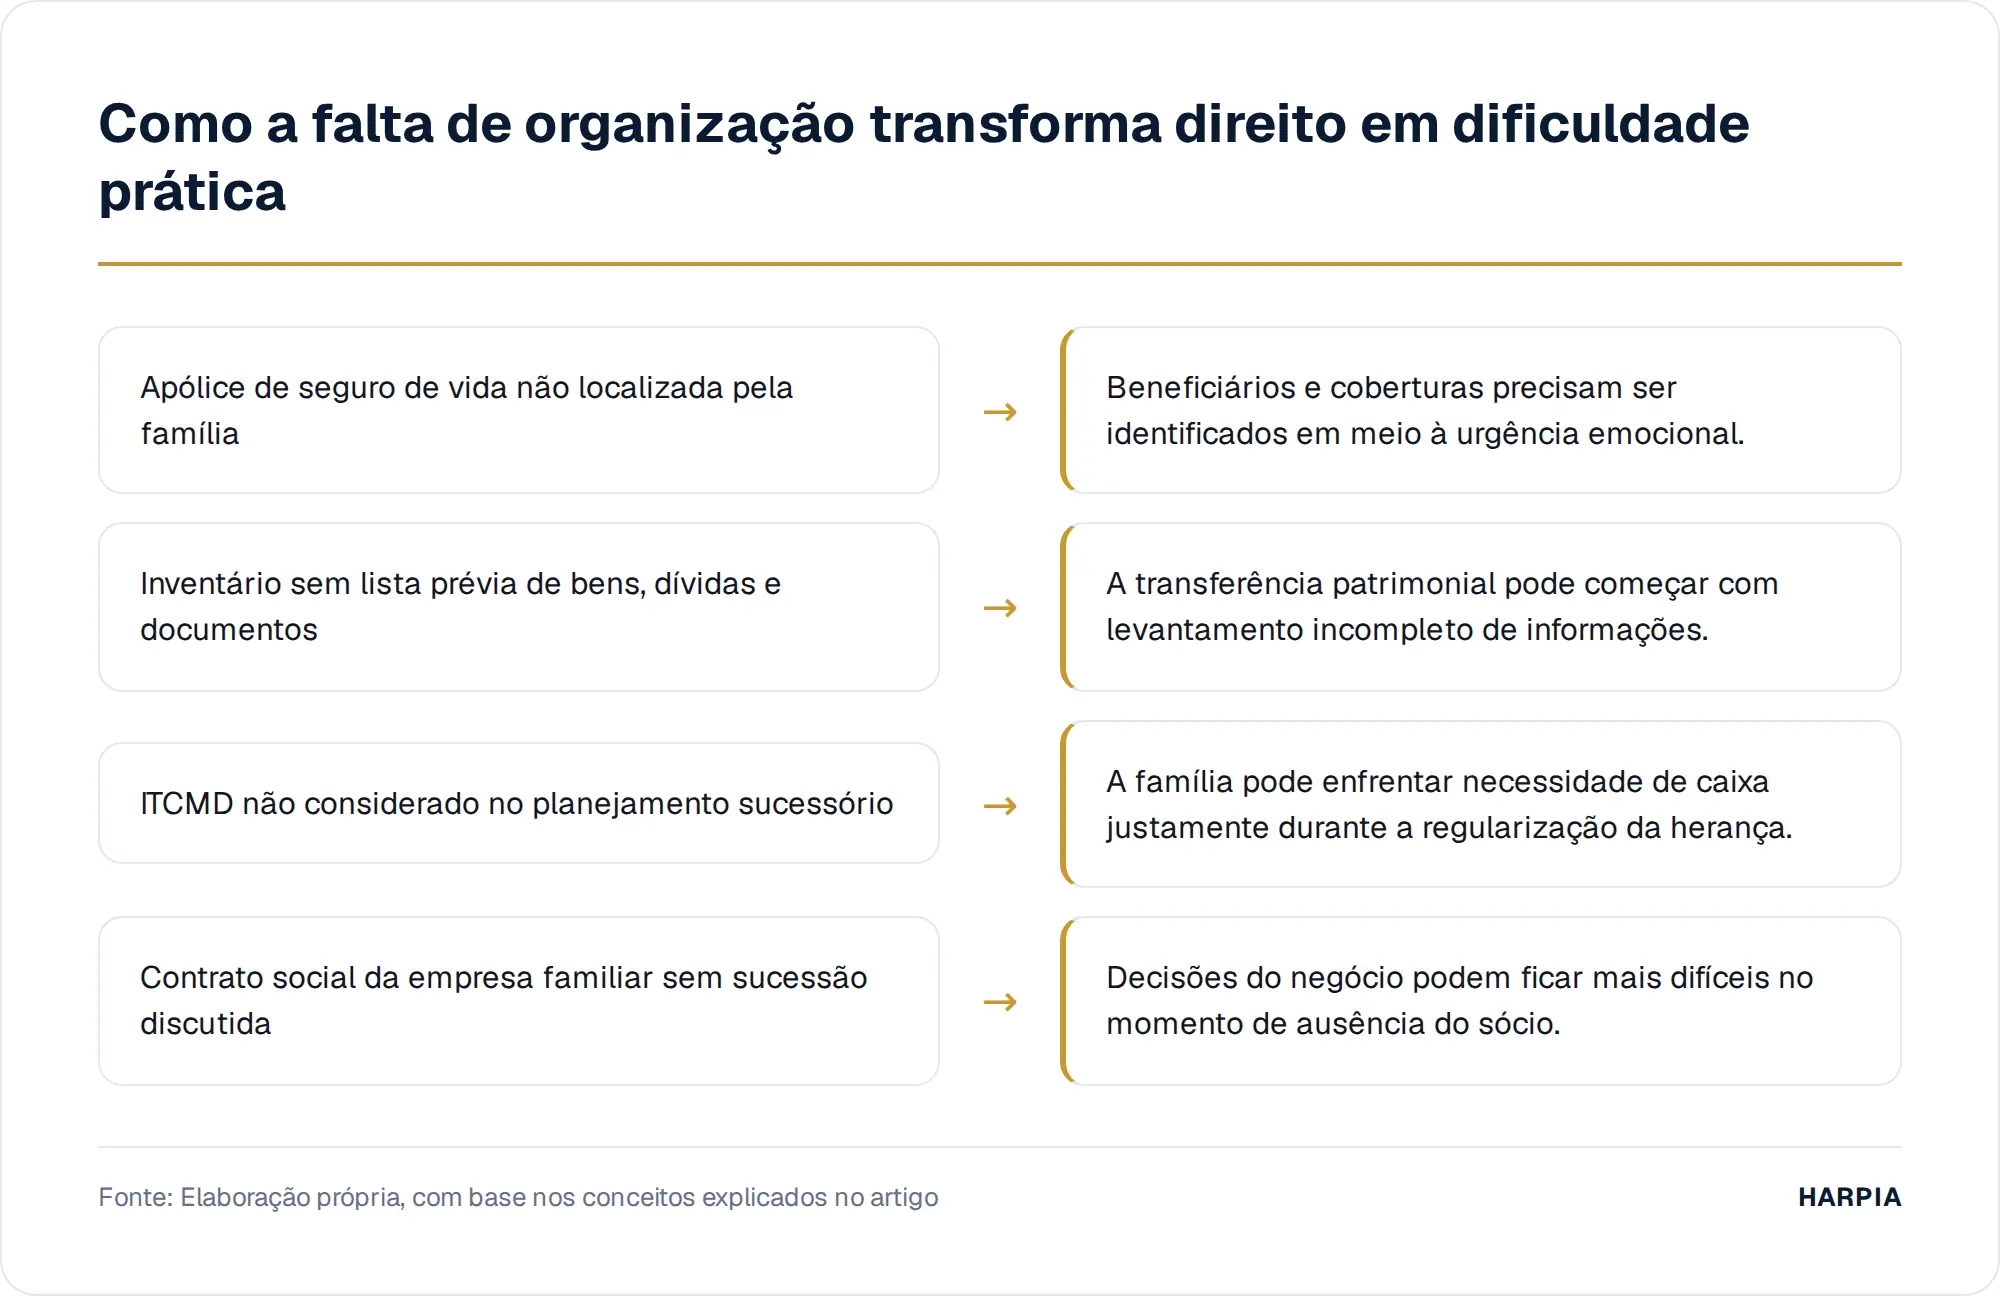
A sua família pode ser unida, adulta e bem-intencionada. Mesmo assim, ela pode não saber qual apólice está vigente, quem é o beneficiário indicado, qual banco concentra os investimentos, onde está o contrato social da empresa ou quais dívidas precisam ser apuradas. O inventário, quando necessário, não pergunta se todos se gostam. Ele exige levantamento de bens, documentos, avaliação, pagamento de custos e decisões formais.
Esse é o ponto em que muitas famílias descobrem que afeto não substitui método. Um imóvel sem documentação pronta pode atrasar a partilha. Uma empresa sem sucessão combinada pode paralisar decisões. Uma apólice não localizada pode nem entrar na conversa no momento certo. Um imposto como o ITCMD, Imposto sobre Transmissão Causa Mortis e Doação, precisa ser considerado conforme as regras aplicáveis ao caso concreto.
Seguro não substitui organização, e organização não substitui seguro
O seguro de vida, no planejamento familiar, costuma ser pensado como uma proteção financeira para dependentes e como uma possível fonte de liquidez em um momento de ruptura. Mas ele não funciona no vazio. A contratação, a aceitação, os beneficiários, as coberturas e qualquer eventual pagamento dependem das condições da apólice e da análise da seguradora. Por isso, tratar seguro como “assunto resolvido” sem revisar documentos é trocar planejamento por suposição.
Do outro lado, organizar testamento, inventário futuro, contratos e documentos patrimoniais também não elimina a necessidade de pensar em caixa. A sucessão pode envolver despesas, tributos, manutenção de imóvel, folha de pagamento de uma empresa familiar ou sustento de filhos. O ponto não é escolher entre seguro e organização jurídica. O ponto é entender como cada ferramenta ocupa um lugar diferente na proteção da sua família.
O que revisar antes de uma ausência virar urgência
Uma revisão útil começa pelo básico: listar apólices, bens, dívidas, investimentos, participações societárias e documentos essenciais. Depois, você confere se os beneficiários indicados ainda fazem sentido, se a família sabe a quem recorrer e se há alguma dependência financeira relevante. Essa checagem não resolve todos os temas jurídicos ou tributários, mas reduz a chance de a sua família começar do zero em um momento emocionalmente difícil.
Também vale separar o que é decisão sua do que exige análise especializada. Você pode decidir organizar informações, conversar com herdeiros adultos e atualizar contatos. Já temas como testamento, regime de bens, doações, holding familiar, cláusulas societárias e efeitos tributários pedem orientação adequada. A regra geral ajuda a enxergar o problema, mas o caso concreto depende de documentos, objetivos familiares e normas aplicáveis.
Se você não escreveu o caminho, alguém vai improvisar por você
A notícia do Superior Tribunal de Justiça sobre o prazo de um ano não transforma todo assunto familiar em urgência judicial. Ela lembra algo mais simples: o patrimônio não se protege apenas por existir. Ele precisa de rota. Quando você não define onde estão os documentos, quem deve ser protegido, quais riscos são prioritários e quais decisões dependem de especialistas, a sua família herda também a tarefa de adivinhar.
Planejar não é prever a data de nada. É diminuir a quantidade de decisões difíceis que os outros terão de tomar sem você. O melhor momento para fazer isso é enquanto a conversa ainda é racional, com tempo para comparar alternativas, ajustar escolhas e entender limites. A pergunta prática não é se a sua família se viraria. A pergunta é quanto ela pagaria, em dinheiro, tempo e desgaste, para se virar sem direção.
Na Harpia, essa conversa parte da sua família, do seu patrimônio e dos riscos que você não quer deixar para improviso.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Ação regressiva de seguradora sub-rogada por danos em carga de navio prescreve em um anoSTJ · 06 de agosto de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.