


ITCMD muda e herança sem caixa pesa mais.
Se o seu patrimônio está em imóveis, empresa ou investimentos pouco líquidos, a sucessão pode exigir caixa antes de a família se organizar.
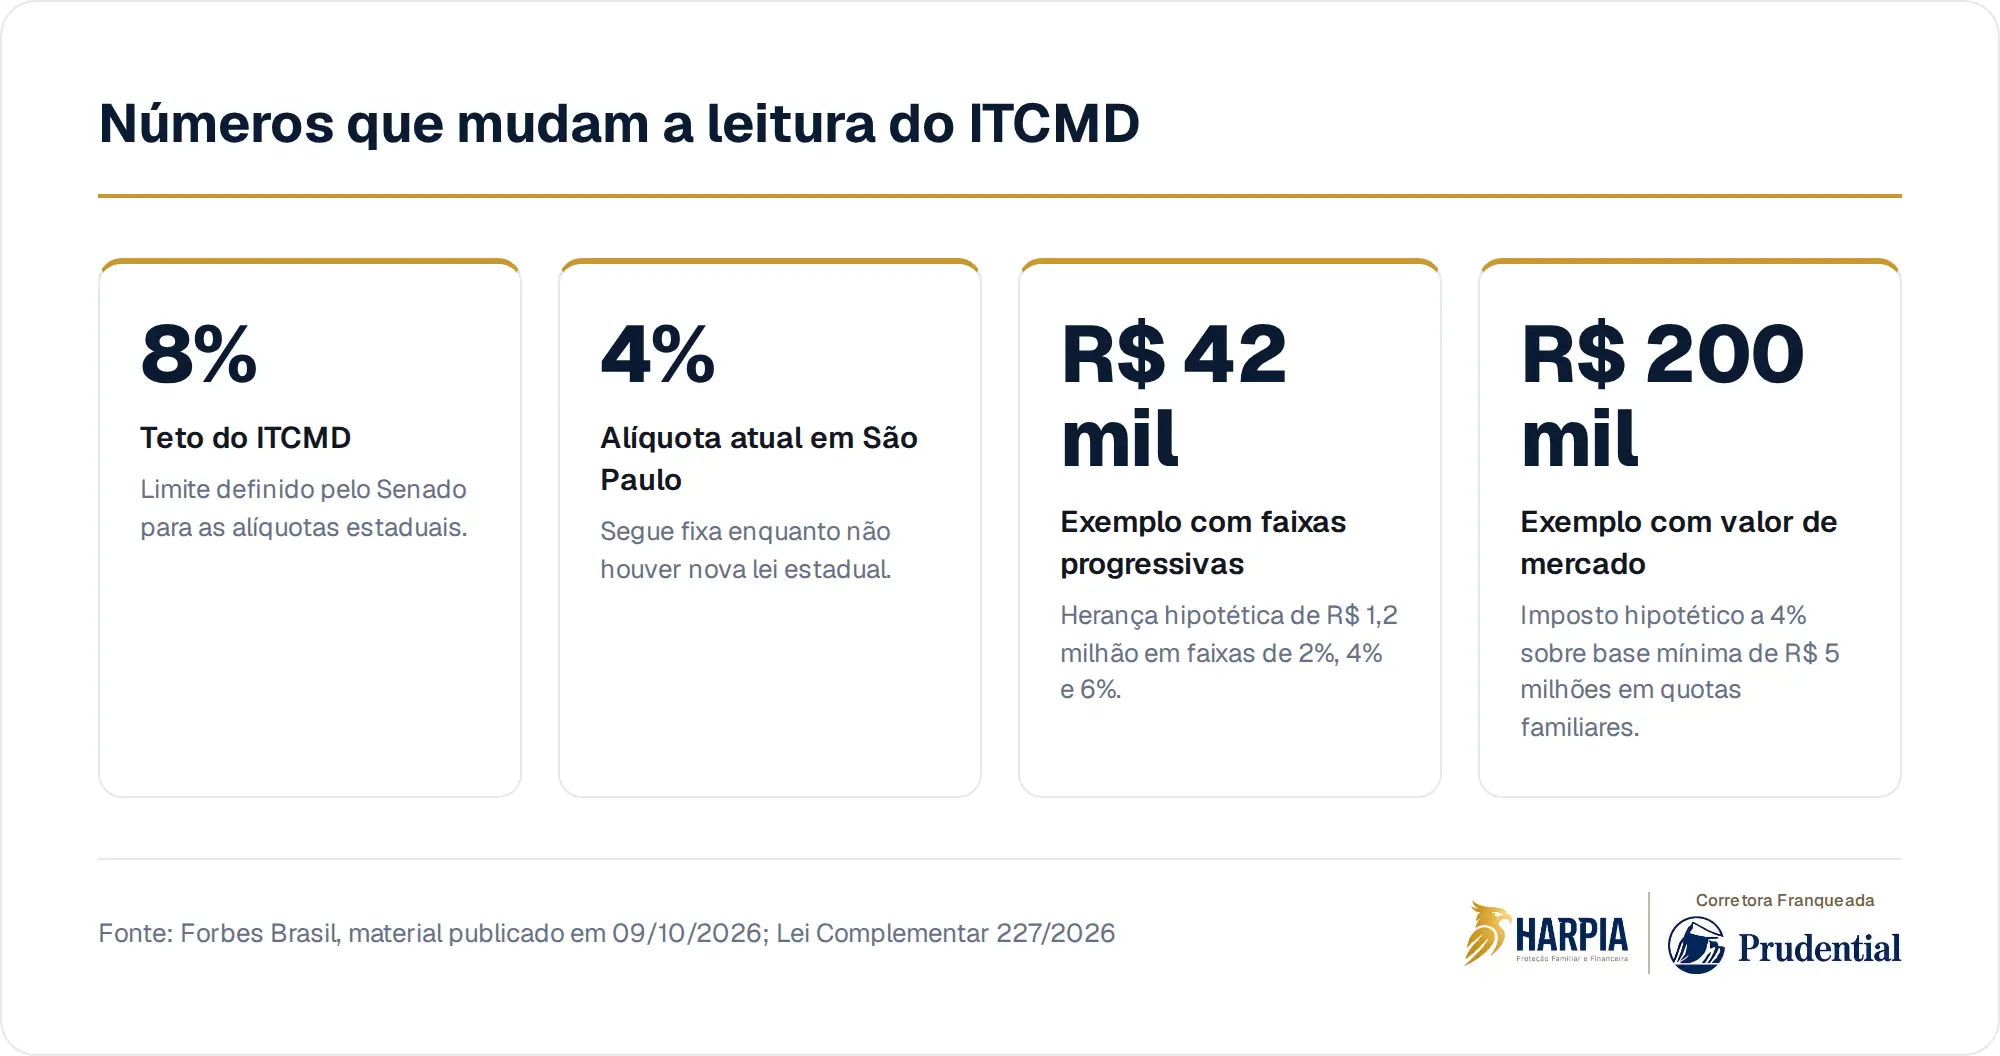
A reforma tributária passa a exigir que os estados cobrem o ITCMD de forma progressiva, respeitado o teto de 8% definido pelo Senado. Segundo a Forbes Brasil, isso não criou uma alíquota federal única: cada estado precisa definir suas próprias faixas e alíquotas em lei. Em São Paulo, por enquanto, a cobrança segue em 4%, e uma eventual alta dependeria de nova lei estadual.
O hábito silencioso é tratar a herança como um assunto distante, enquanto o seu patrimônio cresce em bens que não viram dinheiro rapidamente. Um imóvel alugado, quotas de uma empresa familiar, aplicações com regras próprias e contratos antigos podem parecer organização. Mas, no momento da sucessão, a sua família pode precisar tomar decisões com imposto, cartório, avaliação de bens e falta de liquidez ao mesmo tempo.
O imposto não olha só para o que você deixou, mas para como isso será avaliado
O ITCMD é um imposto estadual cobrado de quem recebe bens ou direitos sem pagar por eles, como herança ou doação. Em regra, quem paga é o herdeiro ou o donatário. A progressividade muda a lógica: patrimônios maiores podem cair em faixas maiores, mas cada percentual incide apenas sobre a parcela correspondente, em modelo semelhante ao do Imposto de Renda.
A Forbes Brasil cita um exemplo hipotético apresentado por Flávia Holanda Gaeta: em uma herança de R$ 1,2 milhão, com faixas de 2%, 4% e 6%, o imposto seria de R$ 42 mil. Pela alíquota fixa de 4% hoje aplicada em São Paulo, seria de R$ 48 mil. O ponto não é concluir que tudo sempre sobe, mas perceber que a resposta depende das faixas de cada estado e do tamanho do patrimônio.
Valor de mercado pode mudar a fotografia do seu patrimônio
A Lei Complementar 227, sancionada em janeiro de 2026, manda calcular o ITCMD sobre o valor de mercado do bem, incluindo imóveis, aplicações e participações societárias. Para ações em bolsa, a referência é a cotação de fechamento do dia anterior. Para empresas fechadas, comuns em grupos familiares, a metodologia deve considerar valor não inferior ao patrimônio líquido ajustado a preços de mercado somado ao fundo de comércio.
O material da Forbes Brasil traz outro exemplo hipotético, de Cristiano Roveda: uma empresa familiar tem imóveis registrados contabilmente por R$ 2 milhões, mas avaliados em R$ 10 milhões. Metade das quotas valeria R$ 1 milhão pelo critério contábil, mas teria base mínima de R$ 5 milhões no novo critério. Com alíquota de 4%, o imposto iria de R$ 40 mil para R$ 200 mil. A aplicação, porém, depende da adaptação da legislação estadual.
"Meus filhos se entendem." O caixa ainda pode faltar
Mesmo quando a sua família se dá bem, o inventário cobra uma organização que talvez você ainda não tenha feito. A alíquota aplicável à herança depende da lei vigente no dia do falecimento. Na doação, depende da lei vigente na data da operação. Isso torna perigoso decidir no improviso, principalmente quando quase tudo está concentrado em imóveis, participação em empresa ou ativos que exigem avaliação.
Também ficou mais difícil usar doações sucessivas apenas para permanecer em faixas menores. Pela regra descrita no material, doações ao mesmo beneficiário são somadas no período definido pelo estado, e o imposto é recalculado a cada transferência, descontando o que já foi pago. Além disso, antecipar doação só por medo de alta pode trazer custos de escritura, registro, eventual Imposto de Renda sobre ganho de capital e efeitos civis relevantes.
Seguro, previdência e holding não são atalhos mágicos
A Forbes Brasil relata que advogados e gestores observam maior procura por doações em vida, holdings, seguros e previdência. Mas esses instrumentos não têm a mesma função. Previdência complementar, seguros, pecúlios e negócios semelhantes têm previsão de não incidência do ITCMD na Lei Complementar 227, conforme as condições da legislação. Isso não significa que sejam, automaticamente, instrumentos para reduzir imposto em qualquer caso.
A função mais importante, em muitos planejamentos, é a liquidez. Thiago Picanço, da Reach Capital, resumiu uma barreira central: ter patrimônio não significa ter dinheiro disponível em conta. Seguro de vida e previdência podem compor uma estratégia para que beneficiários tenham acesso a recursos conforme regras do produto, da apólice e da legislação, sem prometer prazo, valor ou aceitação. Holding, por sua vez, pode facilitar governança e sucessão, mas também tem custos e não garante economia tributária.
A pergunta não é só quanto imposto cabe na conta
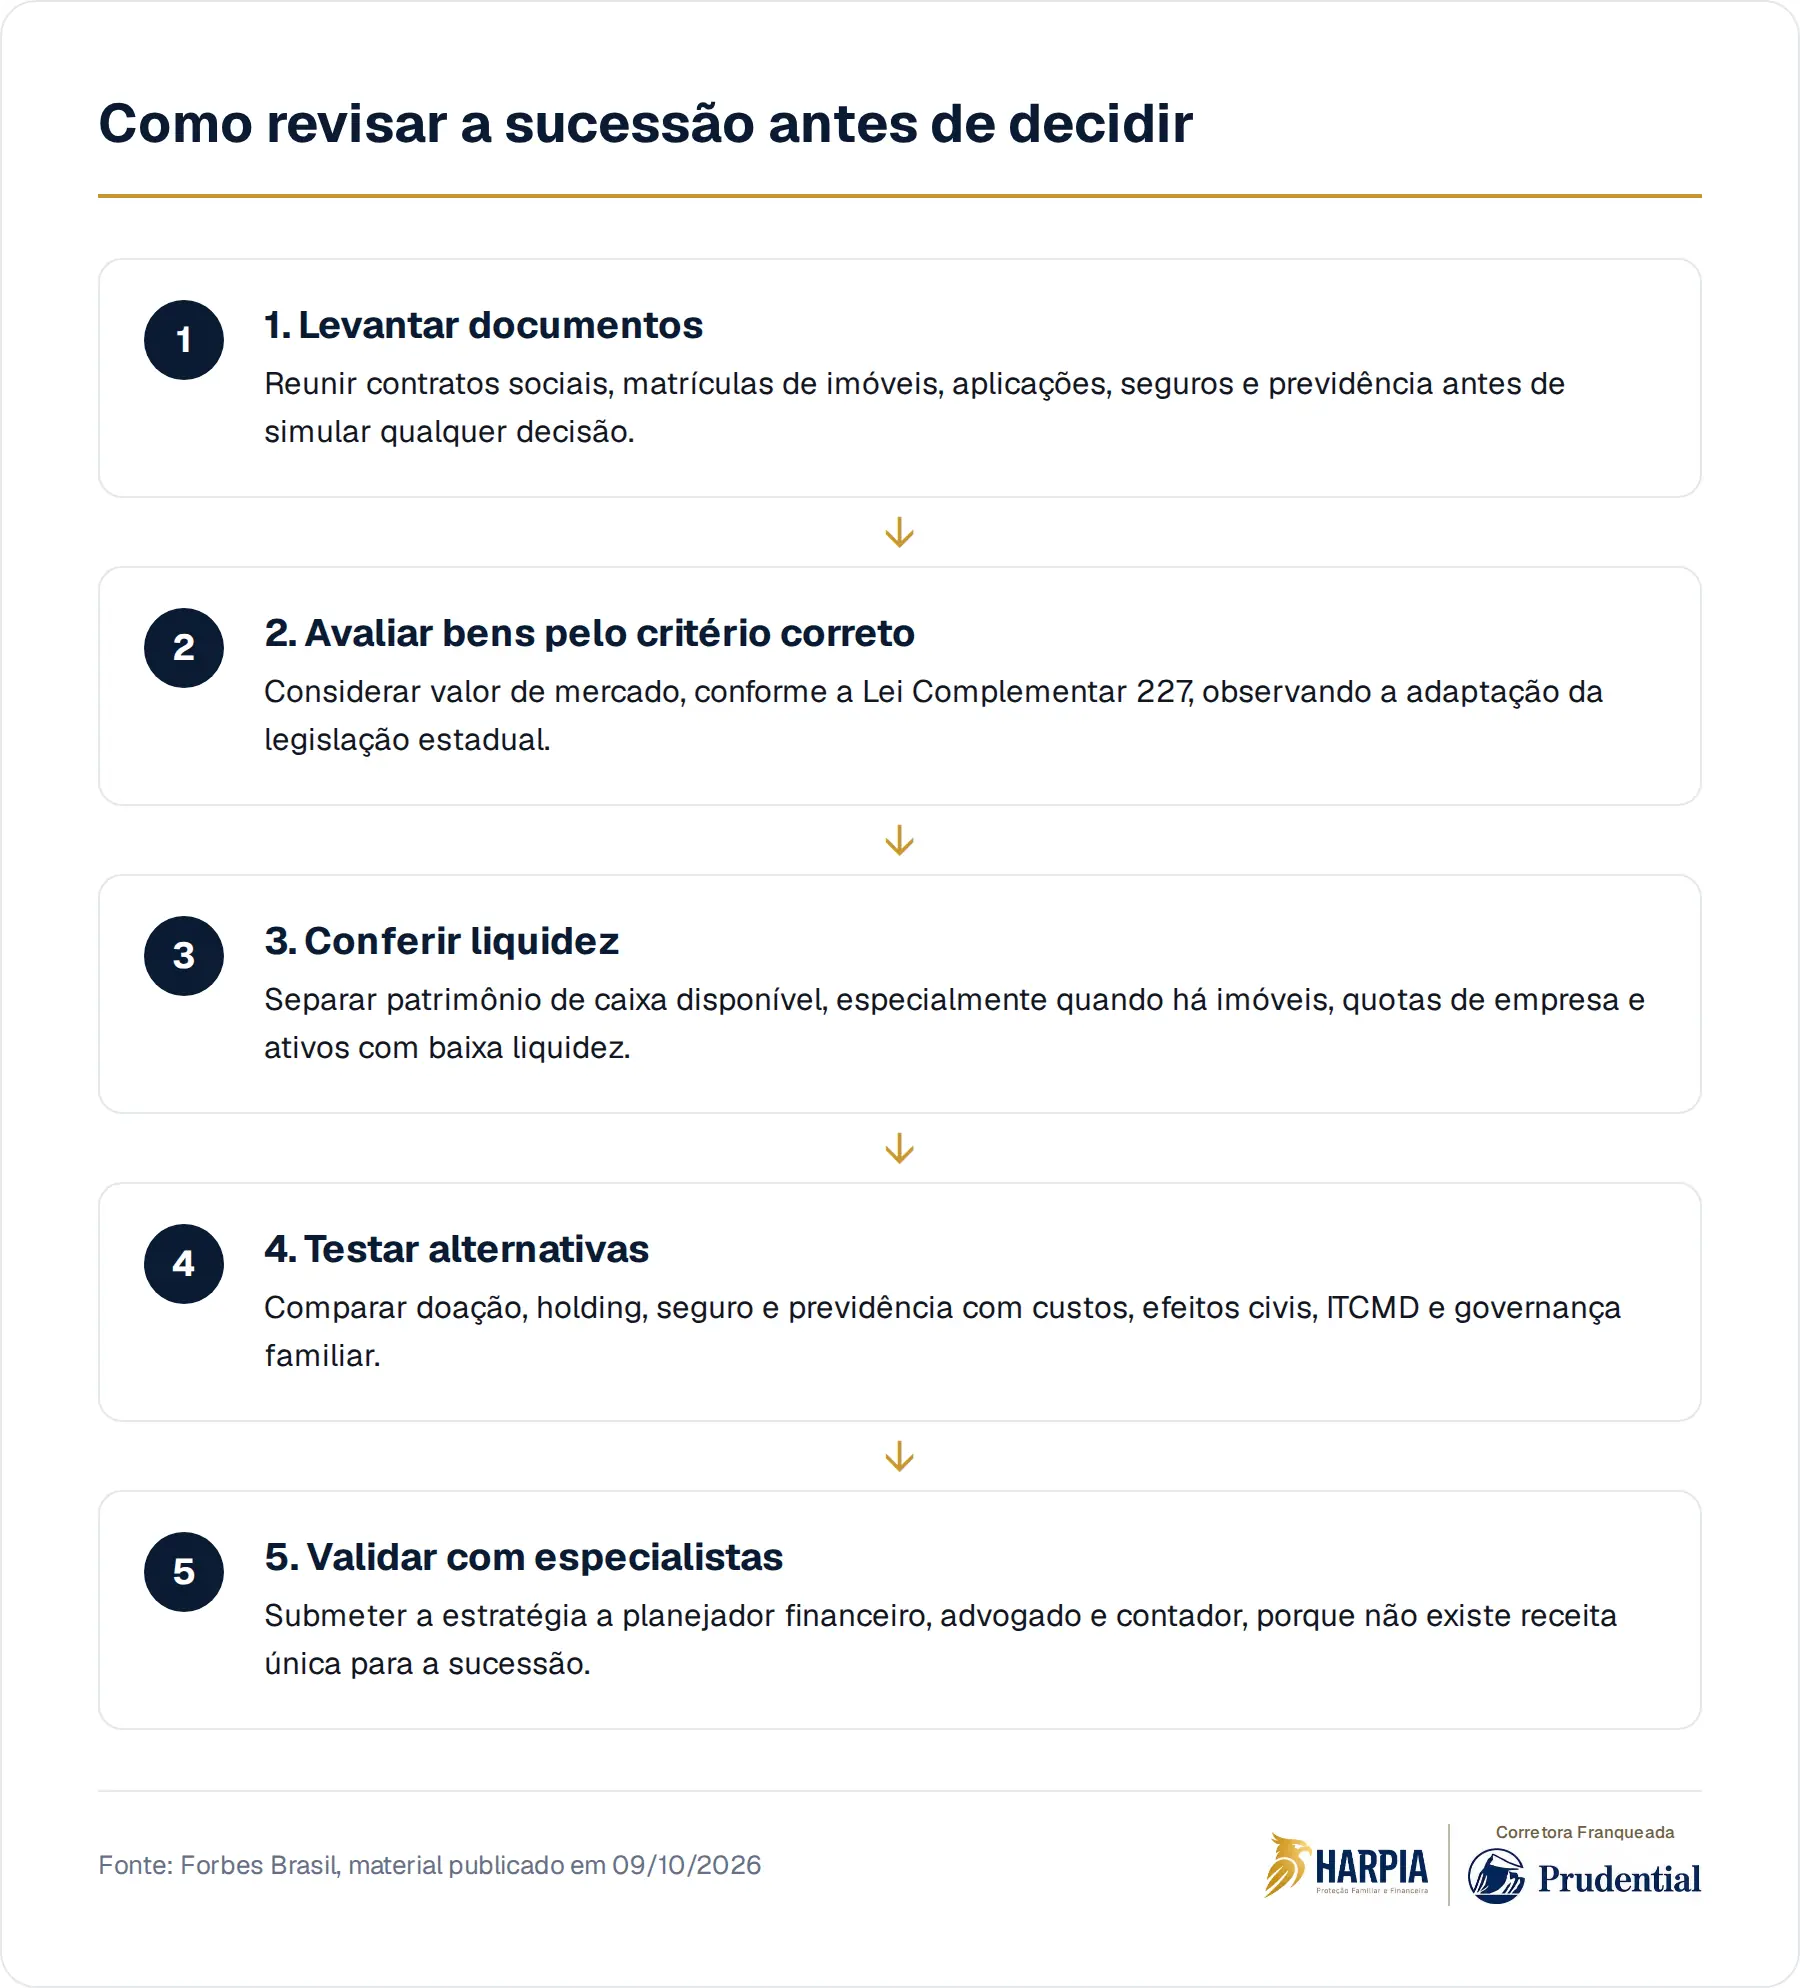
A decisão madura começa por levantar documentos, revisar contratos sociais, avaliar imóveis e participações, conferir beneficiários de seguros e previdência e analisar o regime de bens. Também exige separar o que já é regra do que ainda depende de lei estadual. Em São Paulo, sem nova lei, não dá para afirmar que todos pagarão mais. O risco é trocar um imposto menor por um problema maior.
O seu planejamento precisa combinar ITCMD, liquidez, governança, custos e proteção do patrimônio. Cláusulas como usufruto, incomunicabilidade, impenhorabilidade, inalienabilidade e reversão podem preservar renda e controle em certas doações, sempre respeitando a legítima e o caso concreto. Por isso, a conversa não cabe em receita pronta: envolve planejador financeiro, advogado e contador olhando para a sua família, e não para uma média abstrata.
A conversa sobre proteção familiar começa pela pergunta certa: o que a sua família precisaria resolver se você não estivesse mais aqui para organizar tudo.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Aumento do Imposto sobre Herança Muda Estratégia de Famílias para Preservar PatrimônioForbes Brasil · 08 de outubro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.