


Imposto sobre herança e doação ganha limites no arbitramento.
Quando o valor dos bens vira disputa fiscal, o inventário pode ficar mais caro, lento e dependente de caixa que a família não separou.
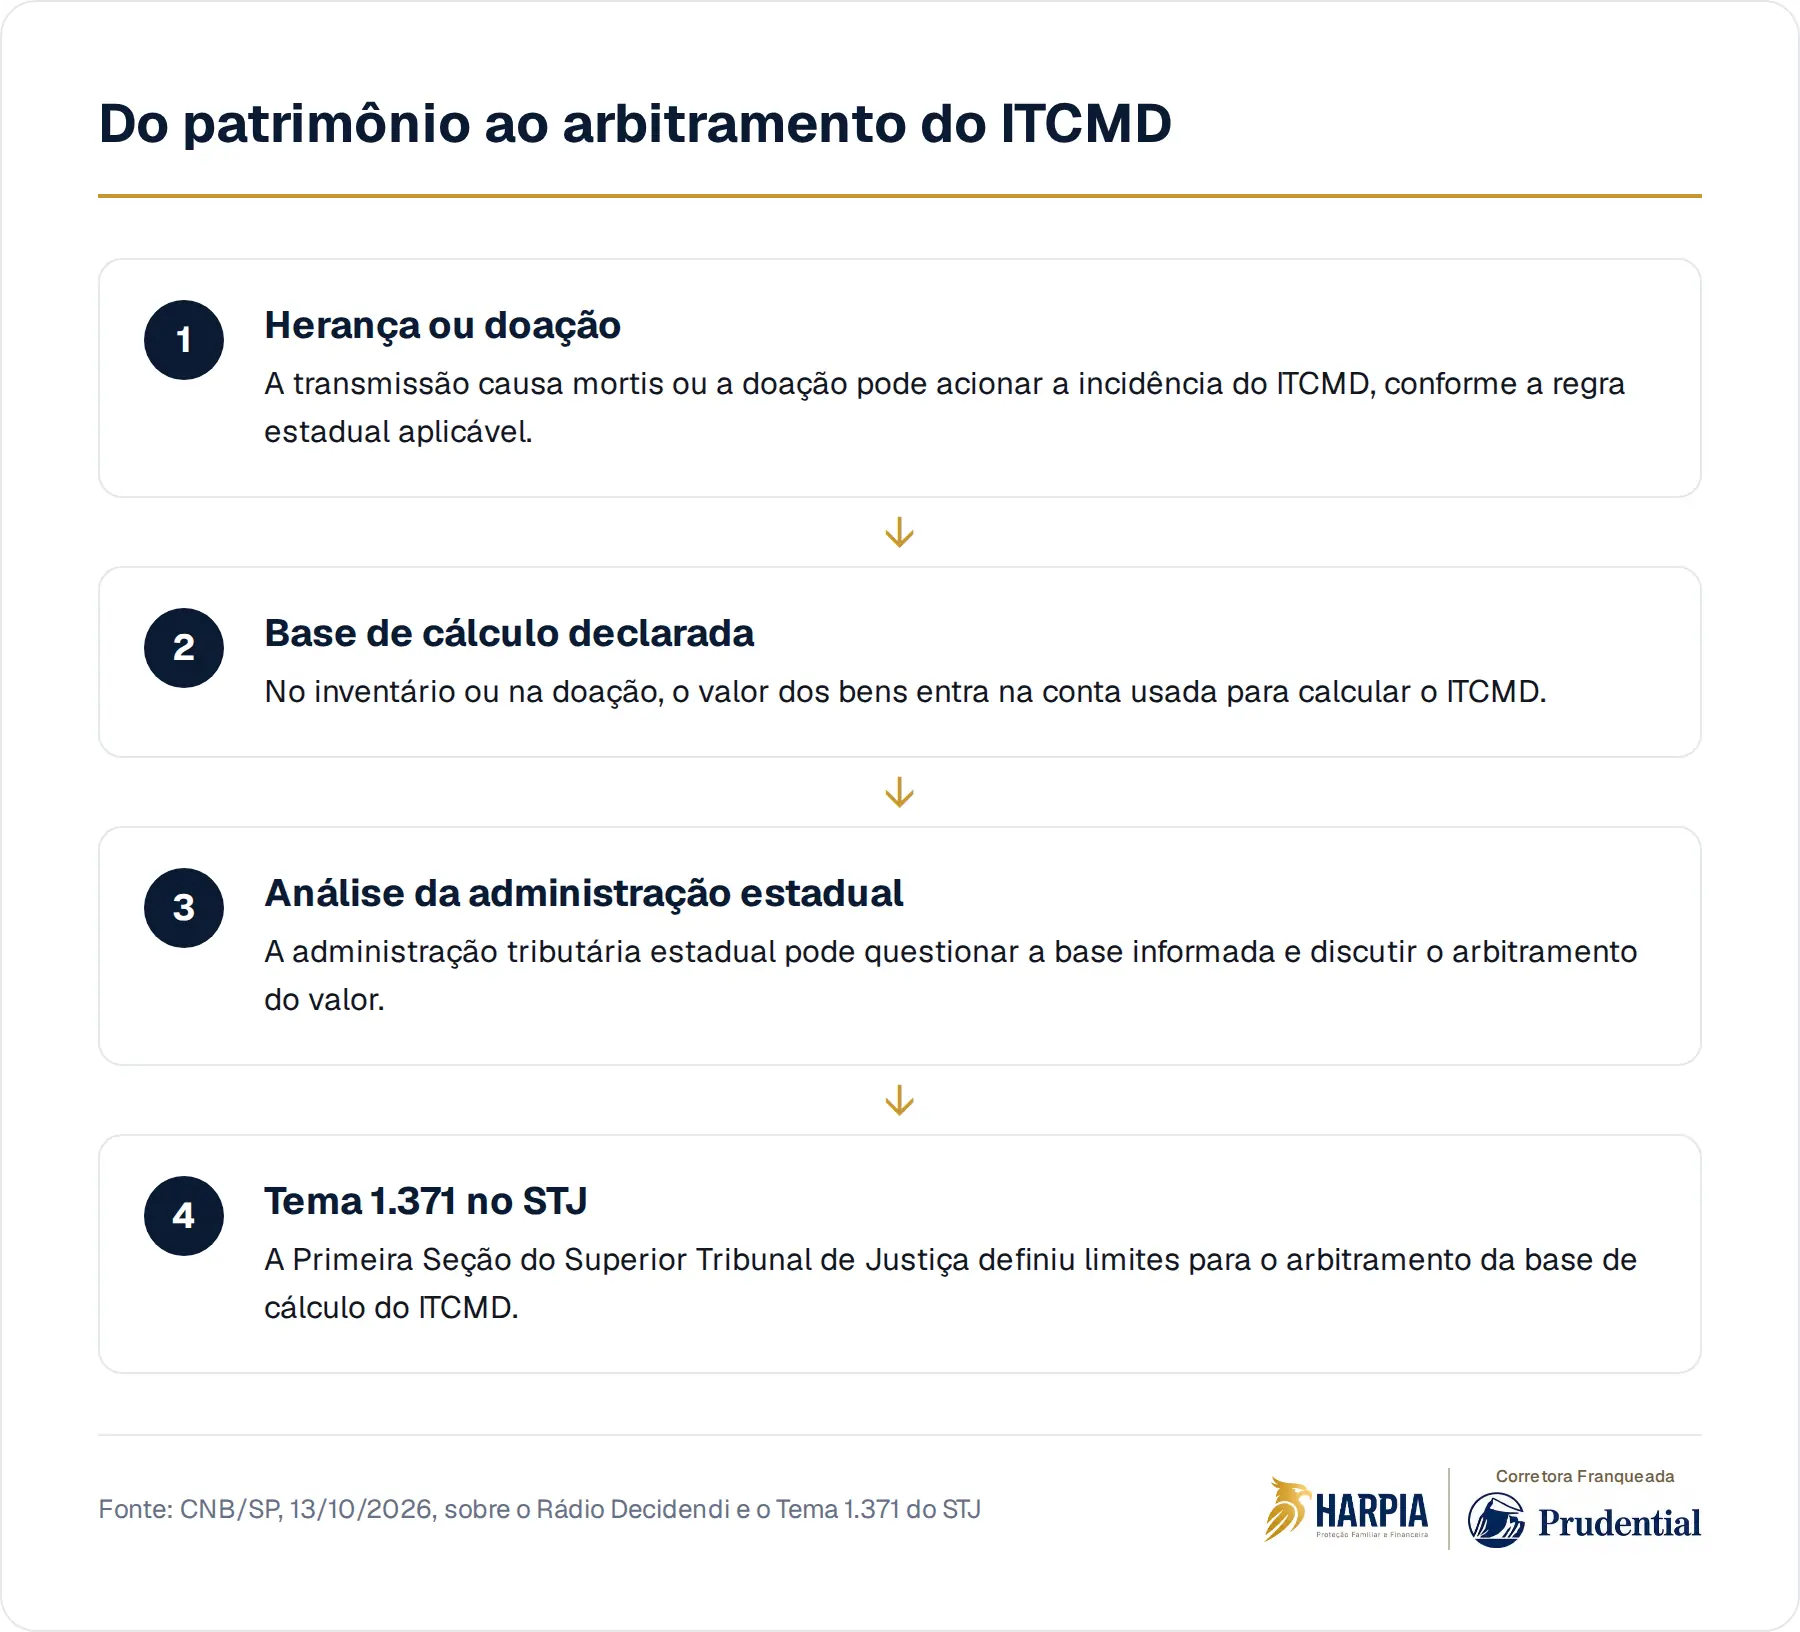
Em 13 de outubro de 2026, o CNB/SP noticiou que o podcast Rádio Decidendi, do Superior Tribunal de Justiça, abordou o Tema 1.371, julgado pela Primeira Seção sob o rito dos recursos repetitivos. O precedente qualificado definiu limites para que administrações tributárias estaduais façam o arbitramento da base de cálculo do Imposto sobre Transmissão Causa Mortis e Doação, o ITCMD.
O hábito silencioso está em tratar imposto de herança como assunto para depois. Você organiza documentos do imóvel, acompanha investimentos, pensa no negócio da família, mas raramente separa caixa para o custo de transferir tudo isso. Quando o inventário começa, a discussão deixa de ser teórica: o patrimônio existe, mas o dinheiro para pagar despesas, tributos e regularizações pode não estar disponível.
O valor do bem não é só um detalhe burocrático
No inventário, a base de cálculo do ITCMD influencia diretamente o imposto devido na transmissão de bens por morte. Em doações, a lógica também passa pela transferência patrimonial e pelas regras estaduais aplicáveis. Como o ITCMD é tributo estadual, cada caso exige olhar para a legislação do estado envolvido, para o tipo de bem e para os documentos que sustentam o valor declarado.
O ponto sensível é que o valor informado pela família pode ser questionado pela administração tributária. O arbitramento aparece quando o Fisco não aceita a base apresentada e busca atribuir outro valor para calcular o imposto. O material do CNB/SP não detalha os critérios fixados no julgamento, mas informa o essencial: o Superior Tribunal de Justiça definiu limites para essa atuação estadual.
"Mas o imóvel é meu, eu sei quanto vale." O Fisco pode enxergar outra coisa
Para você, o imóvel pode ser a casa onde a família cresceu, um apartamento alugado ou um terreno comprado há anos. Para o inventário, ele também vira um item patrimonial que precisa ser descrito, avaliado e tributado conforme a regra aplicável. Essa diferença de olhar costuma surpreender quem associa patrimônio apenas ao uso afetivo ou à renda que ele gera.
A objeção mais comum é imaginar que basta declarar um valor razoável e seguir adiante. Na prática, a administração tributária pode analisar a base indicada e, se entender que há problema, iniciar discussão sobre o montante. O precedente citado pelo CNB/SP importa justamente porque trata dos limites desse arbitramento, isto é, de até onde o Estado pode ir ao questionar a base de cálculo.
Um precedente repetitivo muda o risco de improvisar
O julgamento do Tema 1.371 ocorreu sob o rito dos recursos repetitivos. Em termos simples, esse mecanismo é usado pelo Superior Tribunal de Justiça para uniformizar a solução de controvérsias que se repetem em muitos processos. Para a sua família, isso não transforma automaticamente um inventário difícil em um procedimento simples, mas reduz a chance de cada caso ser tratado como se não houvesse orientação superior.
Ainda assim, precedente não substitui planejamento. Ele ajuda a orientar discussões, mas o seu inventário continuará dependendo de documentos, valores, tipo de bem, estado competente e estratégia adequada. Se a família só começa a conversar quando alguém falece, a primeira reação costuma ser juntar papéis sob pressão. É nesse momento que uma diferença de avaliação pode virar atraso, custo e conflito.
O imposto não é o único problema: a liquidez também pesa
Patrimônio não é a mesma coisa que dinheiro disponível. Você pode deixar imóveis, participação em empresa, aplicações com regras próprias e bens que exigem regularização. Mesmo quando há riqueza acumulada, a família pode enfrentar falta de caixa para cumprir etapas do inventário, pagar tributos, contratar apoio técnico e manter despesas correntes enquanto a partilha não se resolve.
Por isso, o planejamento sucessório não deve olhar apenas para quem ficará com cada bem. Ele também precisa perguntar como os custos serão pagos. Testamento, organização documental, acordos societários, doações em vida, previdência, seguros e outras ferramentas podem entrar na conversa, sempre conforme o caso concreto. No seguro de vida, por exemplo, condições, coberturas e aceitação dependem da análise da seguradora e da apólice contratada.
A pergunta que vem antes da herança
O Tema 1.371 lembra uma verdade desconfortável: quando você não decide em vida, a sua família decide depois, com menos tempo, menos informação e mais pressão. A discussão sobre base de cálculo do ITCMD é técnica, mas o impacto é doméstico. Ela aparece na mesa de quem precisa preservar a casa, manter o negócio, evitar brigas e encontrar dinheiro sem desmontar o patrimônio às pressas.
Planejar não significa prever cada detalhe do futuro. Significa reduzir pontos cegos que você já consegue enxergar hoje. Se há bens relevantes, dependentes financeiros ou herdeiros com interesses diferentes, a pergunta não é apenas quanto o patrimônio vale. A pergunta é quem terá clareza, caixa e orientação quando a transferência desse patrimônio deixar de ser escolha e virar obrigação.
Na Harpia, a conversa sobre proteção familiar, sucessão e seguro de vida começa pela pergunta certa: se o inventário exigir caixa antes da partilha, de onde virá o dinheiro para preservar a sua família e o seu patrimônio, sem improviso no pior momento?
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- STJ: Rádio Decidendi discute limites de arbitramento do imposto sobre transmissões de bens por herança e doaçãoCNB/SP · 13 de outubro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.