


Reforma tributária pode mudar a conta do seguro.
Se a tributação muda, a sua proteção familiar também merece revisão antes que contratos, custos e decisões fiquem no automático.
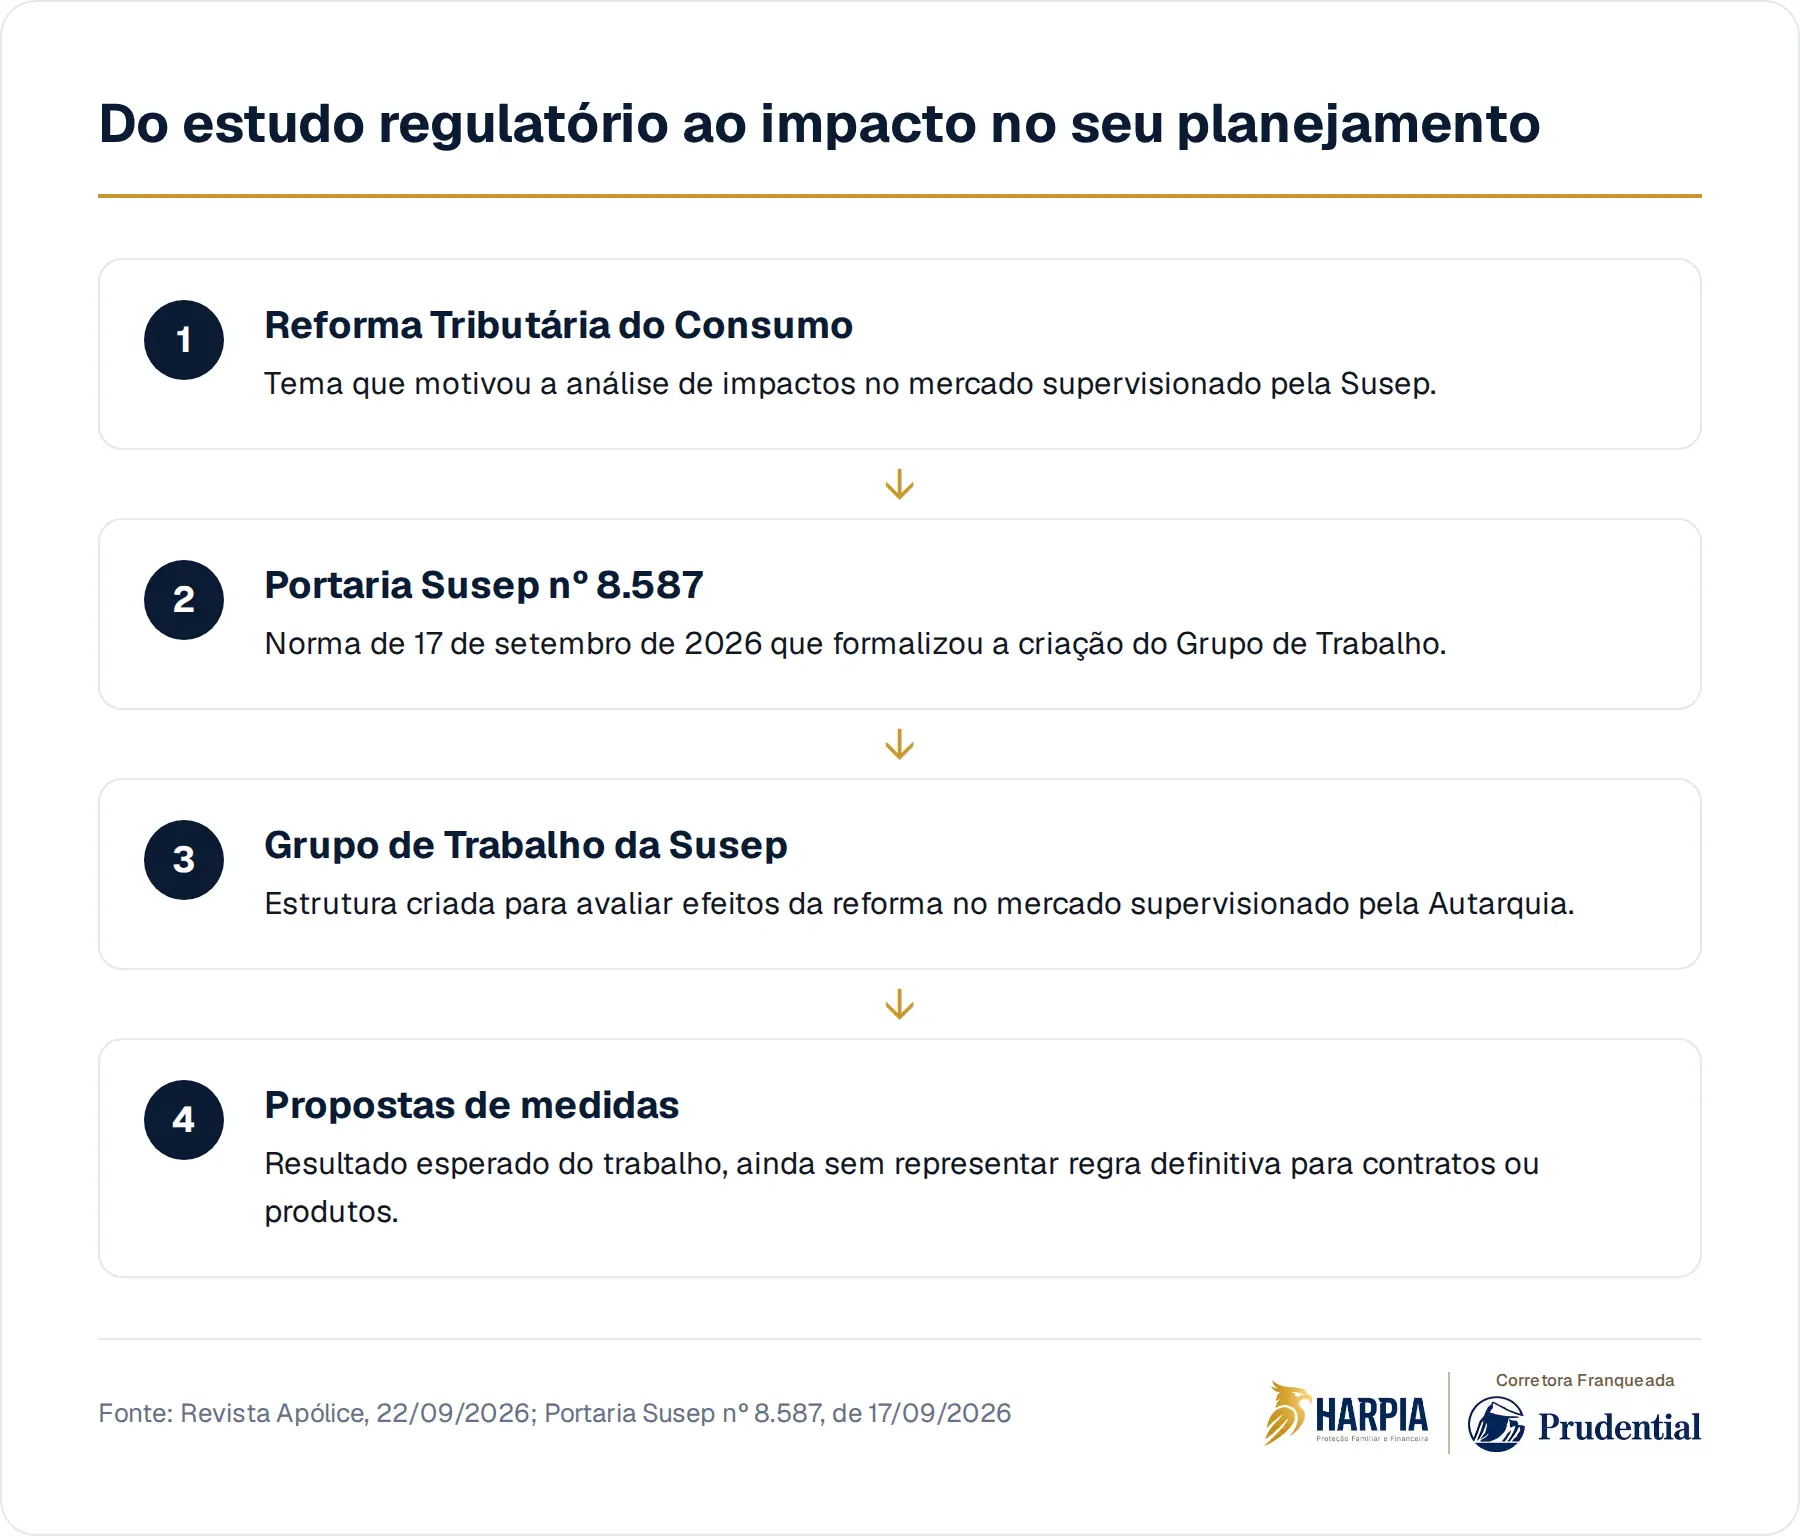
A Susep formalizou, pela Portaria Susep nº 8.587, de 17 de setembro de 2026, a criação de um Grupo de Trabalho para avaliar os efeitos da Reforma Tributária do Consumo no mercado supervisionado pela Autarquia. A informação foi publicada pela Revista Apólice. A decisão já aconteceu. As medidas que poderão sair desse trabalho ainda são propostas, não regras definitivas.
O hábito silencioso é tratar seguro como algo que se contrata uma vez e depois fica esquecido em uma pasta, junto com a escritura do imóvel, a declaração do imposto de renda e a senha do banco. Só que a sua proteção familiar não vive isolada. Ela encosta em tributação, regulação, renda, sucessão, liquidez e na forma como a sua família atravessaria uma ausência inesperada.
A mudança ainda não chegou à sua apólice, mas entrou no mapa
A criação do Grupo de Trabalho não significa, por si só, alteração imediata no seu contrato, no preço do seu seguro ou nas condições de aceitação de uma nova proposta. O que ela mostra é que o regulador colocou o tema em análise formal. Quando uma reforma tributária de consumo avança, setores regulados precisam entender possíveis reflexos operacionais, jurídicos e econômicos.
No caso do seguro, essa análise importa porque a proteção que você compra hoje depende de regras que organizam produtos, distribuição, documentação, supervisão e obrigações das empresas do setor. A Susep não anunciou, nesse material, uma mudança específica para o seguro de vida. O ponto é mais simples e mais prático: quando o ambiente muda, revisar o seu planejamento deixa de ser preciosismo.
“Meu seguro já está contratado.” O contrato não vive fora das regras
É natural pensar que uma apólice assinada resolve o assunto para sempre. Mas o seu planejamento não é apenas o papel contratado. Ele inclui valores segurados, beneficiários, objetivo da cobertura, compatibilidade com dívidas, existência de dependentes, composição do patrimônio e momento de vida. Uma mudança regulatória ou tributária pode não mexer no contrato atual, mas pode afetar futuras contratações, renovações, ajustes ou decisões de portfólio.
Por isso, a pergunta útil não é se você deve correr para mudar tudo. Não deve. A pergunta é se a sua proteção ainda conversa com a sua realidade. O imóvel valorizou? A empresa cresceu? Seus filhos dependem menos ou mais de você? Seus pais passaram a precisar de apoio financeiro? Você assumiu novas dívidas? Essas respostas pesam mais do que qualquer manchete isolada.
O custo invisível é deixar a proteção fora da sucessão
Quando alguém constrói patrimônio, a tendência é olhar para o que aparece no extrato: casa, investimentos, participação em empresa, previdência, aplicações. O problema é que a sucessão também tem uma dimensão de caixa. Inventário, manutenção de bens, impostos, honorários, contas da casa e continuidade da renda familiar podem surgir antes que a família consiga reorganizar tudo com calma.
O seguro de vida, quando bem desenhado e aceito pela seguradora, pode fazer parte dessa conversa de liquidez e proteção. No direito brasileiro, ele costuma receber tratamento diferente da herança, mas o caso concreto precisa ser analisado com cuidado. O erro é imaginar que patrimônio acumulado resolve automaticamente a vida de quem fica. Às vezes, existe riqueza no papel e falta dinheiro disponível no mês seguinte.
O que revisar sem tentar adivinhar a reforma
Você não precisa prever qual será o resultado do Grupo de Trabalho da Susep para tomar decisões responsáveis. O caminho mais seguro é organizar o que já está sob o seu controle, sem prometer resultado e sem depender de boato. Uma revisão simples já costuma revelar pontos esquecidos.
- Beneficiários: confirme se os nomes indicados ainda refletem a sua vontade e a sua estrutura familiar atual.
- Finalidade: defina se o seguro existe para renda da família, quitação de dívidas, sucessão empresarial ou apoio temporário.
- Valor contratado: compare a proteção com dívidas, padrão de vida, dependentes e tempo necessário de reorganização familiar.
- Integração patrimonial: veja se seguro, testamento, inventário esperado, empresa e investimentos contam a mesma história.
Esse tipo de revisão não exige apostar no futuro da reforma. Exige clareza sobre o presente. Se amanhã surgirem propostas da Susep que afetem o mercado, você estará em melhor posição para entender o impacto real, em vez de reagir no susto ou deixar a decisão para alguém da família.
A melhor pergunta é quem aguenta a mudança
Tributação, regulação e mercado podem mudar com o tempo. A sua família, porém, sente as consequências de forma muito concreta: renda que para, dívida que continua, inventário que exige organização e decisões que precisam ser tomadas por quem talvez nunca tenha participado delas. Planejamento patrimonial não é tentar controlar tudo. É reduzir improviso nos pontos em que o improviso costuma sair caro.
Quando a Susep cria um grupo para estudar efeitos da Reforma Tributária do Consumo, o recado para você não é pânico. É atenção. Quem sustenta uma família ou mantém patrimônio relevante precisa saber se a proteção contratada ainda cumpre a função para a qual foi pensada. O risco maior não é a regra mudar. É você descobrir tarde demais que nunca tinha ligado uma decisão à outra.
A conversa sobre seguro de vida começa por entender a sua família, o seu patrimônio e o papel que a proteção deve cumprir no seu planejamento.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Susep cria GT para avaliar efeitos da reforma tributáriaRevista Apólice · 22 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.