


O seguro do seguro paga menos imposto em 2027.
A mudança no resseguro mostra por que a proteção da sua família depende também de estruturas que você não vê na apólice.
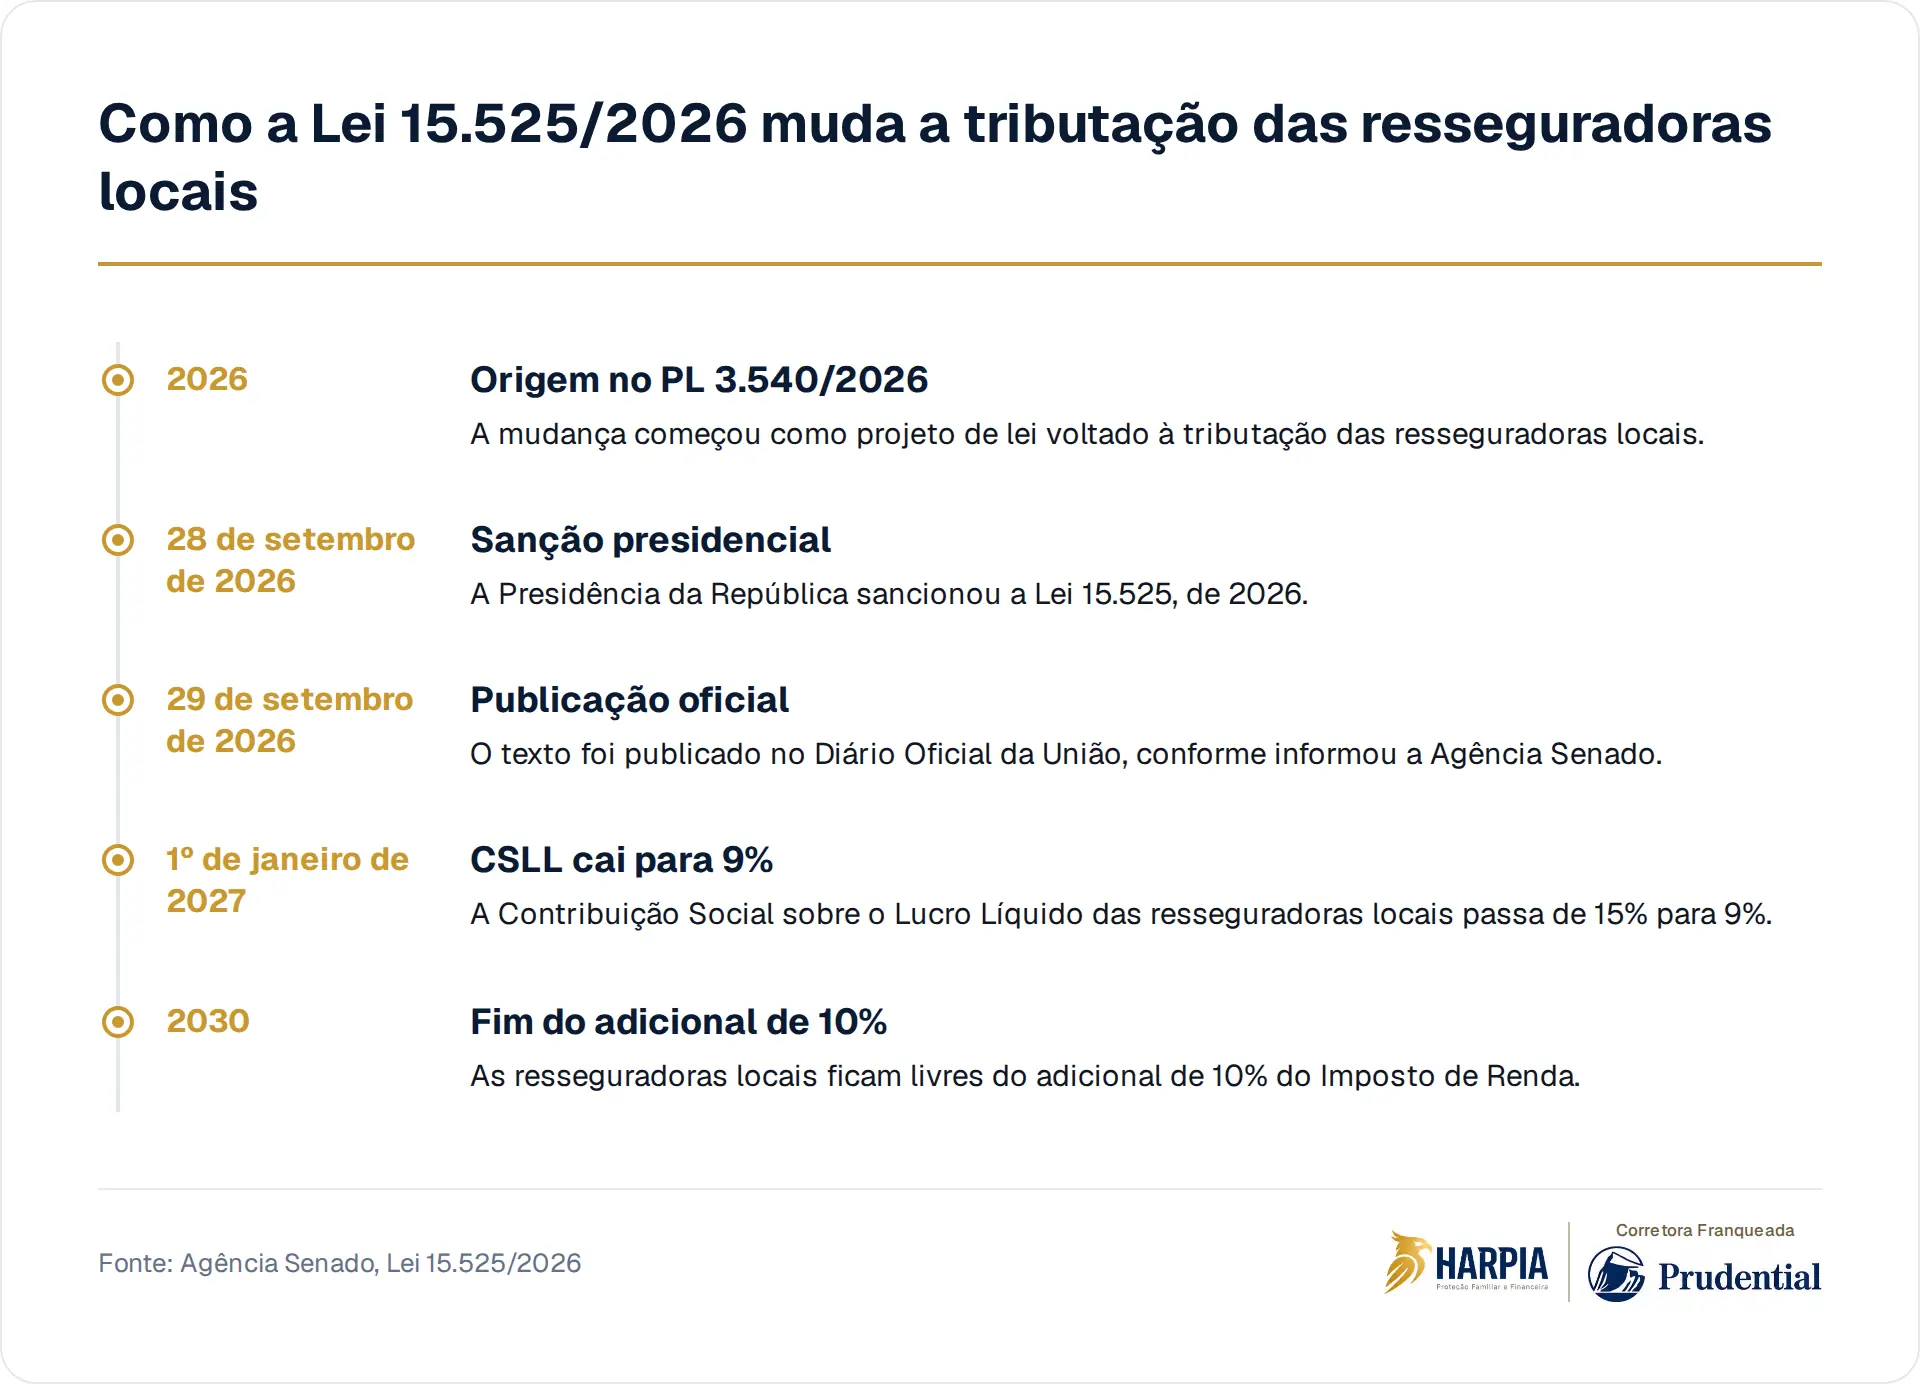
A Lei 15.525, de 2026, reduziu a Contribuição Social sobre o Lucro Líquido das resseguradoras locais de 15% para 9% a partir de 1º de janeiro de 2027. Segundo a Agência Senado, a norma também livra essas empresas do adicional de 10% do Imposto de Renda a partir de 2030.
O hábito silencioso é olhar para o seguro apenas pelo boleto, pela cobertura contratada ou pelo nome da seguradora. Só que existe uma engrenagem por trás da sua apólice. Quando você não enxerga essa camada, fica mais difícil entender por que proteção familiar não é só uma compra pontual, mas uma decisão ligada à solidez de todo um sistema.
O “seguro do seguro” também pesa na sua proteção
Resseguradoras são empresas que assumem parte dos riscos das seguradoras, especialmente quando existe possibilidade de prejuízo elevado. Em linguagem simples, funcionam como uma espécie de seguro do seguro. A seguradora continua sendo a referência contratual para você, mas pode dividir parte do risco com outra empresa especializada.
Esse arranjo não é detalhe técnico distante da sua vida. Ele ajuda o mercado a lidar com riscos grandes, acumulados ou difíceis de absorver sozinho. Em seguros de vida, patrimoniais e empresariais, essa capacidade de repartir riscos é uma das peças que sustentam a oferta de proteção em escala.
O que a lei mudou de fato, sem promessa de preço menor
A mudança consumada é tributária. A lei foi sancionada pela Presidência da República em 28 de setembro de 2026 e publicada no Diário Oficial da União no dia 29, conforme informou a Agência Senado. A queda da CSLL vale para resseguradoras locais, ou seja, sediadas no Brasil, a partir de 2027.
Isso não significa que o seu seguro ficará automaticamente mais barato, nem que uma apólice terá aceitação, preço ou condição diferente por causa dessa lei. Quem define as condições de contratação é a seguradora, conforme análise de risco e regras do produto. O ponto concreto é outro: o ambiente tributário das resseguradoras locais muda.
"Isso é assunto das seguradoras." Só até o risco chegar na sua casa
É compreensível pensar que resseguro pertence ao mundo das companhias, não ao seu planejamento familiar. Mas a sua família depende de contratos que precisam funcionar justamente quando a renda desaparece, o inventário começa, a empresa familiar perde uma liderança ou um bem precisa ser preservado sem improviso.
Quando você protege renda, dívidas, dependentes ou sucessão, está lidando com compromissos de longo prazo. A apólice é a parte visível. Por trás dela, há regulação, capital, tributação, seguradoras e resseguradoras. Não é preciso dominar todos os detalhes, mas ignorar o bastidor pode levar você a tratar uma decisão estrutural como uma despesa comum.
Por que imposto no bastidor vira pauta de planejamento familiar
A nova lei teve origem no Projeto de Lei 3.540/2026. Durante a tramitação, foi defendido que a tributação anterior incentivava a contratação de resseguradoras estrangeiras, que operariam sob regimes tributários mais competitivos. A Agência Senado registrou esse argumento no contexto da aprovação da matéria.
Para você, a leitura prática não é escolher resseguradora, nem tirar conclusão tributária definitiva. A leitura é perceber que o custo e a estrutura do mercado de seguros sofrem influência de regras que não aparecem na conversa familiar. Quando a sua proteção depende de um produto financeiro de longo prazo, o desenho institucional importa.
A pergunta certa não é se a regra melhora o mercado
A pergunta mais útil é: a sua família sabe de quais contratos, reservas e decisões dependeria se você não estivesse aqui para organizar tudo? Essa resposta não vem da notícia sobre CSLL, mas a notícia serve como lembrete. Proteção familiar envolve mais camadas do que o valor pago todo mês.
Você não precisa virar especialista em resseguro, imposto ou regulação. Mas precisa saber se a sua apólice conversa com o seu patrimônio, com seus herdeiros, com suas dívidas e com o padrão de vida que você ajuda a sustentar. O custo invisível de não decidir é deixar essa conexão para um momento em que a família terá menos margem.
Se você quer entender como o seguro de vida se encaixa no seu planejamento familiar e sucessório, a Harpia ajuda você a organizar essa conversa com clareza.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Lei reduz CSLL de resseguradoras locais para 9% a partir de 2027Agência Senado · 29 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.