


Inventário de bens no exterior dispensa imposto prévio.
Se a sua família tem patrimônio fora do Brasil, a forma de conduzir o inventário pode mudar custo, prazo e poder de decisão.
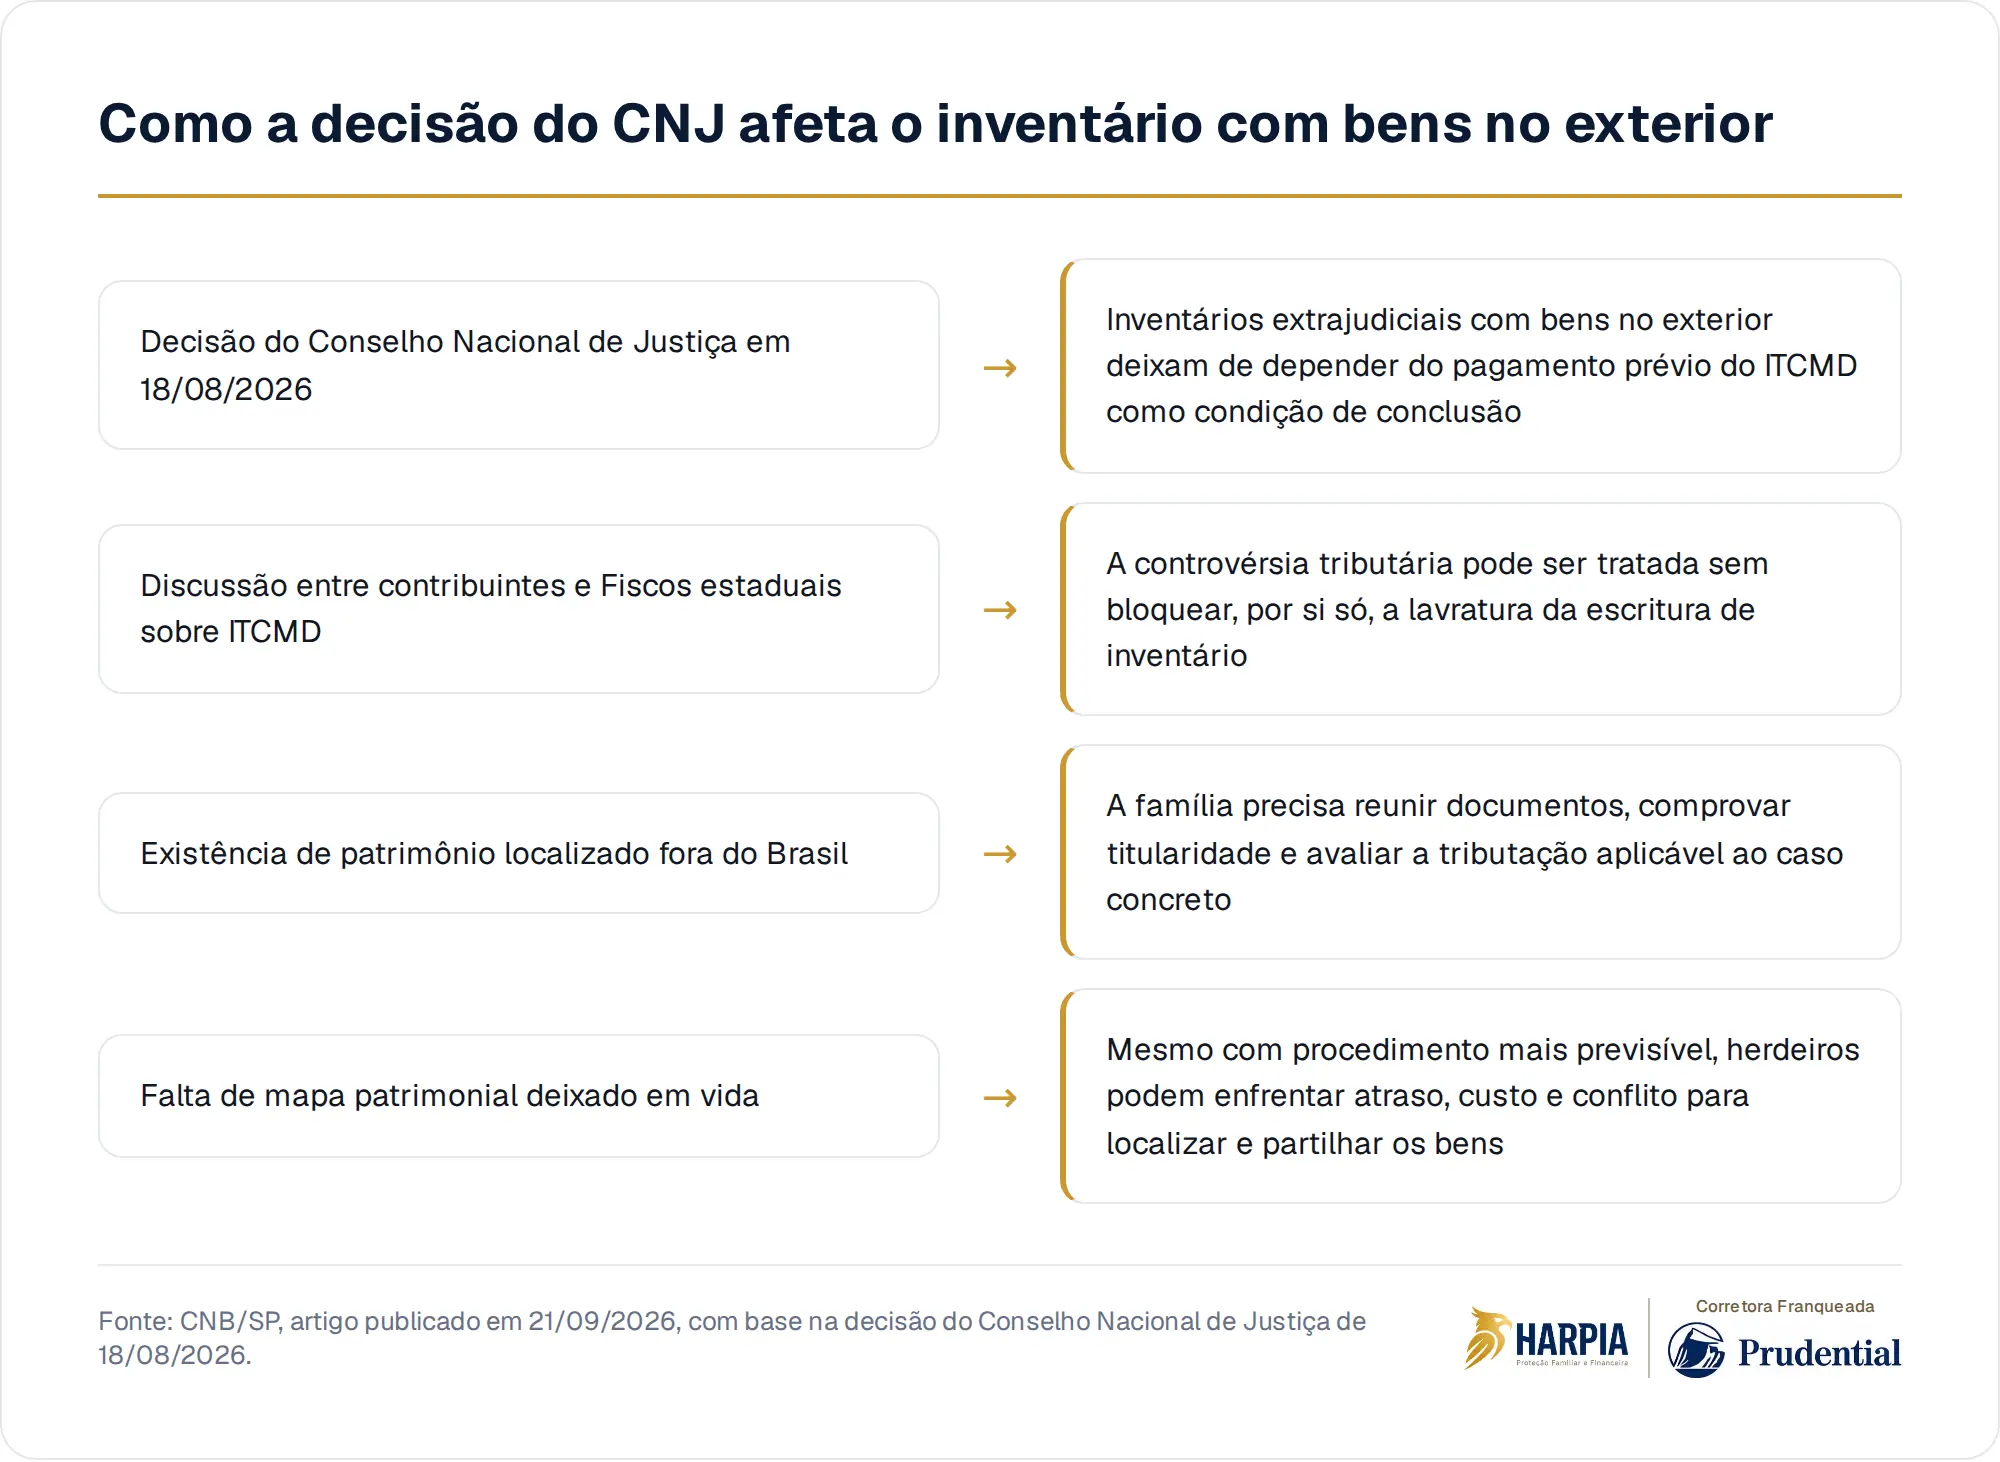
Em 18 de agosto de 2026, o Conselho Nacional de Justiça decidiu adequar os inventários extrajudiciais envolvendo bens no exterior, segundo artigo publicado pelo CNB/SP. O ponto central é sensível para qualquer família com patrimônio fora do Brasil: a conclusão do inventário não deve ficar condicionada ao pagamento prévio do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) nesses casos.
O hábito silencioso é deixar a organização patrimonial para depois, como se conta fora do país, participação societária, investimento internacional ou imóvel em outro território fossem apenas detalhes administrativos. O custo invisível aparece quando a sua família precisa provar, localizar, declarar, partilhar e tributar tudo ao mesmo tempo, justamente no momento em que perdeu quem concentrava as informações.
O que muda quando o imposto deixa de travar a escritura
A decisão mencionada pelo CNB/SP não transforma imposto em assunto irrelevante. Ela trata de outra coisa: a exigência de pagamento prévio como condição para encerrar o inventário extrajudicial. Em termos práticos, isso pode reduzir um obstáculo operacional que impedia a conclusão da escritura quando havia discussão com Fiscos estaduais sobre bens localizados fora do Brasil.
Para você, a diferença é entre duas perguntas. A primeira é tributária: existe ITCMD devido, para qual Estado, em que base e sob qual interpretação? A segunda é procedimental: a família pode finalizar o inventário extrajudicial sem antes resolver o pagamento? A decisão do CNJ atua nesse segundo plano. O primeiro continua exigindo análise do caso concreto.
Patrimônio no exterior não some da sucessão
Ter bens fora do Brasil não significa que eles ficam fora da conversa sucessória da sua família. Eles podem precisar ser identificados, documentados e considerados na divisão patrimonial. O inventário é justamente o procedimento que organiza a transferência dos bens deixados por quem faleceu, seja pela via judicial, seja pela via extrajudicial quando os requisitos forem atendidos.
O problema é que o patrimônio internacional costuma vir com camadas adicionais. Há documentos em outro idioma, instituições financeiras estrangeiras, regras locais, diferenças de titularidade e dúvidas sobre tributação no Brasil. Se você é a única pessoa que entende onde estão os ativos e como acessá-los, a sua família herda também uma investigação, não apenas um patrimônio.
"Mas está tudo no meu nome." É aí que começa o risco
Quando tudo está no seu nome, tudo depende de alguém conseguir reconstruir a sua vida patrimonial depois da sua ausência. Senhas, procuradores, contratos, extratos, declarações, dados de corretoras e documentos de aquisição viram peças de um quebra-cabeça. O fato de o bem existir não basta. A família precisa demonstrar que ele existe, que pertence ao espólio e como deve ser tratado.
A dispensa de pagamento prévio do ITCMD, conforme relatada no artigo do CNB/SP, ajuda a evitar que uma discussão tributária impeça a conclusão do inventário extrajudicial. Mas ela não resolve a falta de organização. Se os herdeiros não sabem onde procurar, se não têm documentos ou se há divergência familiar, o ganho procedimental pode se perder em atraso, conflito e custo profissional.
Imposto depois não significa planejamento depois
É tentador ler a mudança como autorização para deixar a parte tributária para o fim. Esse é o erro. A diferença entre não pagar antes e não planejar antes é enorme. O ITCMD continua sendo um tema relevante, especialmente porque envolve competência estadual, interpretação fiscal e particularidades do patrimônio. A decisão não é uma isenção, nem uma promessa de economia automática.
Planejar antes significa saber quais bens existem, como estão titulados, quais documentos comprovam origem e propriedade, quem terá acesso às informações e que caminhos sucessórios são compatíveis com a sua família. Em alguns casos, testamento, reorganização patrimonial, governança familiar e seguro de vida podem entrar na mesma mesa de análise, cada um com função diferente e sem substituir orientação jurídica e tributária.
A pergunta não é só quem herda, é quem sustenta a travessia
O inventário é uma etapa de transição. Enquanto ele não se resolve, a vida da família continua: moradia, escola, saúde, empresa, dívidas, impostos e manutenção do padrão possível. Quando parte do patrimônio está no exterior, a distância entre o bem e a necessidade financeira imediata pode aumentar. Um ativo valioso pode não se transformar rapidamente em liquidez para quem ficou.
A decisão do CNJ sinaliza mais previsibilidade para inventários extrajudiciais com bens no exterior, mas previsibilidade não nasce apenas da norma. Ela nasce de escolhas feitas em vida. Se o seu patrimônio atravessou fronteiras, a sua organização familiar também precisa atravessar. Caso contrário, a herança pode chegar acompanhada de dúvida, espera e decisões tomadas por quem não conhecia o plano.
Na Harpia, proteção familiar e sucessão entram na mesma conversa: preservar o seu patrimônio antes que uma ausência transforme organização em disputa.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.