


Escritura de inventário dispensa ITCMD prévio.
A mudança reduz um obstáculo formal, mas não elimina imposto, documentos nem decisões que podem travar a sua família.
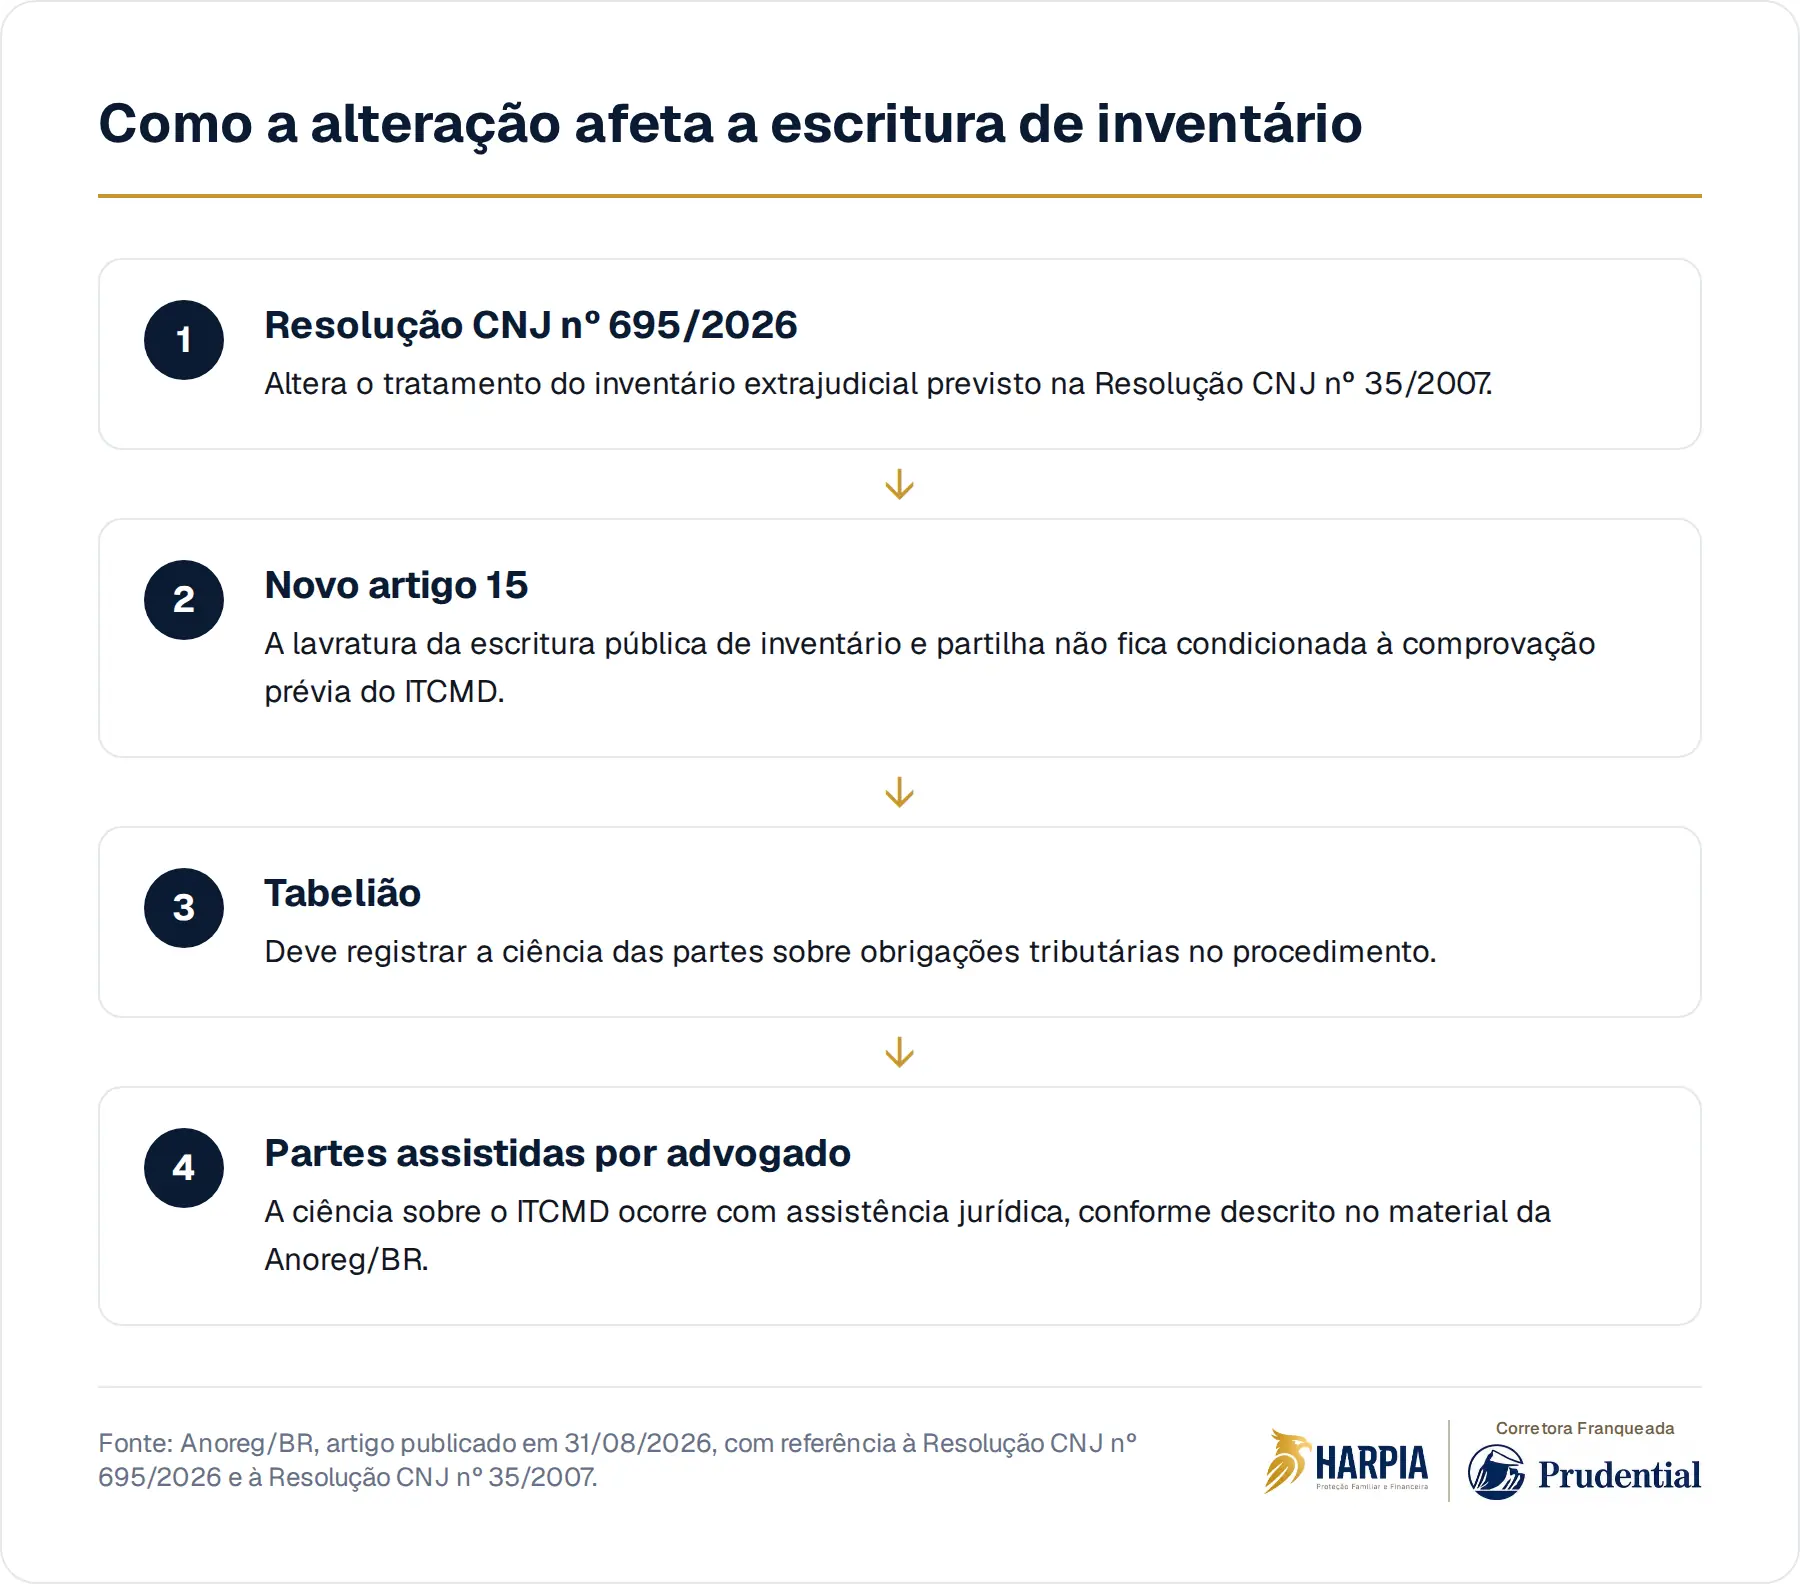
A Resolução CNJ nº 695/2026 mudou um ponto sensível do inventário extrajudicial: a escritura pública de inventário e partilha, em cartório, não fica condicionada à comprovação do recolhimento prévio do ITCMD, segundo artigo publicado pela Anoreg/BR.
O hábito silencioso é deixar esse assunto no fundo da gaveta porque a sua família “resolve depois”. Enquanto você está presente, documentos, contas, imóveis e decisões fiscais parecem administráveis. Quando falta quem organizava tudo, o custo invisível aparece: tempo parado, dúvida entre herdeiros e patrimônio aguardando formalização.
O cartório pode andar, mas a conta não sumiu
O ITCMD é o imposto estadual que incide, em termos gerais, sobre transmissão por herança ou doação. A mudança apontada pela Anoreg/BR trata da etapa de lavratura da escritura pública de inventário e partilha. Em linguagem simples, o cartório não condiciona esse ato à prova de que o imposto já foi recolhido antes.
Isso não significa perdão, desconto ou dispensa do imposto. Significa que uma exigência formal deixou de funcionar como barreira prévia para a escritura, dentro do que prevê o novo artigo 15 da Resolução CNJ nº 35/2007, alterado pela Resolução CNJ nº 695/2026. O caso concreto continua exigindo análise jurídica e tributária.
A ciência das partes vira parte do documento
A alteração também indica que o tabelião deve consignar a ciência das partes, assistidas por advogado, sobre as obrigações tributárias decorrentes do inventário. Esse ponto importa para você porque tira o tema do campo do “ninguém avisou” e coloca a responsabilidade registrada dentro do próprio procedimento.
Na prática, a sua família pode formalizar a partilha por escritura, quando preenchidos os requisitos do inventário extrajudicial, sem transformar a comprovação prévia do ITCMD em trava automática para a lavratura. Mas a obrigação tributária continua existindo e precisa ser compreendida antes que os herdeiros assumam decisões patrimoniais.
"Se o imposto não precisa vir antes, posso deixar para depois"
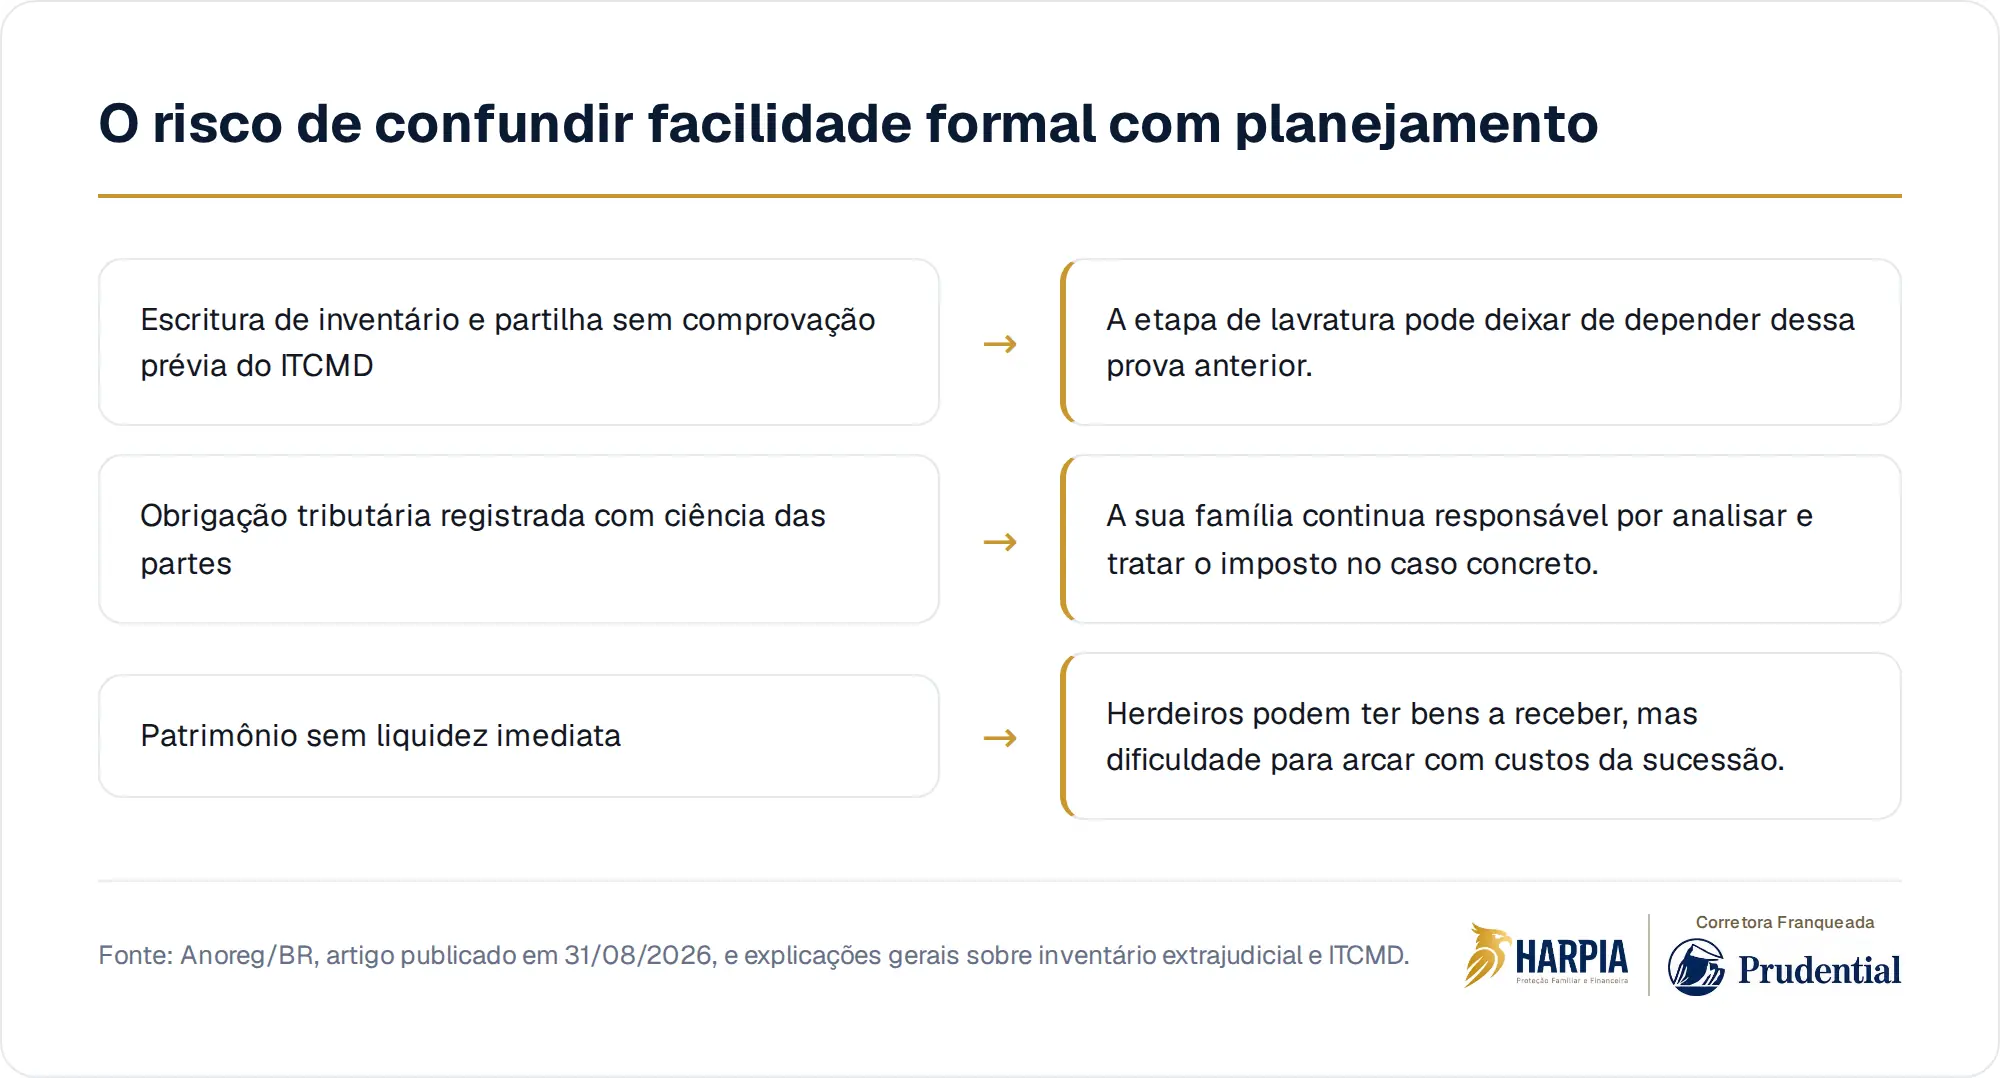
Essa é a leitura perigosa. Quando você confunde “não precisa comprovar antes da escritura” com “não preciso planejar o imposto”, troca um obstáculo visível por um problema mais silencioso. A sucessão pode avançar em uma etapa, enquanto a família ainda não sabe de onde virá o dinheiro para tributos, despesas e regularizações.
O ponto central não é apenas pagar ou não pagar em determinado momento. É saber se haverá liquidez. Um patrimônio concentrado em imóvel, participação em negócio ou bens difíceis de vender pode deixar herdeiros ricos no papel e apertados no caixa. A regra processual pode facilitar o caminho, mas não cria dinheiro disponível.
Escritura não é o mesmo que sucessão resolvida
A escritura pública de inventário e partilha é uma etapa importante, mas a sucessão patrimonial costuma envolver outras providências. Se houver imóvel, por exemplo, a regularização registral é relevante para que a titularidade fique alinhada à partilha. Se houver empresa, investimentos ou dívidas, cada ativo pode exigir documentos e procedimentos próprios.
Por isso, a boa notícia regulatória não substitui preparação. Você continua precisando saber quais bens compõem o patrimônio, quem são os herdeiros, quais documentos existem, quais dívidas podem aparecer, quais impostos incidem e que conversas familiares ainda não foram feitas. Sem isso, a família pode ter uma escritura possível, mas uma sucessão emocionalmente e financeiramente pesada.
O que precisa estar decidido antes de a família precisar decidir
A pergunta prática é simples: se você faltasse hoje, a sua família saberia o que fazer primeiro? Saber onde estão os documentos, quais bens existem, quem acompanha os assuntos contábeis e jurídicos, como acessar informações essenciais e de onde viria liquidez para custos imediatos muda a experiência de quem fica.
Planejamento sucessório não é tentar controlar o futuro. É reduzir improviso no momento em que a sua família terá menos energia para decidir. Mudanças como a da Resolução CNJ nº 695/2026 mostram que o sistema pode remover algumas travas formais. Mas a organização do seu patrimônio continua sendo uma decisão sua.
Se a sua sucessão ainda depende de improviso, a Harpia pode ajudar você a organizar uma conversa sobre proteção familiar, liquidez e continuidade patrimonial.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Artigo Desjudicialização tributária e a publicidade registral da sucessão – Por Fernando Keutenedjian MadyAnoreg/BR · 31 de agosto de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.