


A tributação do resseguro muda e sua apólice pode sentir.
Uma regra distante do seu cotidiano pode influenciar a estrutura por trás do seguro que protege a sua família.
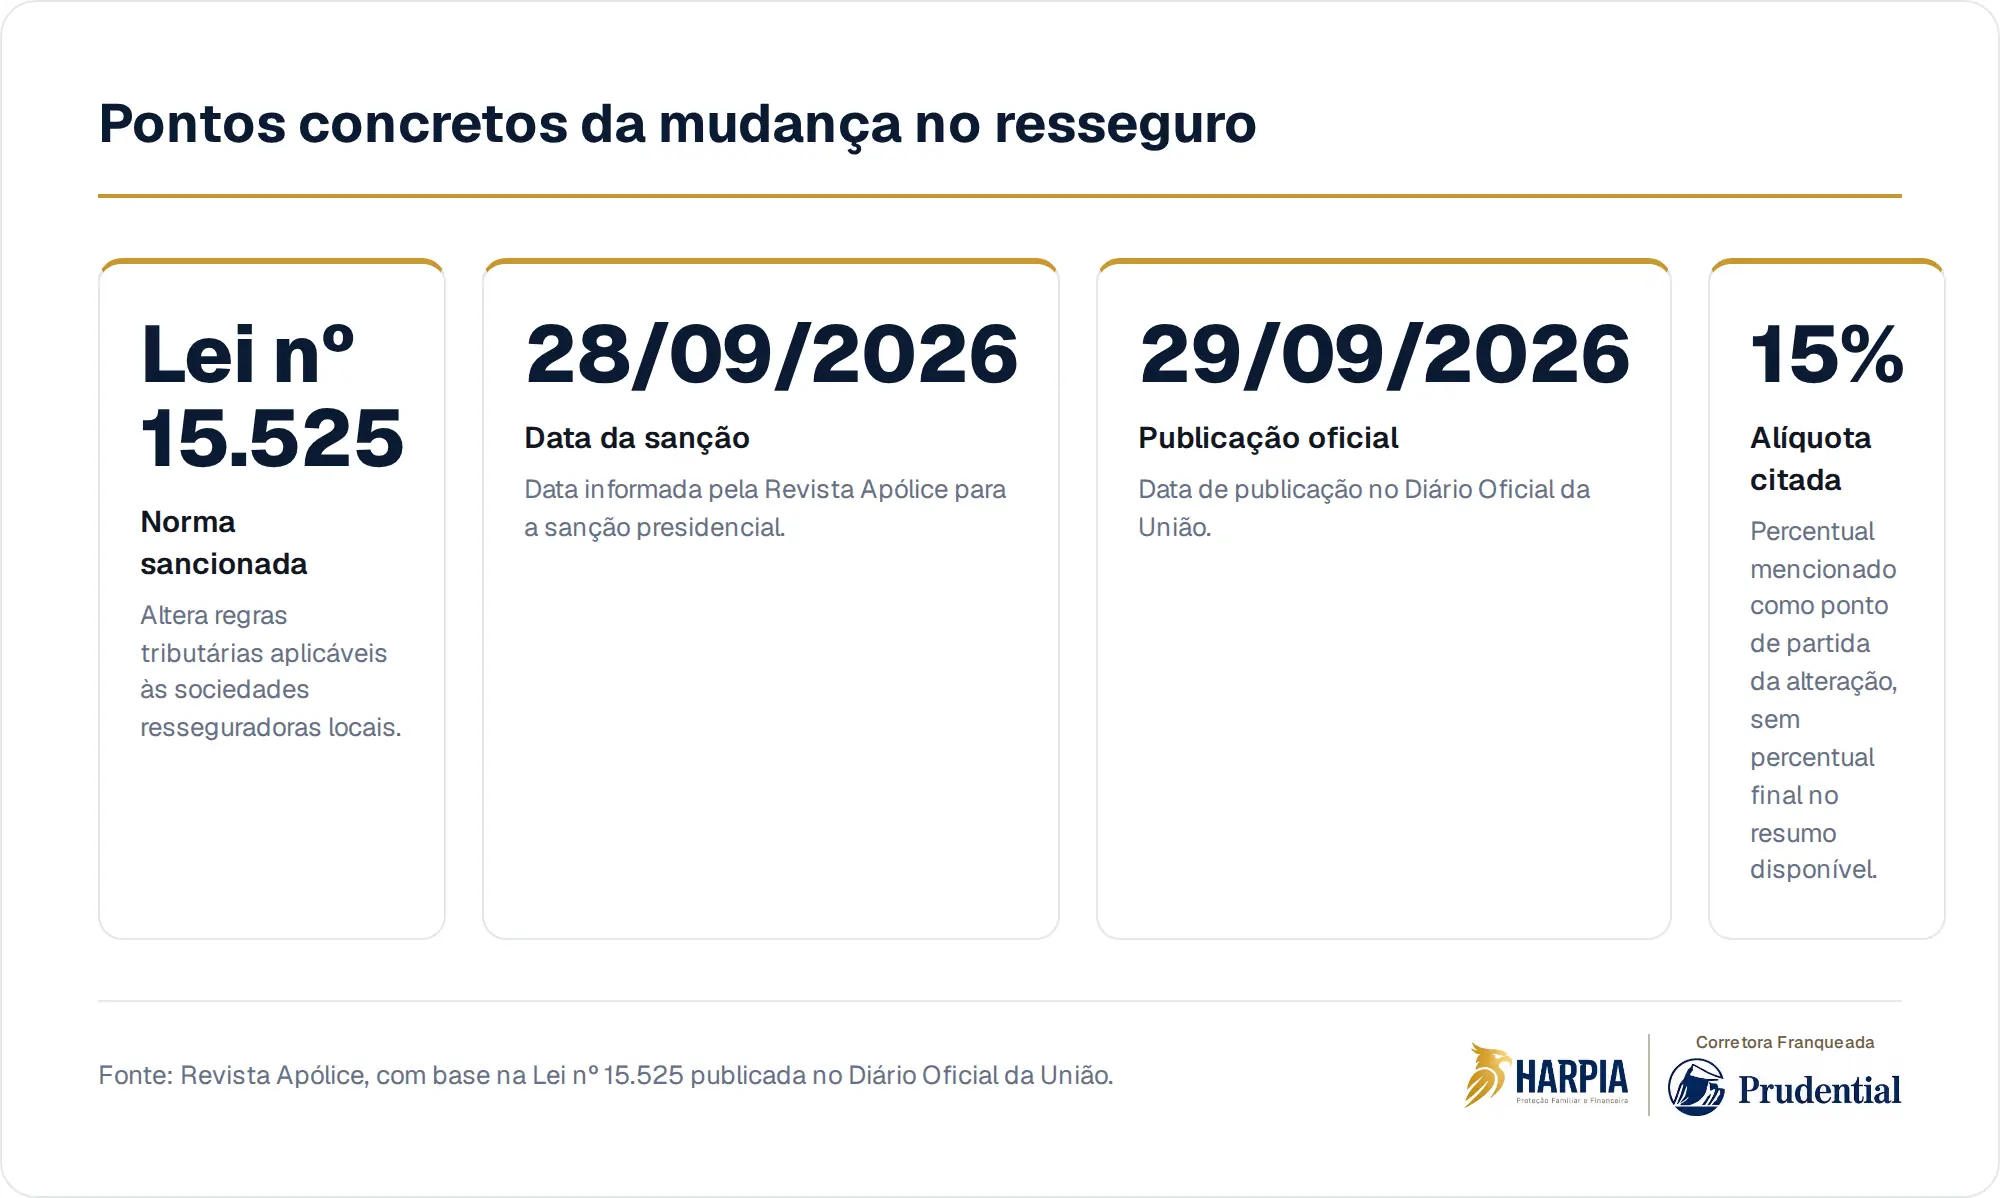
A Lei nº 15.525, de 28 de setembro de 2026, foi sancionada e publicada no Diário Oficial da União no dia seguinte, segundo a Revista Apólice. A norma altera regras tributárias aplicáveis às sociedades resseguradoras locais. Para quem contrata seguro de vida pensando na família, o assunto parece distante, mas fica na camada invisível que sustenta parte do mercado segurador.
O hábito silencioso é olhar apenas para o valor mensal, o capital segurado e o nome dos beneficiários. Quase nunca você pergunta como a seguradora distribui riscos grandes, quem participa dessa estrutura e quais regras tornam o produto viável ao longo do tempo. O custo invisível aparece quando o planejamento familiar depende de contratos que você enxerga só pela primeira página.
Resseguro é o seguro que você quase nunca vê
Resseguro, em termos gerais, é uma relação entre empresas do mercado segurador. A seguradora assume compromissos com seus clientes e pode transferir parte do risco a uma resseguradora, conforme contratos próprios. Isso não coloca a resseguradora no lugar da seguradora perante a sua família, nem transforma você em parte daquele contrato empresarial.
Mesmo assim, essa engrenagem importa. Quando uma seguradora oferece produtos, aceita determinados perfis de risco ou estrutura coberturas, ela considera sua capacidade financeira, sua política interna e seus arranjos de transferência de risco. Uma mudança tributária para resseguradoras locais não muda automaticamente a sua apólice, mas pode entrar no cálculo das ofertas futuras e das decisões de mercado.
"A minha apólice não tem nada a ver com resseguro". Tem mais do que parece
A sua apólice continua sendo regida pelas cláusulas contratadas, pela seguradora responsável e pelas normas aplicáveis ao seguro. Esse é o ponto principal. Mas seguro não é um papel isolado em uma gaveta. Ele faz parte de uma cadeia de capital, cálculo atuarial, regulação, tributação e gestão de risco que existe antes de o contrato chegar à sua mesa.
Para proteção familiar e sucessão, essa visão muda a conversa. Se você escolhe apenas o menor preço, sem analisar beneficiários, exclusões, atualização do capital, adequação ao seu patrimônio e continuidade do planejamento, pode estar tratando como simples despesa algo que deveria ser uma peça de organização. O bastidor do resseguro lembra que o barato precisa ser lido dentro de um sistema, não sozinho.
O que mudou, e o que ainda não dá para concluir
A informação disponível é objetiva: a Lei nº 15.525 foi sancionada em 28 de setembro de 2026, publicada em 29 de setembro de 2026 e trata de regras tributárias para sociedades resseguradoras locais. A reportagem da Revista Apólice também registra alteração envolvendo uma alíquota de 15%, mas o resumo disponível não informa o percentual final. Sem esse dado, ele não deve ser presumido.
Também é importante separar fato consumado de efeito prático. A lei foi sancionada, não é apenas um projeto. Mas isso não significa que todo seguro de vida ficará mais caro, mais barato ou diferente por causa dela. O impacto concreto depende de contratos entre empresas, decisões das seguradoras, regulação aplicável e leitura tributária específica. Para o seu caso, a análise precisa ser individual.
Quando o bastidor vira problema dentro de casa
O risco mais doloroso para a sua família continua sendo a falta de liquidez no momento errado. Se você deixa dependentes, dívidas, imóvel, participação em empresa ou investimentos que exigem tempo para serem acessados, a ausência de planejamento pode obrigar quem fica a negociar sob pressão. Inventário, despesas imediatas e decisões patrimoniais não esperam a família se reorganizar emocionalmente.
Seguro de vida pode ser uma ferramenta dentro desse plano, desde que contratado de forma compatível com o seu perfil e sujeito às condições da seguradora. Ele não substitui testamento, inventário, orientação jurídica, planejamento tributário ou uma conversa franca sobre beneficiários. O papel dele precisa ser entendido junto com o restante do seu patrimônio, não como solução mágica.
O seu plano depende de uma regra que você nunca leu?
A pergunta não serve para transformar você em especialista em tributação de resseguro. Serve para mostrar que o planejamento da sua família não vive apenas na sua intenção. Ele depende de contratos, nomes indicados, regras legais, empresas reguladas e decisões que você talvez nunca tenha revisado depois de assinar.
- Confira se os beneficiários do seu seguro ainda refletem a sua realidade familiar.
- Veja se o capital contratado conversa com dívidas, renda e dependentes.
- Entenda quais cláusulas exigem atenção antes de sua família precisar delas.
- Revise se seguro, patrimônio e sucessão estão apontando para o mesmo objetivo.
Quanto mais patrimônio você constrói, maior o custo de deixar decisões importantes no improviso. A lei sobre resseguradoras talvez não altere hoje a sua rotina, mas ela revela algo essencial: até o que parece distante pode influenciar a estrutura que protege quem depende de você.
A Harpia ajuda você a olhar para o seguro de vida dentro do seu planejamento familiar e sucessório, com clareza sobre o que depende da apólice, da lei e da análise do seu caso.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Sancionada a lei que altera regras tributárias para resseguradorasRevista Apólice · 29 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.