


Seguro de vida avança, mas a sua proteção pode ficar para trás.
O crescimento do setor revela uma pergunta prática: se a sua renda faltar, quem sustenta a casa, as dívidas e os planos?
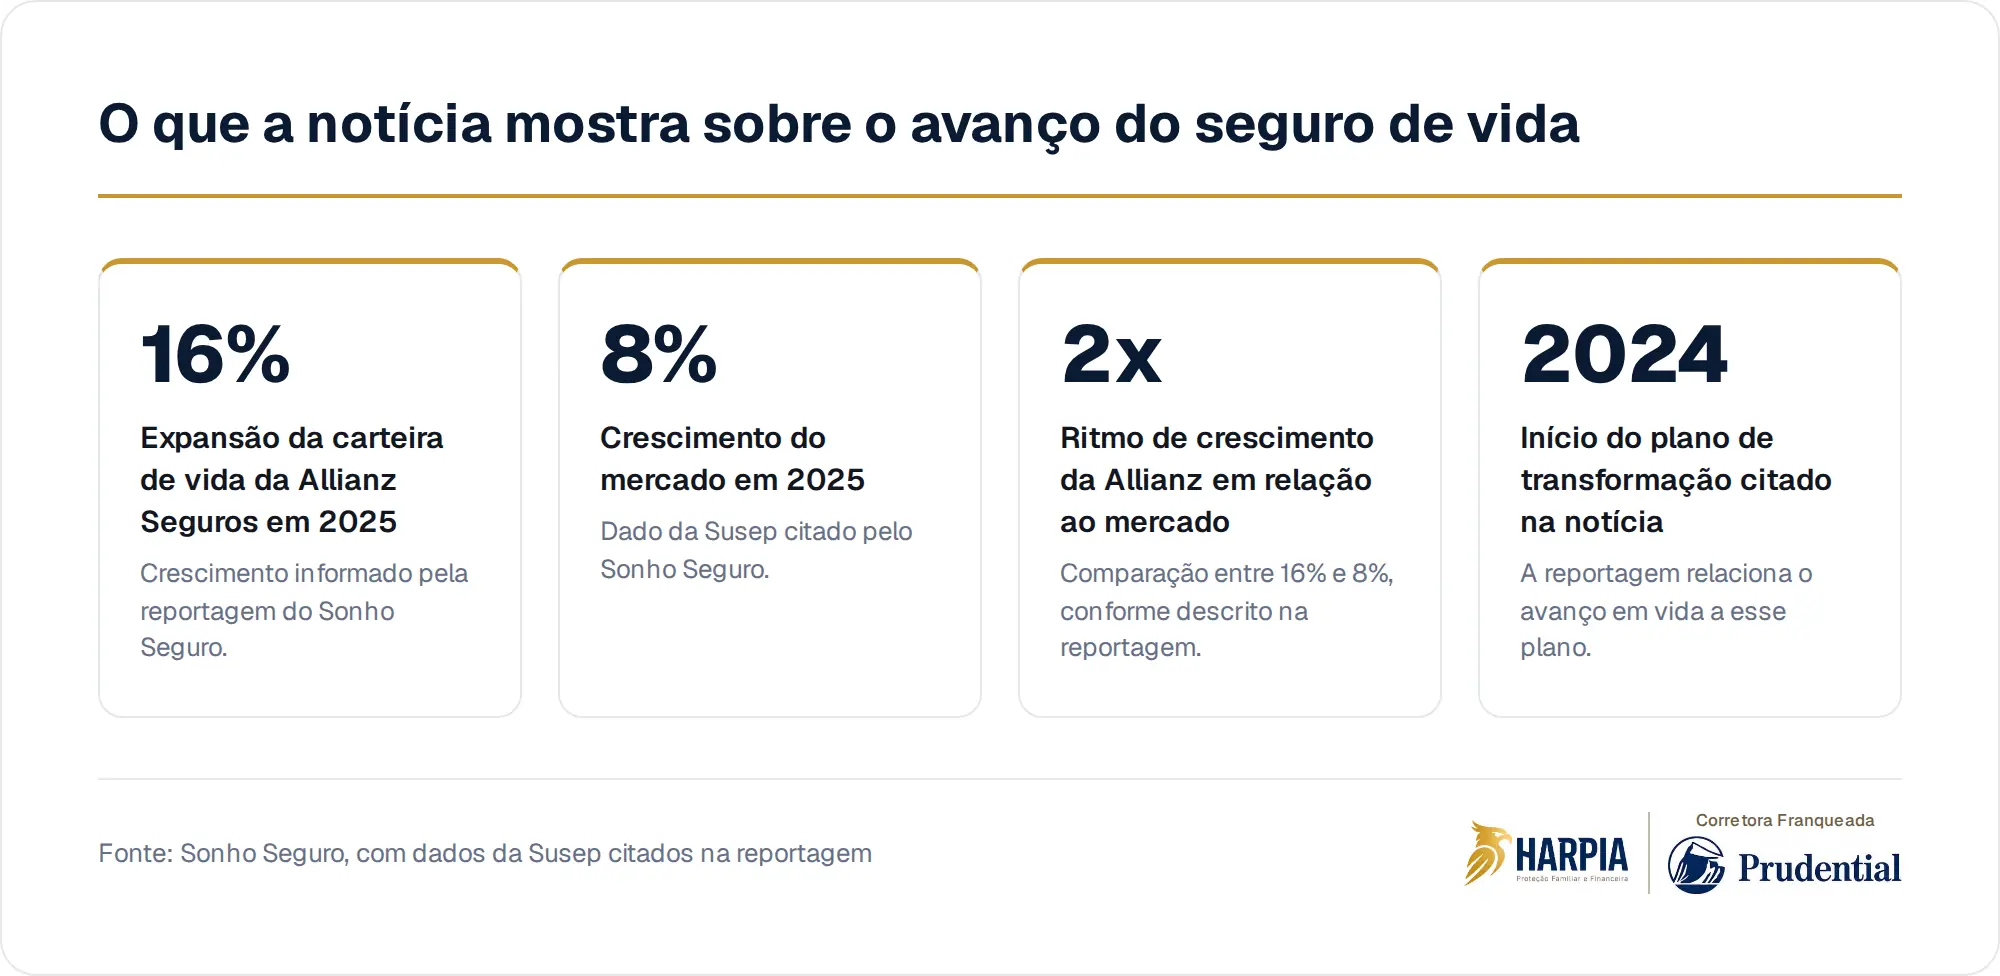
Em 2025, a carteira de seguro de vida da Allianz Seguros no Brasil cresceu 16%, enquanto o mercado avançou 8%, segundo reportagem do Sonho Seguro com dados da Superintendência de Seguros Privados (Susep). A notícia também informa que o segmento ganhou protagonismo na estratégia da companhia, dentro de um plano de transformação iniciado em 2024.
O dado chama atenção porque muita gente trata seguro de vida como uma despesa que pode esperar. A conta do condomínio, a escola, a parcela do imóvel, o financiamento do carro, o cuidado com pais idosos e a manutenção de um negócio entram no orçamento. A pergunta sobre quem paga tudo isso se você faltar costuma ficar fora dele.
O crescimento do mercado não paga as suas contas
Quando uma grande seguradora reforça sua aposta em vida, isso não significa que você precise comprar qualquer produto. Significa que a conversa sobre proteção deixou de ser periférica. O mercado está olhando para um risco que a sua família talvez já carregue há anos, mesmo sem dar nome a ele: a dependência da sua renda, da sua presença e da sua capacidade de decidir.
A sua vida financeira pode parecer organizada enquanto você está no comando. Mas patrimônio não é apenas o que você acumulou. Também é a engrenagem que mantém esse patrimônio de pé: salário, pró-labore, contratos, crédito, decisões do dia a dia e acesso a informações. Se tudo isso passa por você, a falta de um plano transforma organização em improviso.
"Seguro de vida é caro." Caro é descobrir a falta de liquidez tarde demais
A objeção faz sentido. Ninguém gosta de assumir mais um compromisso financeiro sem entender por quê. O problema é comparar o custo de um seguro apenas com o boleto do mês, e não com o custo de uma família sem dinheiro disponível quando mais precisa. A falta de liquidez pode aparecer antes mesmo de qualquer disputa familiar.
Despesas correntes não esperam o inventário terminar. Dívidas continuam existindo. Um negócio pode precisar de caixa. Filhos podem depender de escola, plano de saúde e moradia. Em termos gerais, o seguro de vida pode ser desenhado para criar uma reserva de proteção, conforme as condições da apólice e a análise da seguradora. O desenho correto depende do seu caso, dos beneficiários e dos objetivos familiares.
O inventário organiza bens, não substitui renda
O inventário é o procedimento usado para apurar bens, direitos, dívidas e herdeiros. Ele pode ocorrer pela via judicial ou extrajudicial, conforme os requisitos do caso. Mas a existência de um imóvel, de investimentos ou de participação em empresa não resolve automaticamente a necessidade de dinheiro da sua família no curto prazo.
Em linhas gerais, o seguro de vida tem lógica própria e não deve ser confundido com a partilha de bens. Ainda assim, beneficiários, capitais segurados, coberturas, exclusões e documentação precisam ser analisados com cuidado. Não é uma decisão para ser tomada com base apenas em uma simulação rápida, nem em uma frase genérica sobre proteção.
A pergunta certa não é qual produto está em alta
A notícia sobre a Allianz mostra uma tendência de atenção ao seguro de vida, mas a sua decisão precisa partir da sua realidade. Antes de comparar propostas, você precisa entender o tamanho do buraco financeiro que a sua ausência abriria. Sem isso, qualquer valor parece alto demais ou baixo demais.
- Quais despesas da sua casa dependem diretamente da sua renda?
- Quem teria acesso às informações bancárias, contratos e documentos importantes?
- Que dívidas ou financiamentos continuariam existindo se você faltasse?
- O seu patrimônio é líquido o suficiente para sustentar a família sem venda apressada?
- Quem depende de você hoje, mesmo que não more na mesma casa?
Essas perguntas não substituem análise jurídica, tributária ou securitária. Elas ajudam você a sair do campo abstrato. Seguro de vida não é apenas sobre morte. É sobre o intervalo entre a perda e a reorganização da vida financeira de quem fica.
Quando a decisão não existe, alguém decide no pior dia
Adiar também é uma forma de decidir. Só que, nesse caso, a decisão costuma cair no colo de quem está emocionalmente abalado, com contas chegando e pouca clareza sobre documentos, prazos e recursos disponíveis. A sua família pode até se entender bem, mas isso não elimina burocracia, necessidade de caixa ou incerteza.
O ponto não é viver esperando o pior. É reconhecer que proteção familiar faz parte do mesmo planejamento que levou você a comprar um imóvel, montar uma reserva, investir ou construir um negócio. Se existe algo que depende de você, existe algo que precisa ser protegido antes que a falta de plano vire a principal herança.
Na Harpia, a conversa começa pelo que a sua família precisaria preservar se a sua renda faltasse, antes de olhar para qualquer proposta de seguro.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Allianz avança em seguro de vida e cresce o dobro do mercadoSonho Seguro · 08 de outubro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.