


Seguro de pessoas ganha nova operadora no país.
A autorização aumenta o mapa do mercado, mas a sua proteção depende de finalidade, beneficiários, valores e leitura cuidadosa das condições.
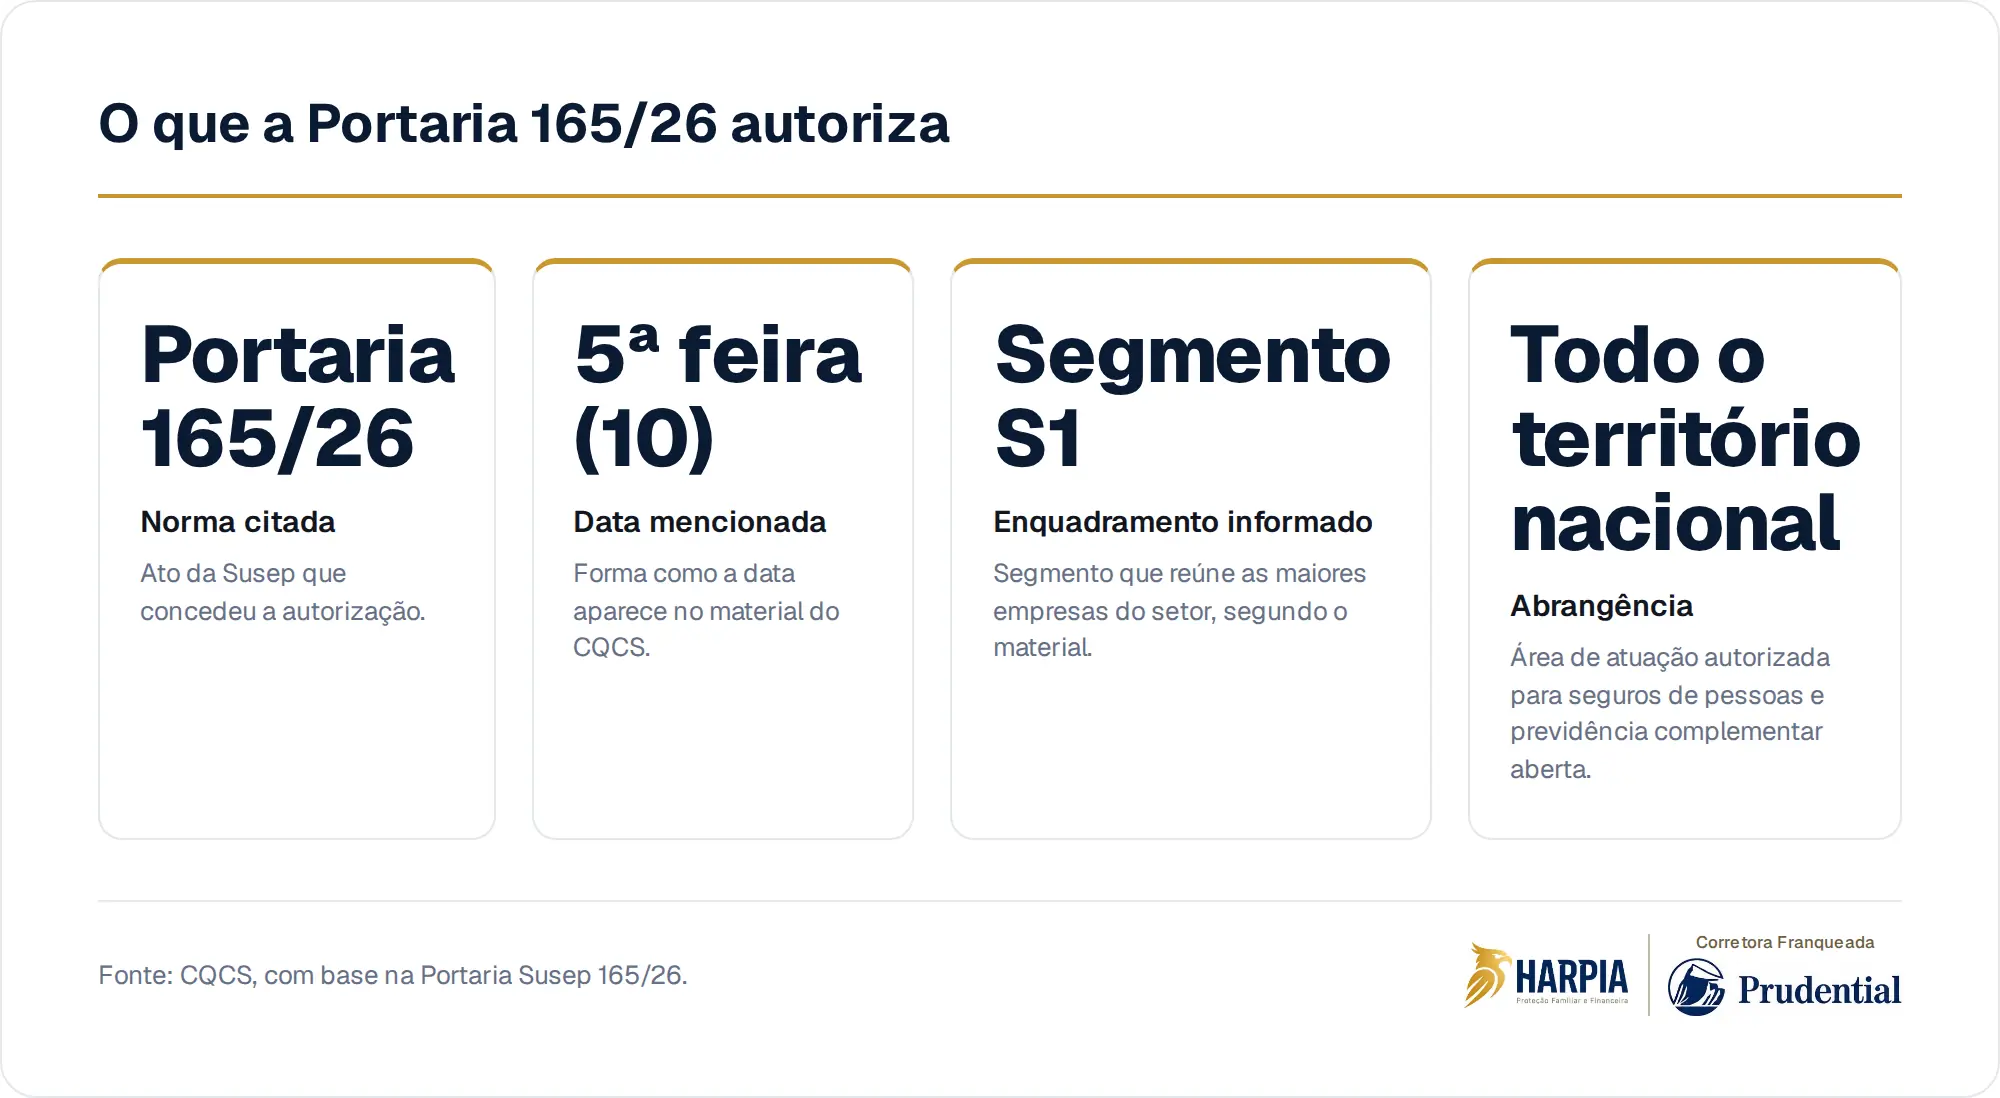
A Susep publicou a Portaria 165/26, autorizando a IRB (SEG) Vida e Previdência Seguradora a operar seguros de pessoas e planos de previdência complementar aberta em todo o território nacional. Segundo o CQCS, a autorização vale para o segmento S1, que reúne as maiores empresas do setor, e a norma também homologa a eleição de administradores.
Para a sua família, a notícia não deveria virar apenas mais um nome na prateleira. O hábito silencioso é tratar seguro de vida e previdência como produto para resolver depois, quando sobrar tempo, quando o financiamento acabar, quando o negócio estabilizar. O custo invisível aparece justamente antes disso: na ausência de uma decisão clara sobre quem depende da sua renda e como o seu patrimônio seria organizado se você faltasse.
Mais opções não substituem uma decisão sua
A entrada de uma nova seguradora autorizada a atuar em seguros de pessoas e previdência complementar aberta mostra um mercado em movimento. Isso pode ampliar alternativas, canais, desenhos de produtos e formas de atendimento. Mas a existência de mais alternativas também aumenta a chance de você comparar apenas nomes, taxas aparentes ou promessas de conveniência, sem olhar para o problema central.
Seguro de pessoas não começa pela seguradora. Começa pela pergunta sobre a sua casa: quem perderia renda se você não estivesse mais ali, por quanto tempo essa perda pesaria e quais obrigações continuariam existindo. Financiamento, escola, saúde, manutenção do imóvel, sociedade em empresa e apoio a pais idosos não desaparecem porque a família está de luto.
"Se a Susep autorizou, então está tudo certo." Não é assim
A autorização da Susep é uma condição regulatória relevante. Em termos gerais, ela indica que uma empresa pode operar naquele ramo sob supervisão do órgão competente. Isso é diferente de dizer que qualquer produto daquela empresa serve para você, que a sua proposta será aceita, que determinada cobertura estará incluída ou que a indenização seguirá exatamente a expectativa criada em uma conversa informal.
Entre a autorização regulatória e a proteção concreta da sua família existe um caminho técnico. Ele passa por proposta, análise de risco, definição de coberturas, exclusões, beneficiários, prazos, reajustes, carências quando existirem e demais condições da apólice ou do plano. Cada caso exige leitura cuidadosa, porque uma palavra em contrato pode mudar o efeito prático da decisão.
Seguro de pessoas e previdência aberta não têm a mesma função
A mesma portaria citada pelo CQCS envolve dois campos que costumam aparecer juntos, mas não são sinônimos. Seguros de pessoas, em termos gerais, tratam de proteção financeira diante de eventos previstos em contrato, como morte ou outros riscos pessoais, conforme as condições contratadas. Já a previdência complementar aberta costuma estar ligada à formação de reserva, planejamento de longo prazo e eventual organização de renda futura.
Na vida real, você pode precisar dos dois, de um deles ou de nenhum naquele momento. O erro está em escolher por rótulo. Se a sua preocupação é manter renda para dependentes, uma reserva de longo prazo talvez não responda sozinha. Se a sua preocupação é aposentadoria, um seguro mal dimensionado talvez não resolva. Se a sua preocupação é sucessão, os instrumentos precisam conversar com testamento, regime de bens, inventário e estrutura patrimonial.
O custo invisível mora nos detalhes que ninguém quer revisar
O seu maior risco pode não ser a falta absoluta de seguro ou previdência. Pode ser a sensação de estar protegido sem ter verificado se a proteção acompanha a sua vida atual. O beneficiário indicado antes do segundo casamento, o capital segurado que não conversa mais com o padrão de vida da família, o plano antigo que ninguém entende e a sociedade empresarial sem combinação prévia são exemplos de fragilidades comuns.
Uma revisão séria olha para pontos que parecem burocráticos, mas têm efeito direto sobre a sua família:
- quem depende hoje da sua renda, total ou parcialmente;
- quais dívidas, compromissos e despesas continuariam sem você;
- quem está indicado como beneficiário e se essa escolha ainda faz sentido;
- como seguro, previdência, investimentos, imóveis e empresa se conectam;
- quais condições contratuais precisam ser compreendidas antes da contratação.
Nenhuma dessas perguntas exige pânico. Exige método. O patrimônio que você construiu ao longo de anos não deveria depender de memória, improviso ou conversa deixada para depois.
A pergunta certa vem antes da proposta
Quando uma nova operadora entra no mercado, é natural prestar atenção. Mas a pergunta mais importante não é qual empresa apareceu agora. É o que a sua família precisaria que estivesse resolvido se você não pudesse mais responder. Essa resposta não sai de uma vitrine de produtos. Sai de uma leitura honesta da sua renda, do seu patrimônio, dos seus vínculos familiares e das obrigações que você carrega.
Também é por isso que planejamento de proteção familiar não deve ser confundido com pressa para assinar. A pressa costuma simplificar demais: escolhe um valor redondo, evita conversas difíceis e deixa beneficiários sem revisão. A decisão bem feita faz o contrário. Ela organiza prioridades, compara instrumentos, reconhece limites e registra escolhas para que a sua família não tenha de adivinhar a sua intenção.
Na Harpia, planejamento de proteção familiar é uma conversa técnica e humana sobre renda, patrimônio, sucessão e escolhas que precisam estar claras antes de faltarem respostas.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Susep autoriza IRB a atuar como seguradoraCQCS · 10 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.