


Seguradoras podem abrir mais dados de risco.
A proposta de reporte em padrões internacionais mostra por que transparência também faz parte da proteção da sua família.
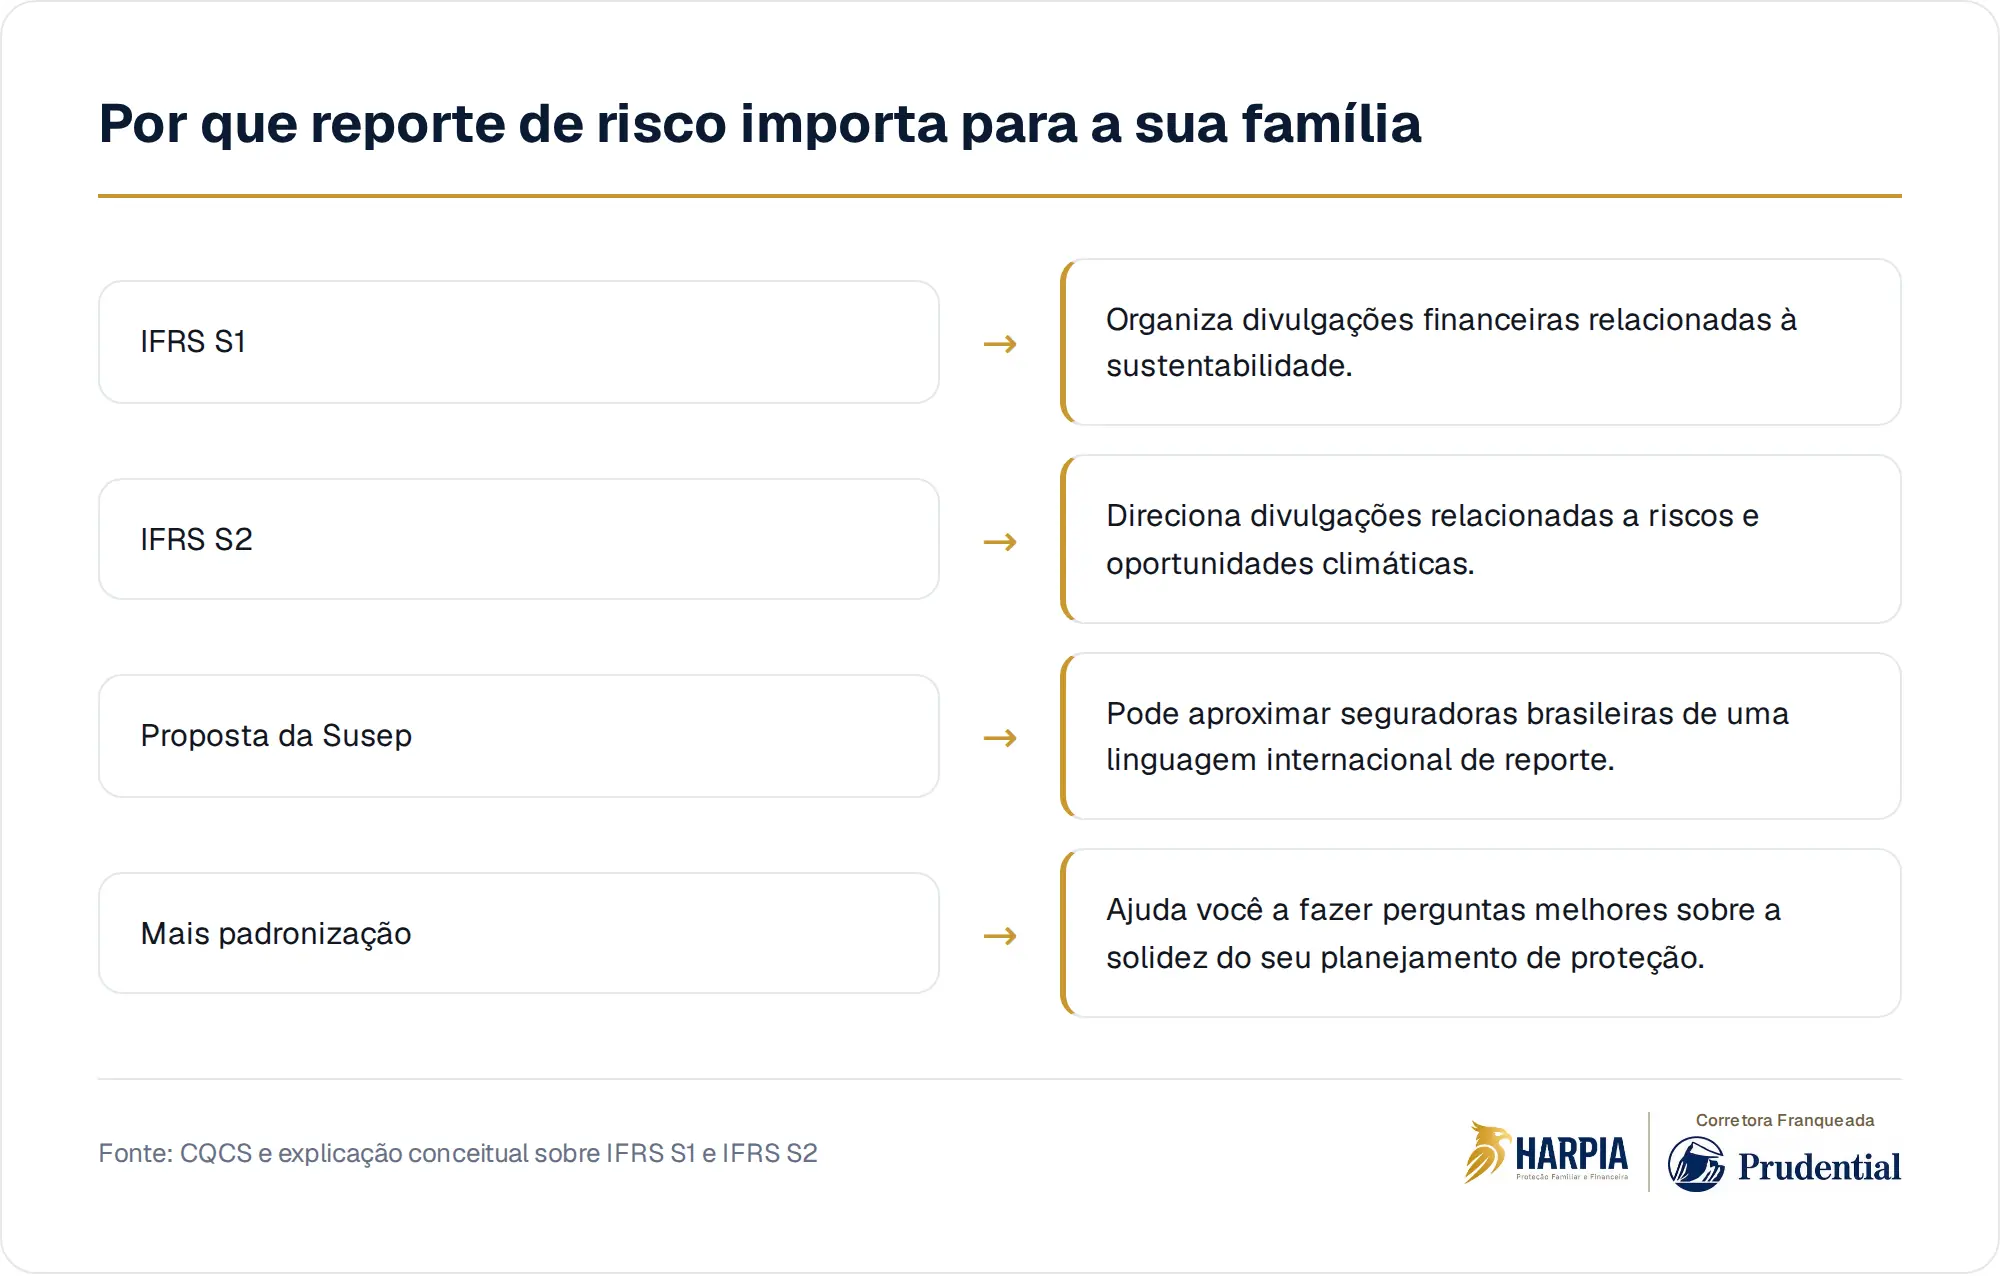
A Susep propôs que seguradoras adotem reportes no padrão IFRS S1 e IFRS S2, segundo notícia publicada pelo CQCS. A proposta seguirá para consulta pública e busca alinhar o mercado brasileiro de seguros a padrões internacionais de divulgação ligados a sustentabilidade e clima.
O hábito silencioso é tratar seguro como um contrato que você escolhe uma vez e depois guarda na gaveta. Só que a sua família depende de decisões tomadas por empresas, regras de supervisão, cenários econômicos e riscos que nem sempre aparecem com clareza no momento da contratação.
Transparência também é parte da proteção
Quando você pensa em seguro de vida, a primeira pergunta costuma ser sobre cobertura, valor segurado, beneficiários e custo. Tudo isso importa. Mas existe uma camada anterior: como o mercado mede e comunica os riscos que podem afetar a operação das seguradoras ao longo do tempo.
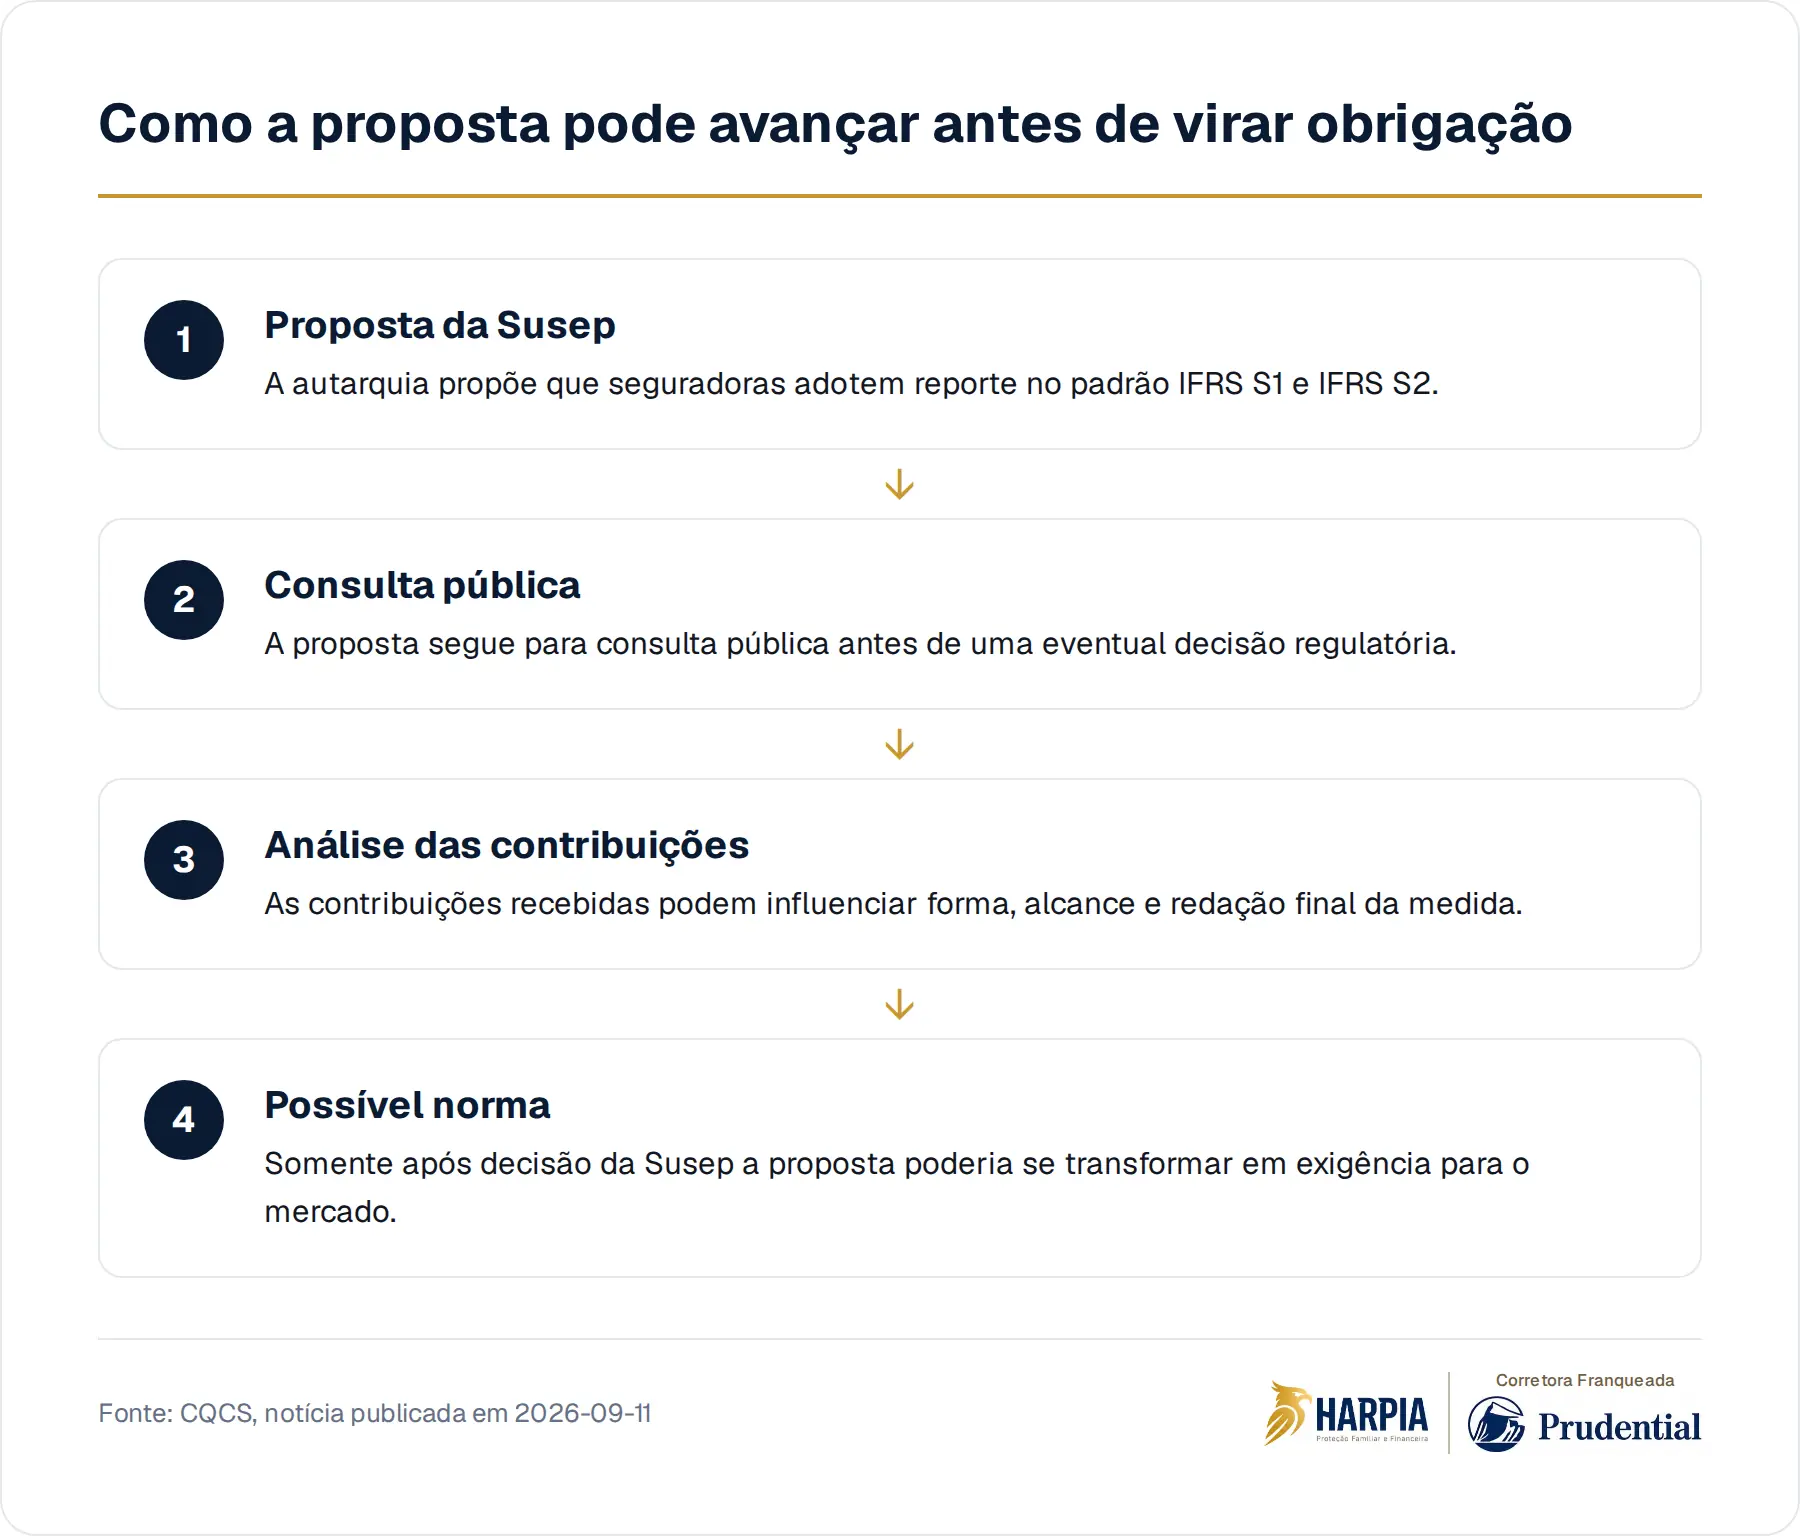
Os padrões IFRS S1 e IFRS S2 fazem parte de uma agenda internacional de divulgação de informações. Em termos gerais, o IFRS S1 trata de informações financeiras relacionadas à sustentabilidade, enquanto o IFRS S2 se concentra em divulgações relacionadas ao clima. A proposta da Susep, se avançar após a consulta pública, aproximaria as seguradoras brasileiras desse tipo de linguagem.
O que clima tem a ver com o seu seguro de vida?
A conexão pode parecer distante, mas não é. Seguradoras administram compromissos de longo prazo, reservas, investimentos, riscos operacionais e cenários que mudam. Eventos climáticos, transição energética, novas exigências regulatórias e impactos econômicos podem afetar a forma como uma companhia enxerga risco.
Isso não significa que uma proposta de reporte mude automaticamente a sua apólice, o seu preço ou qualquer condição contratual. Também não permite concluir que uma seguradora específica ficará melhor ou pior. O ponto é outro: mais padronização pode ajudar o mercado, supervisores e clientes a enxergarem melhor quais perguntas precisam ser feitas.
"Mas eu só quero proteger minha família." Justamente por isso
Quem sustenta uma casa costuma buscar simplicidade. Você quer saber se a sua família terá fôlego financeiro se você faltar, se o seu patrimônio não será desmontado às pressas e se as pessoas certas terão acesso aos recursos certos. Essa é uma preocupação prática, não técnica.
O problema é que decisões simples dependem de bases complexas. Uma apólice envolve seguradora, produto, beneficiários, regras contratuais, declaração de saúde, análise de aceitação e acompanhamento ao longo da vida. Se o mercado passa a discutir mais transparência sobre riscos relevantes, você ganha mais um sinal de que seguro não deveria ser comprado no piloto automático.
Consulta pública não é regra pronta
Um cuidado importante: a notícia do CQCS fala de proposta da Susep, não de obrigação já consumada. Consulta pública é uma etapa em que o regulador apresenta uma ideia normativa e recebe contribuições antes de uma eventual decisão. O resultado pode mudar de forma, prazo ou alcance.
Por isso, a leitura correta não é correr para refazer tudo por causa de uma manchete. A leitura correta é perceber a direção do debate. O setor de seguros está sendo chamado a explicar melhor riscos que antes ficavam mais distantes do consumidor comum. Para você, isso reforça a importância de ter acompanhamento técnico, leitura contratual e revisão periódica do planejamento.
O custo invisível de não perguntar
A sua família sente o impacto das escolhas que você não revisa. Beneficiário desatualizado, capital segurado desalinhado com as dívidas, patrimônio sem liquidez para inventário, sociedade empresarial sem plano de continuidade e dependentes que desconhecem documentos básicos: tudo isso costuma aparecer tarde demais.
Uma proposta de reporte internacional não resolve esses pontos sozinha. Mas ela lembra que proteção familiar não é apenas contratar algo. É criar um sistema de decisões coerentes, em que seguro, sucessão, patrimônio e liquidez conversam entre si. Quando essa conversa não acontece, a família herda dúvidas junto com os bens.
A pergunta certa não é só quanto custa
Preço importa, mas não deveria ser a única bússola. Antes dele, vem a pergunta sobre o papel daquele seguro no seu plano familiar. Ele serve para substituir renda, proteger um imóvel, dar liquidez para despesas sucessórias, equilibrar herdeiros, amparar um cônjuge ou preservar um negócio?
Quando o mercado discute padrões de transparência como IFRS S1 e IFRS S2, você também pode elevar o nível das suas próprias perguntas. O que precisa acontecer para a sua família atravessar uma ausência sem improviso? Quais documentos precisam estar claros? Quem sabe onde estão as decisões mais importantes?
Na Harpia, você conversa sobre seguro de vida dentro de um planejamento maior, com foco na proteção da sua família e na continuidade do patrimônio que você construiu.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Susep propõe que seguradoras adotem reporte no padrão IFRS S1 e S2CQCS · 11 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.