


Seguradora sai do sandbox e mira seguros de pessoas no país.
A mudança mostra por que a sua família precisa olhar além do preço e entender quem está por trás da apólice.
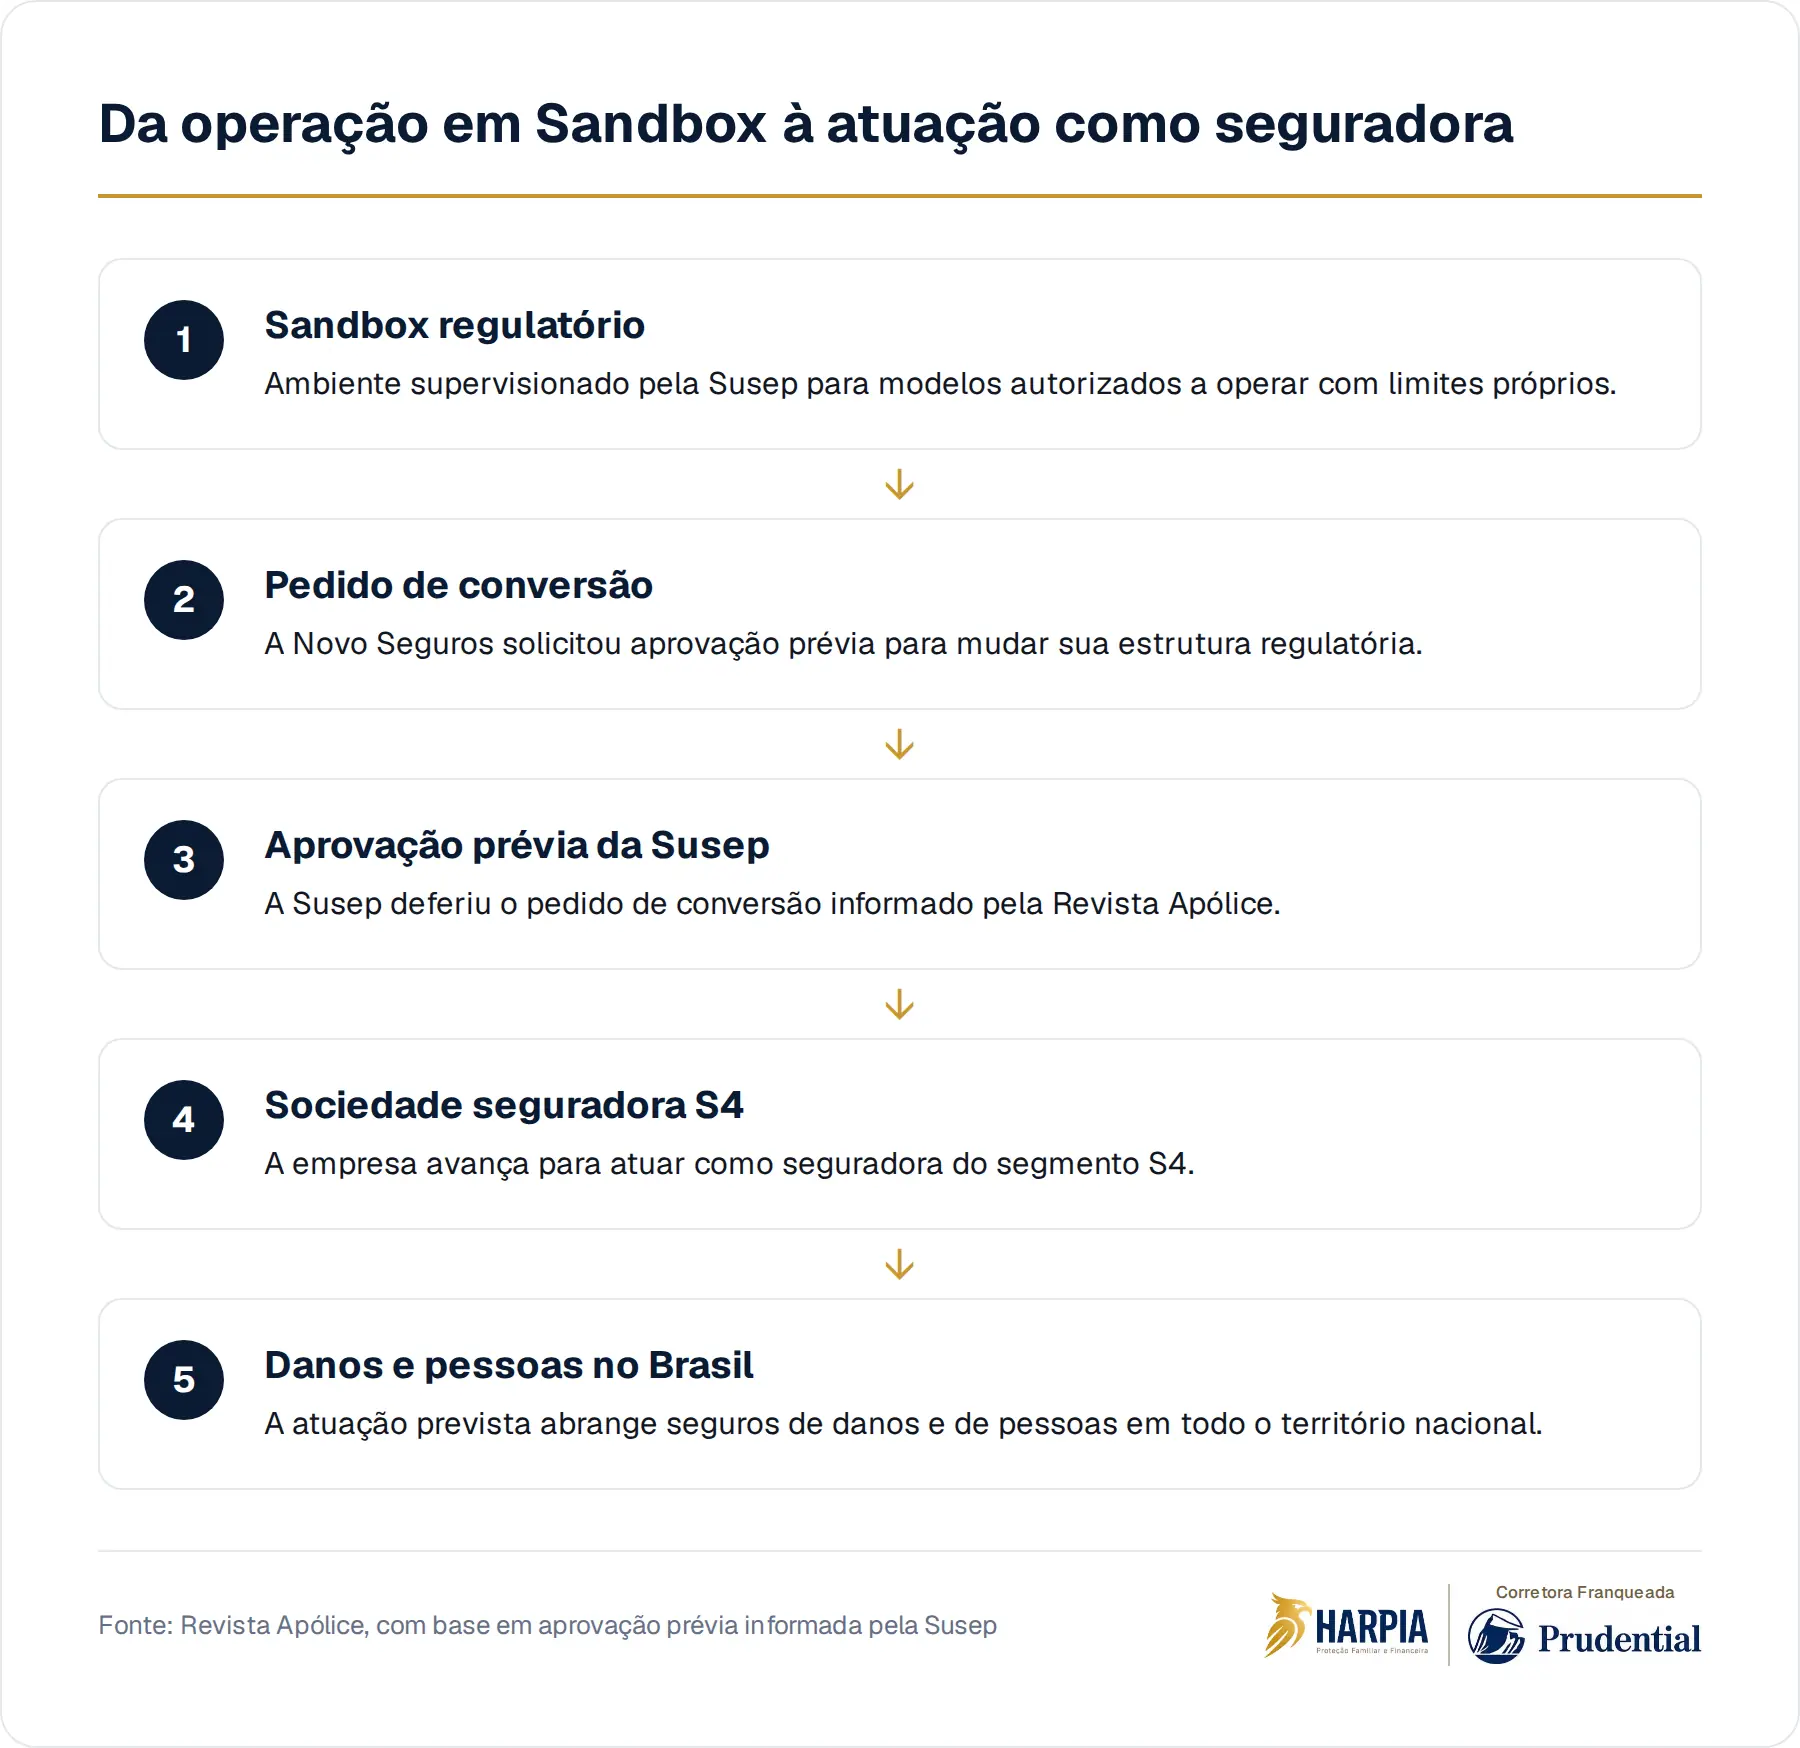
A Superintendência de Seguros Privados deferiu o pedido de aprovação prévia para a conversão da Novo Seguros em sociedade seguradora do segmento S4, segundo a Revista Apólice. O movimento permite à empresa avançar para fora do Sandbox regulatório e atuar com seguros de danos e de pessoas em todo o território nacional.
Na prática, muita gente escolhe seguro como escolhe uma assinatura digital: compara preço, clica, guarda o comprovante e segue a vida. O custo invisível desse hábito aparece quando você percebe que uma apólice não é só um produto. Ela depende de regras, autorização, solvência, operação, atendimento e clareza sobre quem assume cada compromisso.
O que muda quando uma empresa deixa o Sandbox
O Sandbox regulatório existe para permitir que empresas testem modelos de negócio sob supervisão, com limites próprios. Quando uma empresa recebe aprovação prévia para se converter em seguradora, ela passa para outra etapa regulatória. Não é apenas uma mudança de nome: é uma transição para uma estrutura desenhada para operar como seguradora, dentro das condições aplicáveis ao seu segmento.
No caso informado pela Revista Apólice, a aprovação prévia envolve o segmento S4 e a atuação em seguros de danos e de pessoas no Brasil. Seguros de pessoas são a família em que se enquadram, em termos gerais, proteções ligadas à vida, morte, invalidez, doenças graves e outros riscos pessoais, sempre conforme as condições de cada produto e de cada apólice.
Preço baixo não responde à pergunta principal
Quando você pensa em proteger a sua família, a primeira tentação é perguntar quanto custa. A pergunta é legítima, mas incompleta. Antes dela vem outra: que tipo de estrutura existe por trás daquela promessa contratual? Em seguro, a decisão não termina no boleto. Ela começa na escolha de uma seguradora autorizada, de uma cobertura adequada e de condições que você realmente entenda.
A corretora não define aceitação, preço, cobertura ou prazo de pagamento. Essas condições pertencem à seguradora e ao contrato. O papel de uma boa orientação é ajudar você a ler o cenário com menos pressa: quem é a seguradora, que ramo ela opera, quais riscos estão cobertos, quais exclusões existem e como aquela escolha conversa com o seu patrimônio e com os dependentes que contam com você.
"Seguro é tudo igual." Não quando a sua família depende dele
Para quem nunca precisou acionar uma apólice, seguro pode parecer uma categoria única. Mas seguro de automóvel, seguro residencial, seguro empresarial e seguro de vida respondem a problemas muito diferentes. Um protege um bem. Outro ajuda a organizar a continuidade financeira de quem fica. Confundir essas funções pode deixar a sua família com um contrato bonito, mas desalinhado ao risco principal.
Se você sustenta a casa, participa das despesas dos pais, tem filhos, sócios ou financiamento, o risco não é apenas a falta de um produto. O risco é comprar algo sem conexão com a sua realidade. A entrada de novas seguradoras e modelos no mercado aumenta opções, mas também aumenta a responsabilidade de comparar com critério.
Autorização regulatória não dispensa planejamento
O aval da Susep é um dado relevante porque mostra que o mercado é regulado e que existem etapas formais para uma empresa atuar como seguradora. Mas isso não substitui o seu planejamento. Uma autorização não diz, sozinha, qual capital segurado faz sentido para a sua família, qual cobertura combina com a sua idade, nem como integrar seguro de vida, reserva financeira, inventário e sucessão.
Também não significa que todo produto anunciado seja adequado ao seu caso. O contrato precisa ser lido como parte de uma arquitetura maior: renda mensal da casa, dívidas, padrão de vida dos dependentes, liquidez do patrimônio e tempo necessário para reorganizar a família se você faltar. Sem essa visão, até uma boa apólice pode ocupar o lugar errado.
A pergunta que fica não é sobre a seguradora, é sobre você
Novas autorizações, novos produtos e novas empresas chamam atenção porque movimentam o mercado. Mas a decisão mais importante continua dentro da sua casa. Se a sua renda desaparecesse, quem pagaria as contas nos primeiros meses? Quem teria liquidez enquanto inventário, venda de bens ou reorganização do negócio ainda estivessem pendentes?
Responder a isso exige menos ansiedade e mais método. Você não precisa dominar todos os termos técnicos do setor, mas precisa saber quais perguntas fazer antes de assinar. A diferença entre comprar seguro e planejar proteção é simples: no primeiro caso, você escolhe um produto. No segundo, você decide que parte da vida da sua família não pode depender de improviso.
Uma conversa sobre seguro de vida começa por entender quem depende de você e o que não pode ficar sem resposta.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Novo Seguros recebe aval da Susep para deixar o Sandbox e avançar para Seguradora definitivaRevista Apólice · 15 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.