


Seguradora ganha aval para emitir Letra de Risco de Seguro.
A autorização mostra como o mercado busca novas formas de sustentar riscos, algo que afeta a qualidade das perguntas antes de contratar proteção.
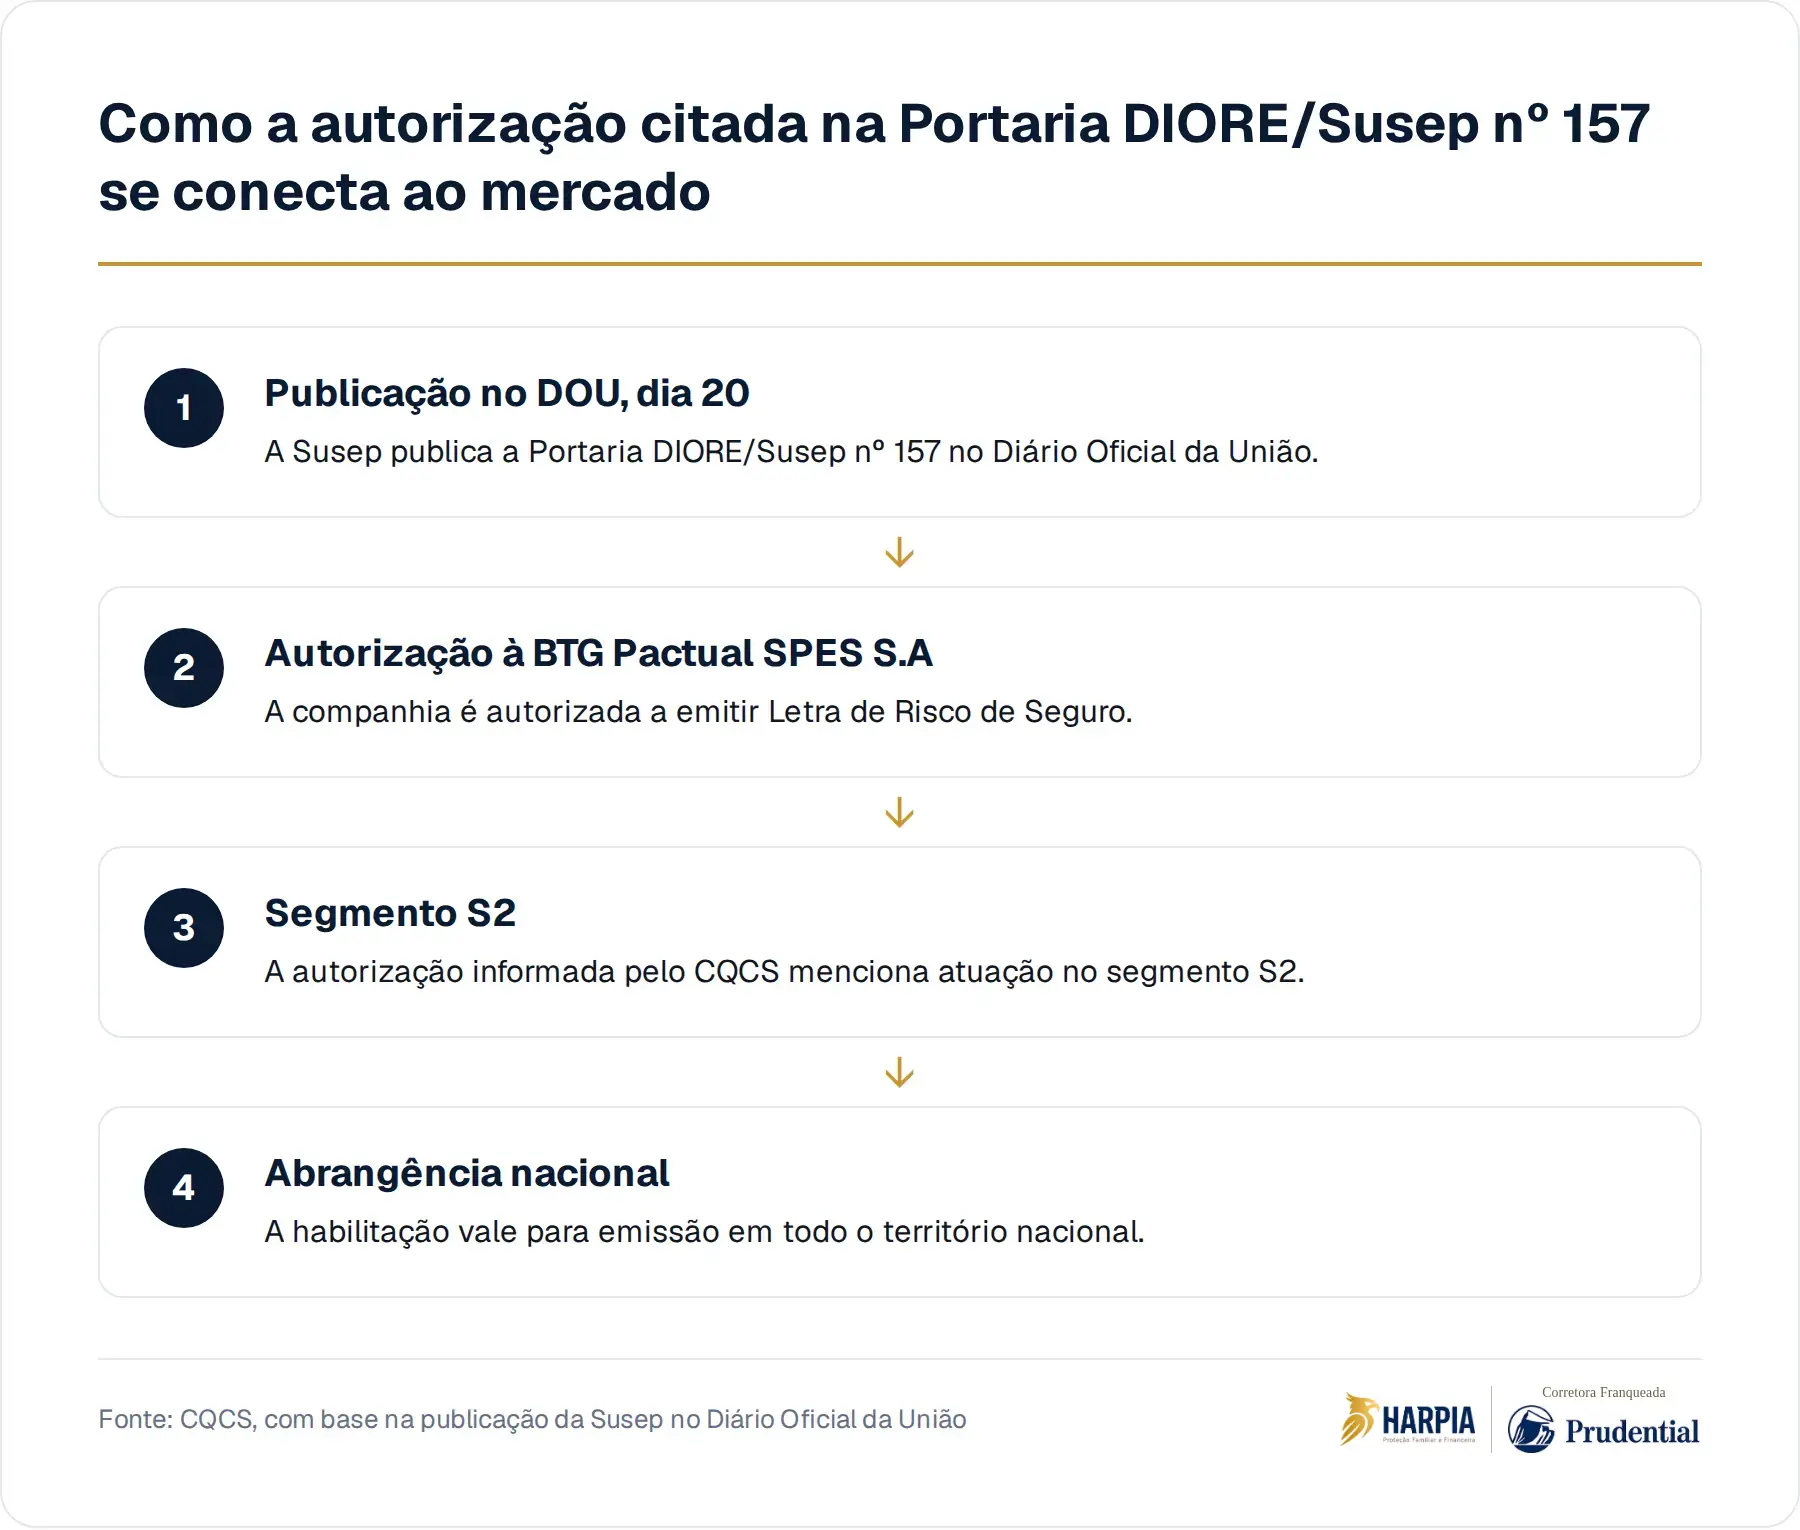
A Superintendência de Seguros Privados (Susep) publicou no Diário Oficial da União, no dia 20, a Portaria DIORE/Susep nº 157, segundo notícia do CQCS. A norma concede autorização à BTG Pactual Sociedade Seguradora de Propósito Específico S.A para emitir Letra de Risco de Seguro, no segmento S2, em todo o território nacional.
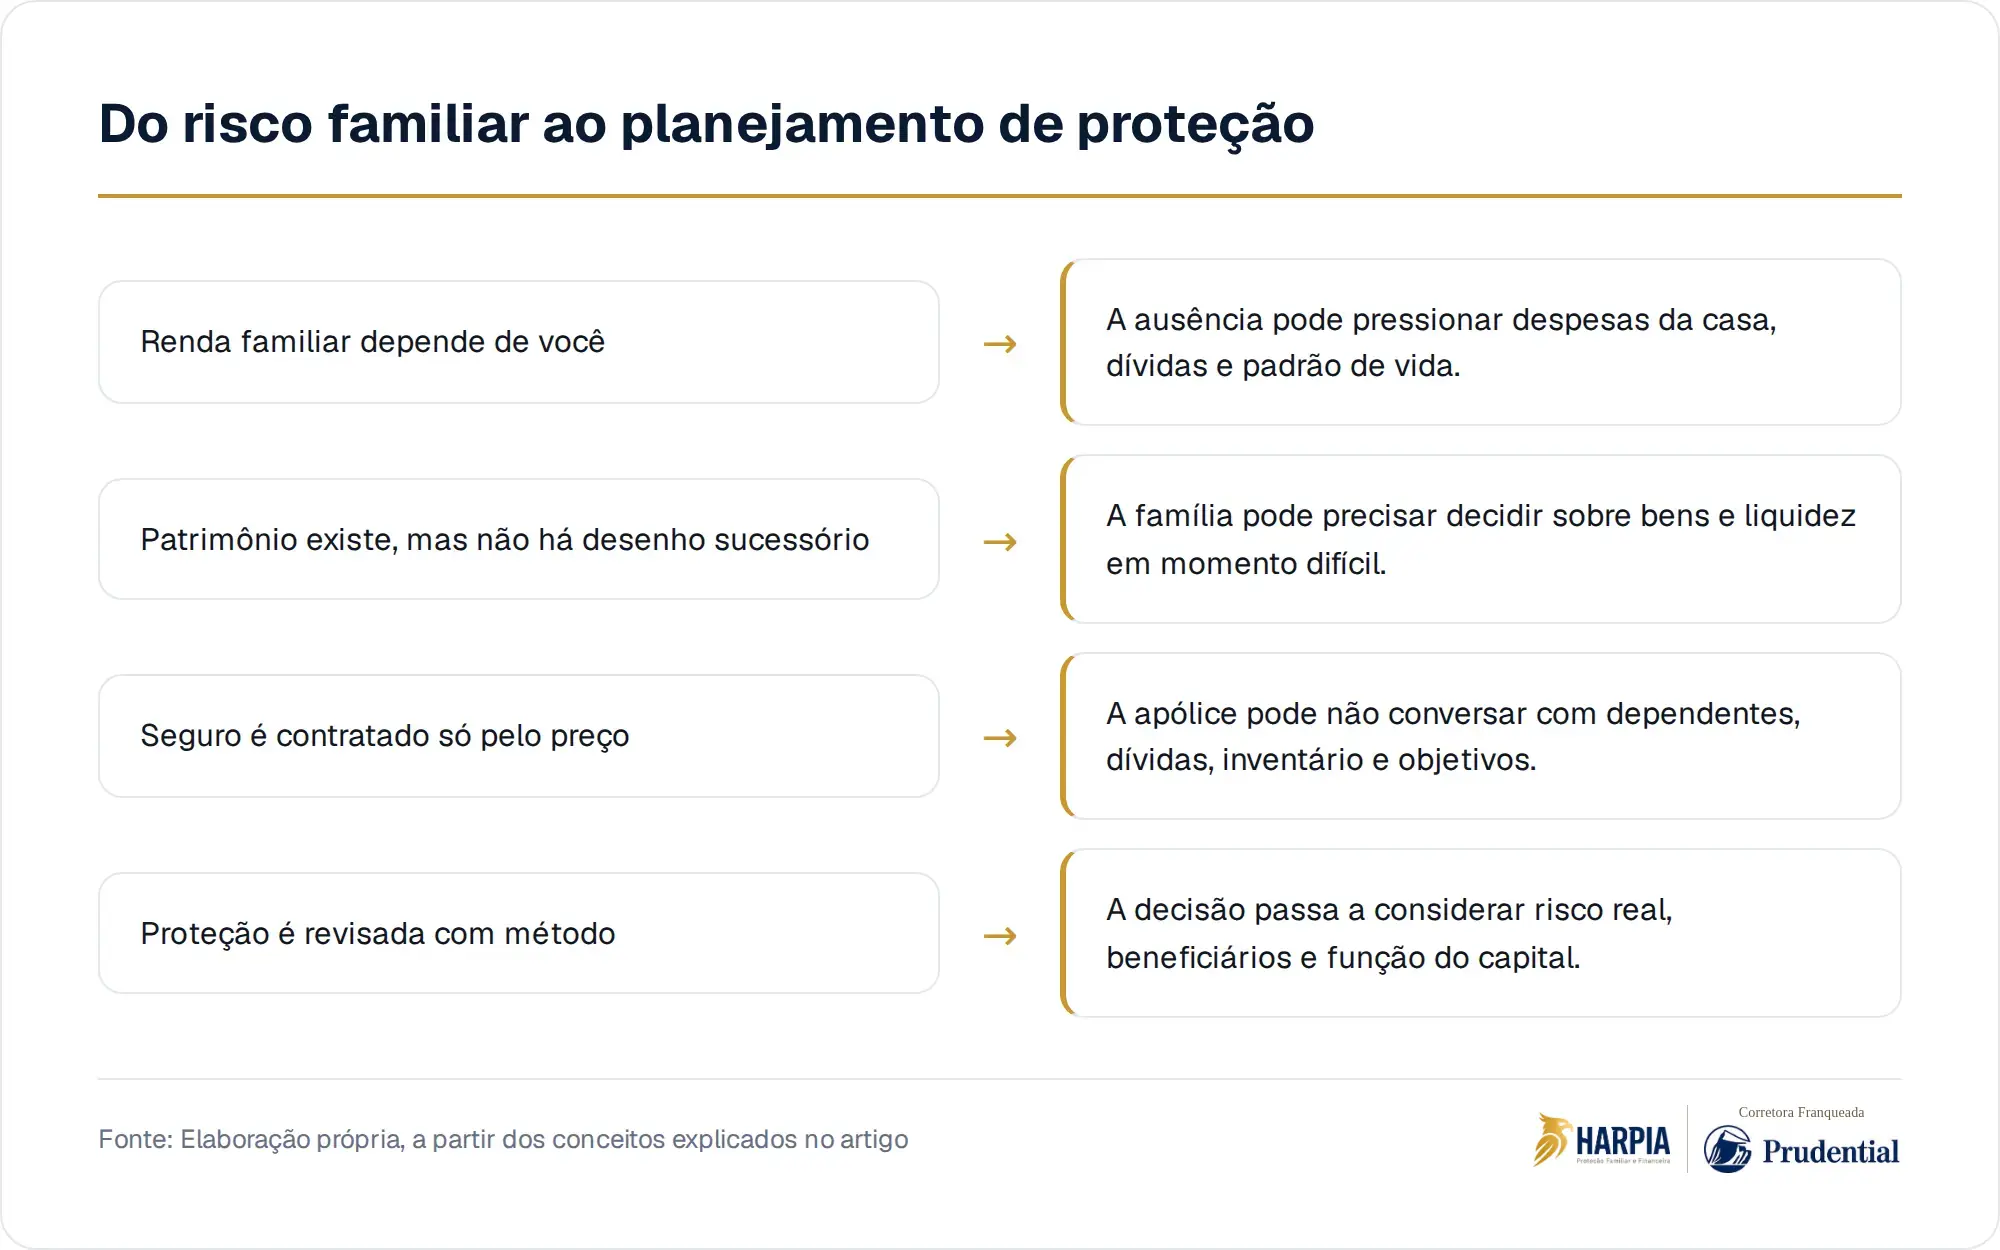
O hábito silencioso é olhar para o seguro apenas pelo preço, pela cobertura descrita na proposta e pelo valor que a sua família precisaria em caso de ausência. Quase ninguém pergunta como o mercado se organiza para absorver riscos grandes, frequentes ou concentrados. Esse custo invisível aparece quando você descobre tarde demais que proteção não é só contrato, é estrutura.
O que uma letra de risco tem a ver com a sua apólice?
A Letra de Risco de Seguro é, em termos gerais, um instrumento que conecta riscos do mercado segurador ao mercado de capitais. Ela não é uma apólice vendida ao consumidor final. A lógica é outra: uma sociedade seguradora de propósito específico pode emitir esse papel para estruturar a transferência de determinados riscos, conforme as regras aplicáveis e a autorização regulatória.
Para você, o ponto central não é decorar o nome do instrumento. É perceber que, por trás de uma apólice, existe uma cadeia de solvência, regulação, gestão de risco e capital. Quando uma seguradora assume riscos, ela precisa ter meios técnicos e financeiros para suportar compromissos, sempre dentro das condições contratadas e das normas do setor.
"Eu só quero saber se minha família estará protegida." Sim, e por isso isso importa
Essa objeção é legítima. Você não contrata proteção familiar para acompanhar portarias, segmentos regulatórios ou instrumentos financeiros. Você contrata porque existe uma casa a manter, filhos a amparar, dívidas a organizar, um cônjuge que talvez dependa da sua renda e um patrimônio que não deveria ser desmontado às pressas.
Mas a pergunta simples, “minha família estará protegida?”, depende de perguntas melhores antes da contratação. Qual é o risco que você quer cobrir? O valor faz sentido para o seu padrão de vida? A apólice conversa com o seu inventário, suas dívidas, sua empresa e seus dependentes? Quem são os beneficiários? Há coerência entre o objetivo familiar e o produto escolhido?
O aval da Susep não muda automaticamente o seu contrato
A autorização noticiada pelo CQCS é uma decisão regulatória específica: habilita a companhia citada a emitir Letra de Risco de Seguro no segmento informado. Isso não significa mudança automática nas suas apólices, nem altera por si só cobertura, preço, carência, aceitação de risco ou forma de pagamento de indenização. Cada contrato continua dependendo das condições próprias da apólice e da análise do caso.
Também não é correto tratar uma autorização desse tipo como promessa de que todo seguro ficará mais barato, mais fácil ou mais amplo. O que se pode dizer, com segurança, é que o mercado brasileiro de seguros passa a contar com mais uma estrutura autorizada para lidar com riscos. O efeito concreto para o consumidor depende de produtos, regras, estratégia das seguradoras e supervisão regulatória.
Quando o risco vira estrutura, a conversa fica mais adulta
Seguro de vida costuma ser tratado como assunto emocional, e ele realmente toca medo, cuidado e responsabilidade. Só que a decisão não deve ficar apenas nesse plano. Quando você sustenta uma família, tem imóvel, investimentos, sociedade empresarial ou dívidas relevantes, a falta de planejamento pode empurrar seus herdeiros para escolhas ruins: vender patrimônio, depender de crédito, atrasar contas ou discutir soluções em meio ao luto.
Instrumentos como a Letra de Risco de Seguro mostram uma realidade maior: risco não desaparece, ele é distribuído, precificado, contratado e regulado. Na sua vida financeira, vale a mesma lógica. Se você não define quem deve receber recursos, em que proporção e com qual finalidade, a decisão pode acabar sendo tomada por regras gerais, pela pressa ou por conflitos familiares.
Isso é especialmente importante porque seguro de vida e sucessão patrimonial não são sinônimos, embora possam se complementar. Inventário trata da transferência dos bens deixados. Seguro de vida, conforme o desenho contratado e a legislação aplicável, tem finalidade própria de proteção. A combinação adequada exige leitura cuidadosa do contrato, análise familiar e, quando necessário, apoio jurídico e tributário.
A pergunta que fica antes de assinar qualquer proteção
A notícia sobre a Susep parece distante da sua mesa de jantar, mas ela aponta para algo próximo: proteção séria depende de desenho. Não basta ter “algum seguro”, assim como não basta ter “algum patrimônio”. O que importa é saber se as peças conversam entre si quando a sua renda, a sua presença ou a sua capacidade de decisão deixam de estar disponíveis.
Antes de contratar ou revisar uma apólice, vale sair da pergunta “quanto custa?” e ir para “que problema isso resolve para a minha família?”. Essa mudança evita tanto a contratação por impulso quanto a falsa sensação de segurança. O melhor planejamento não é o mais sofisticado no papel, é o que faz sentido para o seu risco real, seu patrimônio e seus dependentes.
Na Harpia, a conversa sobre seguro de vida começa pelo papel que a proteção deve cumprir dentro do seu planejamento familiar, patrimonial e sucessório.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Susep autoriza seguradora a emitir Letra de Risco de SeguroCQCS · 21 de agosto de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.