


Precatório herdado pode travar sem herdeiro habilitado.
Um crédito judicial esquecido no planejamento pode virar burocracia para a sua família justamente quando ela mais precisa de clareza.
Quando o credor de uma ação contra a Fazenda Pública morre antes de receber o precatório, o crédito não desaparece, mas também não passa automaticamente para a família. Um artigo publicado pelo CNB/SP em 1º de setembro de 2026 trata justamente da habilitação de herdeiros em precatórios, procedimento usado para regularizar quem pode suceder o titular falecido nesse crédito judicial.
O hábito silencioso é tratar precatório como um dinheiro que um dia aparece. Você sabe que existe uma ação, talvez ouviu que ela foi ganha, mas não coloca esse crédito na mesma prateleira do imóvel, da empresa, dos investimentos e das dívidas. O custo invisível surge quando a sua família descobre que, além do luto, precisa provar formalmente quem tem legitimidade para seguir com aquele direito.
Precatório não vira herança sozinho
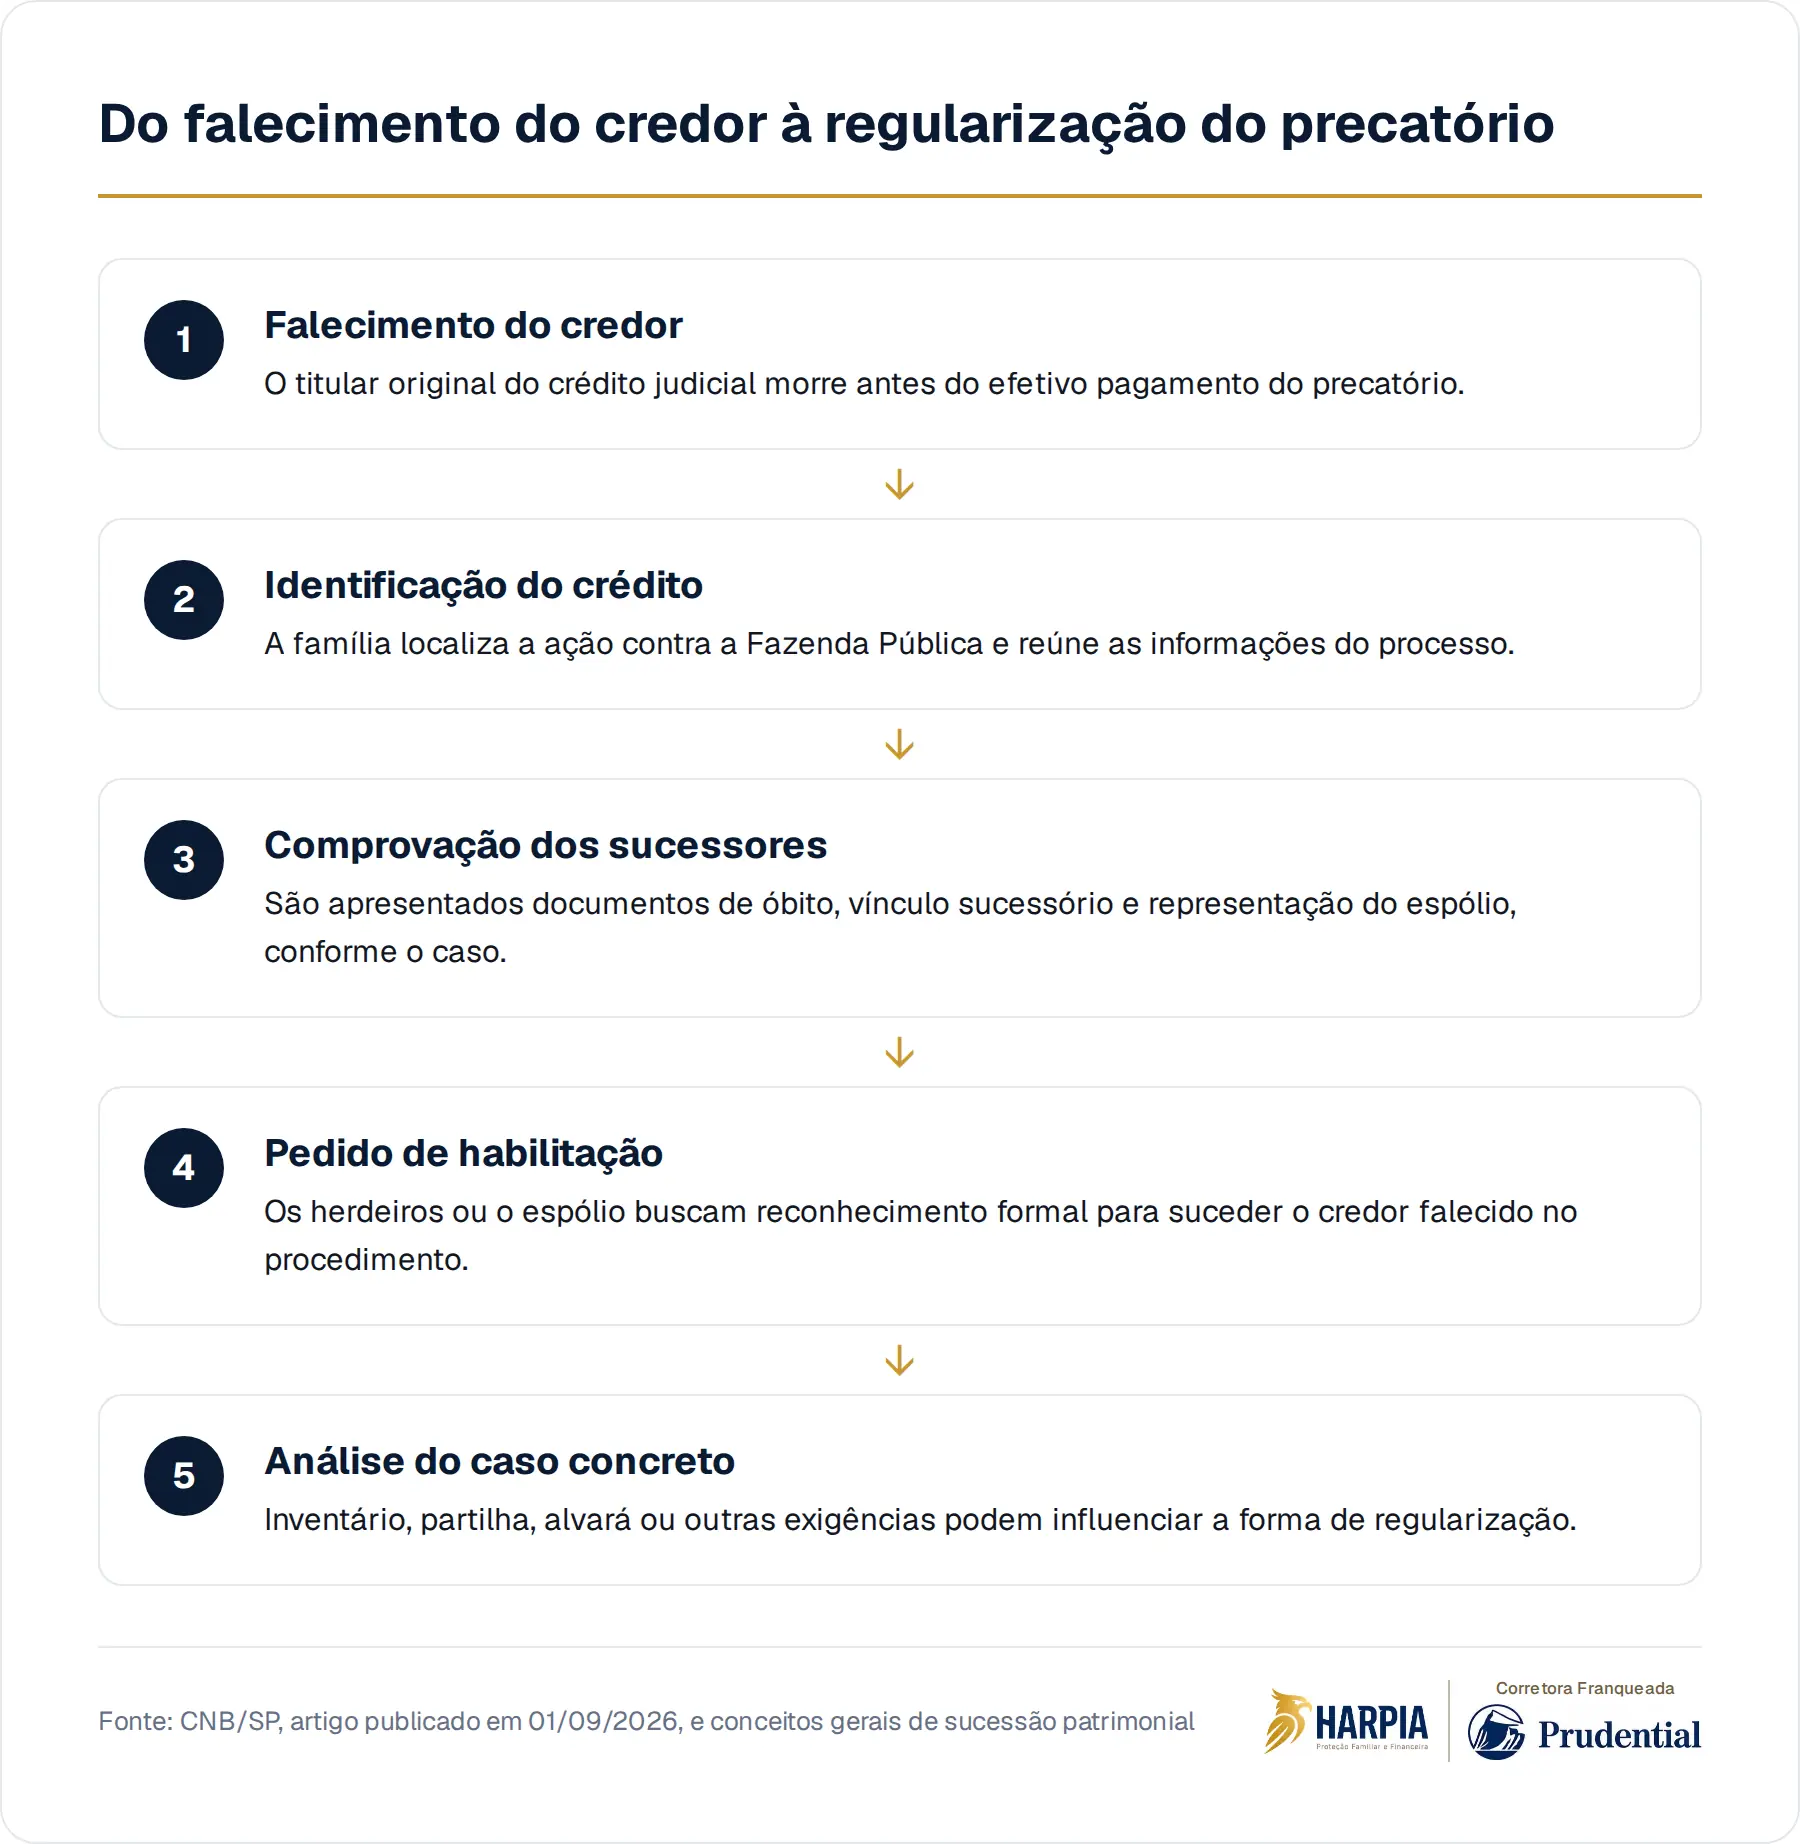
Precatório é, em termos gerais, uma requisição de pagamento decorrente de uma condenação judicial contra o poder público. Ele nasce de um processo, segue regras próprias e depende de atos formais até o efetivo pagamento. Por isso, quando o titular morre, a pergunta central deixa de ser apenas se o crédito existe. Passa a ser quem, juridicamente, pode ocupar o lugar do credor falecido.
Na vida prática, essa diferença pesa. Para você, o crédito pode parecer parte natural do patrimônio da família. Para o processo, porém, a morte do credor cria uma mudança de titularidade que precisa ser demonstrada. Sem essa regularização, o direito pode ficar parado em uma zona incômoda: existe, tem valor econômico, mas ainda não está corretamente vinculado aos herdeiros ou ao espólio.
A habilitação é a ponte entre o crédito e a família
A habilitação de herdeiros serve para apresentar ao processo quem são os sucessores do credor falecido e em que condição eles pedem o reconhecimento. Em linhas gerais, isso envolve comprovar o óbito, demonstrar o vínculo familiar ou sucessório e indicar quem representa o espólio, quando houver inventário em andamento. O caminho exato depende do caso concreto e precisa ser analisado por profissional habilitado.
O ponto importante para o seu planejamento é outro: a habilitação não é uma formalidade decorativa. Ela é a ponte entre um crédito judicial e a possibilidade de a sua família lidar com ele de forma organizada. Se os documentos estão dispersos, se ninguém sabe o número do processo ou se há divergência entre herdeiros, a regularização tende a ficar mais difícil justamente quando a família menos tem energia para resolver detalhes.
"O processo já estava ganho." Ainda falta provar quem pode receber
Essa objeção é comum porque confunde duas etapas diferentes. Ganhar uma ação reconhece um direito. Receber um precatório exige que o pagamento siga o procedimento aplicável e que o credor esteja corretamente identificado. Se o credor morreu, a vitória judicial não dispensa a família de demonstrar quem são os sucessores e como aquele crédito deve ser tratado na sucessão.
Também não é seguro presumir que todos os herdeiros vão se organizar espontaneamente. Mesmo famílias que se entendem podem travar diante de documentos ausentes, interpretações diferentes sobre a partilha ou falta de clareza sobre quem deve assinar e acompanhar o procedimento. O problema não nasce necessariamente de conflito. Muitas vezes nasce de silêncio, desorganização e da crença de que alguém, em algum momento, saberá o que fazer.
O inventário não é só para imóvel e conta bancária
Quando você pensa em inventário, talvez visualize casa, apartamento, carro, conta corrente e investimentos. Mas direitos de crédito também podem fazer parte do patrimônio deixado. Um precatório, por ser um crédito judicial, precisa entrar nessa conversa sucessória. A forma de tratar esse ativo pode variar conforme a situação do processo, a existência de inventário, a partilha e as exigências do juízo ou do órgão competente.
Essa é uma das razões pelas quais planejamento sucessório não deveria começar apenas depois da morte. Se a sua família só descobre o crédito quando precisa juntar documentos, localizar advogado, entender o andamento da ação e conciliar herdeiros, o patrimônio fica dependente de improviso. A questão não é antecipar tragédia. É reduzir a quantidade de decisões difíceis que os seus familiares terão de tomar sem você.
O que precisa estar decidido antes de virar urgência
Você não controla o tempo de um processo contra a Fazenda Pública nem pode presumir quando um precatório será pago. Mas pode controlar a organização em torno do seu patrimônio. Isso inclui listar ações judiciais relevantes, registrar quem acompanha cada caso, guardar documentos essenciais, conversar sobre a existência de créditos e integrar esses direitos ao seu planejamento patrimonial e sucessório.
Também vale pensar na liquidez da família. Um crédito a receber pode ter valor, mas não necessariamente resolve despesas imediatas, custos de inventário, tributos, manutenção de dependentes ou continuidade de um negócio. É por isso que proteção familiar e sucessão precisam conversar. Seguro de vida, testamento, organização documental e orientação jurídica podem cumprir papéis diferentes, sempre conforme o caso e as condições aplicáveis.
O sinal de maturidade não é ter todas as respostas sozinho. É perceber que o seu patrimônio não é formado apenas pelo que aparece no extrato bancário. Se existe um direito relevante que depende de procedimento, documentos e pessoas certas, ele precisa estar no mapa antes que a sua ausência transforme um ativo em uma pendência.
A Harpia ajuda você a transformar patrimônio, sucessão e proteção familiar em uma conversa prática, antes que a sua família precise resolver tudo no improviso.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Artigo: Habilitação de herdeiros em precatórios: o que é e quais as regras do procedimento por Luciana SantosCNB/SP · 01 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.