


O seguro ainda é pequeno demais no plano da família.
Quando o seguro entra tarde, a sua família pode depender de venda apressada, inventário e improviso para proteger renda e patrimônio.
No 24º Congresso Brasileiro dos Corretores de Seguros, a Revista Apólice registrou uma afirmação da Superintendência de Seguros Privados: o mercado de seguros poderia ser três vezes maior. No mesmo encontro, os debates passaram por distribuição, autorregulação dos corretores e novos mercados abertos pela regulamentação da Proteção Patrimonial Mutualista.
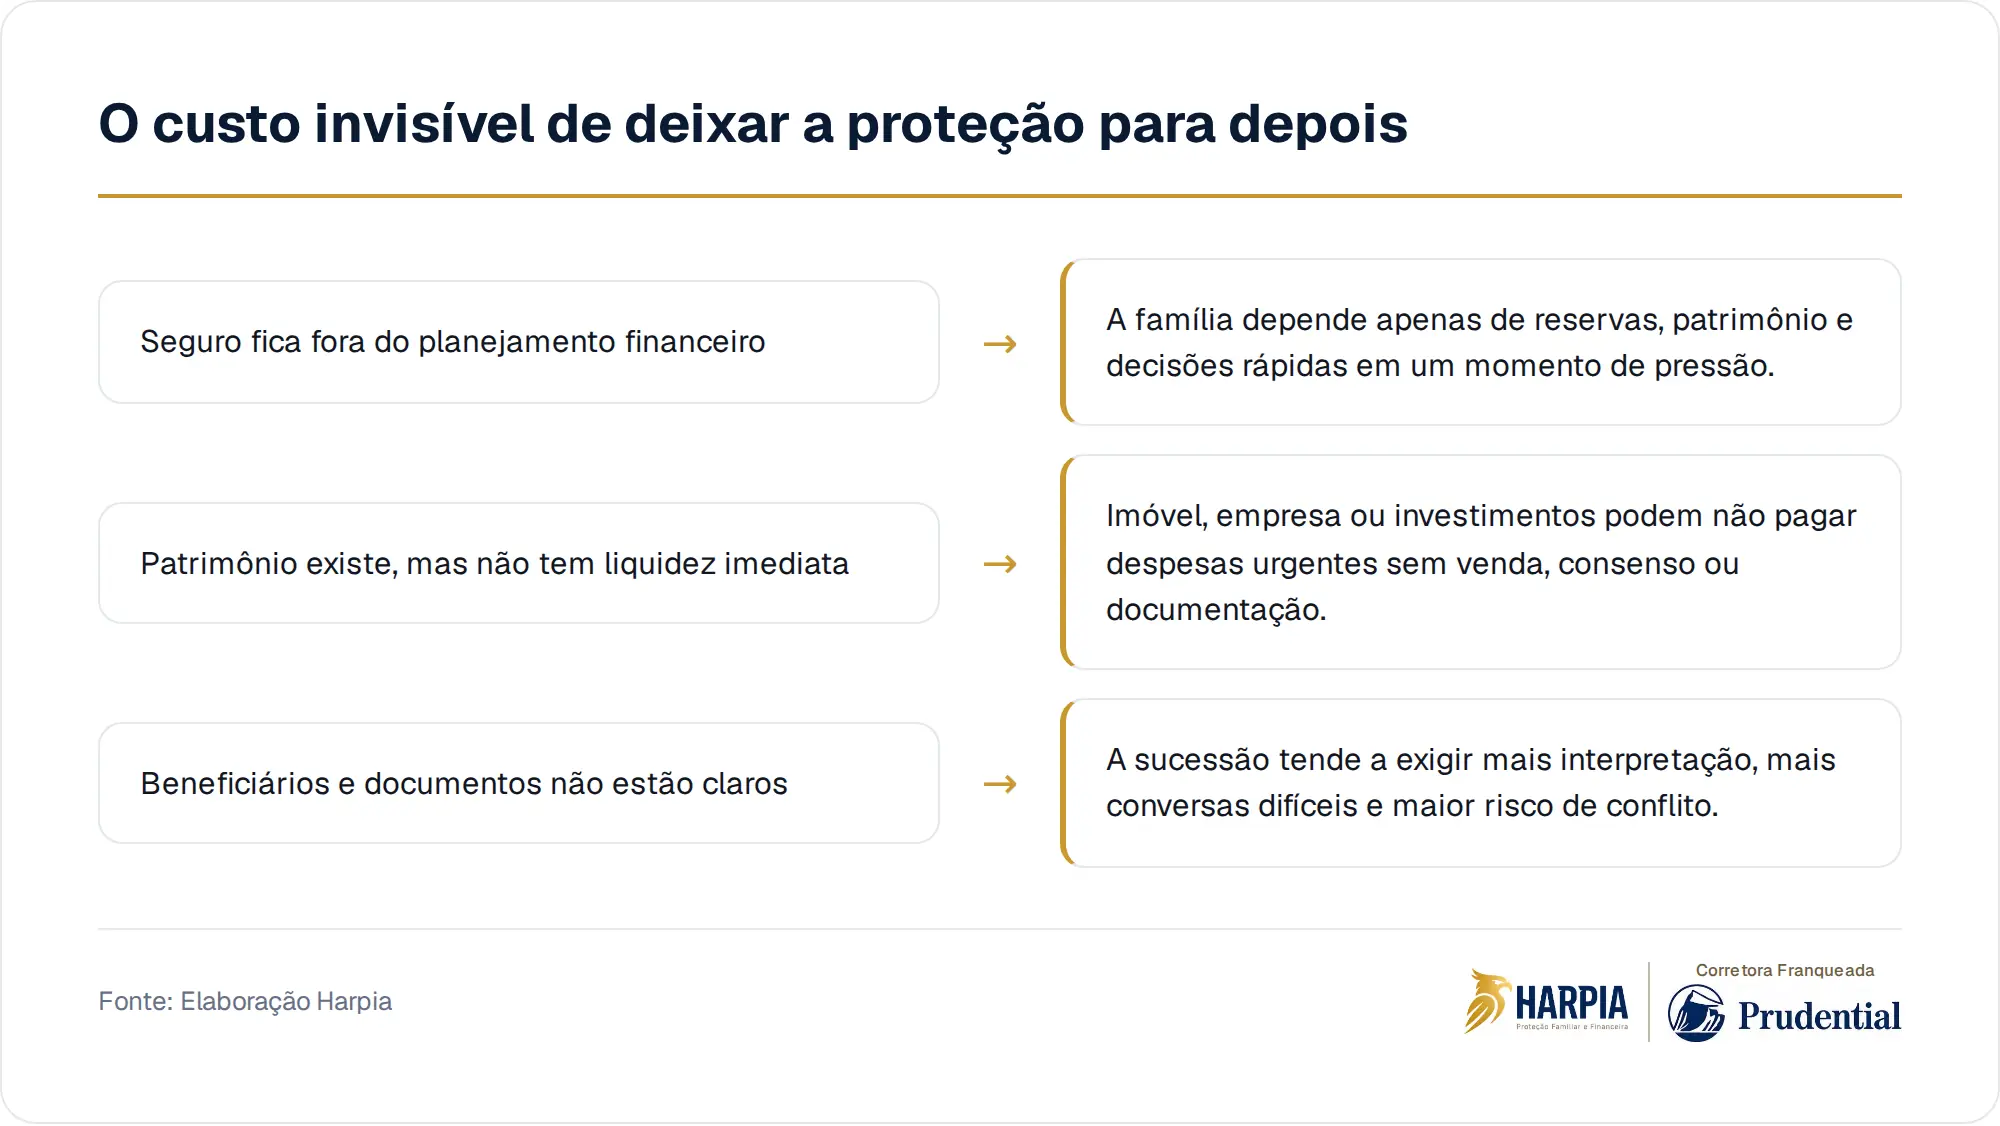
Esse tipo de discussão parece distante da sua mesa de jantar, mas toca um hábito muito comum: você organiza investimento, escola, imóvel, previdência, empresa e financiamento, mas deixa a proteção para depois. O custo invisível aparece quando a renda para, o patrimônio fica preso em inventário ou a família precisa decidir rápido algo que você nunca deixou encaminhado.
Três vezes maior não é só uma frase de mercado
Quando a Susep diz, segundo a Revista Apólice, que o mercado poderia ser três vezes maior, a leitura familiar não é sobre o tamanho das seguradoras. É sobre a quantidade de brasileiros que ainda vivem com pouca proteção formal diante de riscos previsíveis: morte, invalidez, doença grave, dependência financeira, dívida e sucessão mal resolvida.
Você não precisa transformar seguro no centro da sua vida financeira. Mas precisa entender onde ele entra. Investimento acumula patrimônio ao longo do tempo. Seguro, quando contratado e aceito dentro das regras da apólice, é uma ferramenta para lidar com um evento que pode acontecer antes de o patrimônio estar pronto, ou antes de a família ter liquidez suficiente.
"Eu já tenho patrimônio." Patrimônio sem liquidez também vira problema
Ter um imóvel, uma empresa ou aplicações não elimina a fragilidade da sua família. Um patrimônio pode ser valioso e, ainda assim, não resolver as primeiras contas depois da sua falta. Venda de imóvel exige comprador, preço, documentação e consenso. Participação em empresa pode depender de sócios. Investimentos podem estar atrelados a objetivos, prazos ou decisões de herdeiros.
No inventário, os bens são levantados, avaliados e transferidos conforme as regras aplicáveis ao caso. Em linhas gerais, podem existir custos, tributos, honorários, documentos e tempo de tramitação. O ponto não é assustar você, mas mostrar que patrimônio não é a mesma coisa que dinheiro disponível no momento exato em que a sua família precisa respirar.
Regulação e distribuição importam porque você compra confiança
O congresso citado pela Revista Apólice também discutiu mudanças na distribuição e autorregulação dos corretores. Para você, isso importa porque seguro não é apenas uma compra de preço. É uma decisão contratual, com condições, exclusões, beneficiários, prazos, deveres de informação e análise de aceitação por parte da seguradora.
Uma contratação mal entendida pode gerar frustração justamente quando não há espaço emocional para descobrir detalhes. A função de uma orientação especializada é traduzir perguntas difíceis: qual renda precisa ser protegida, quem depende de você, quais dívidas continuariam existindo, quem receberia o quê e como essa escolha conversa com testamento, regime de bens e inventário.
Proteção patrimonial mutualista não é um detalhe técnico
A Revista Apólice informou que o evento tratou dos novos mercados abertos pela regulamentação da Proteção Patrimonial Mutualista. Para a sua família, a lição é simples: novos formatos de proteção podem surgir, mas nomes parecidos não significam funções iguais. Antes de aderir a qualquer solução, você precisa entender a natureza do contrato, quem responde por ele e quais regras se aplicam.
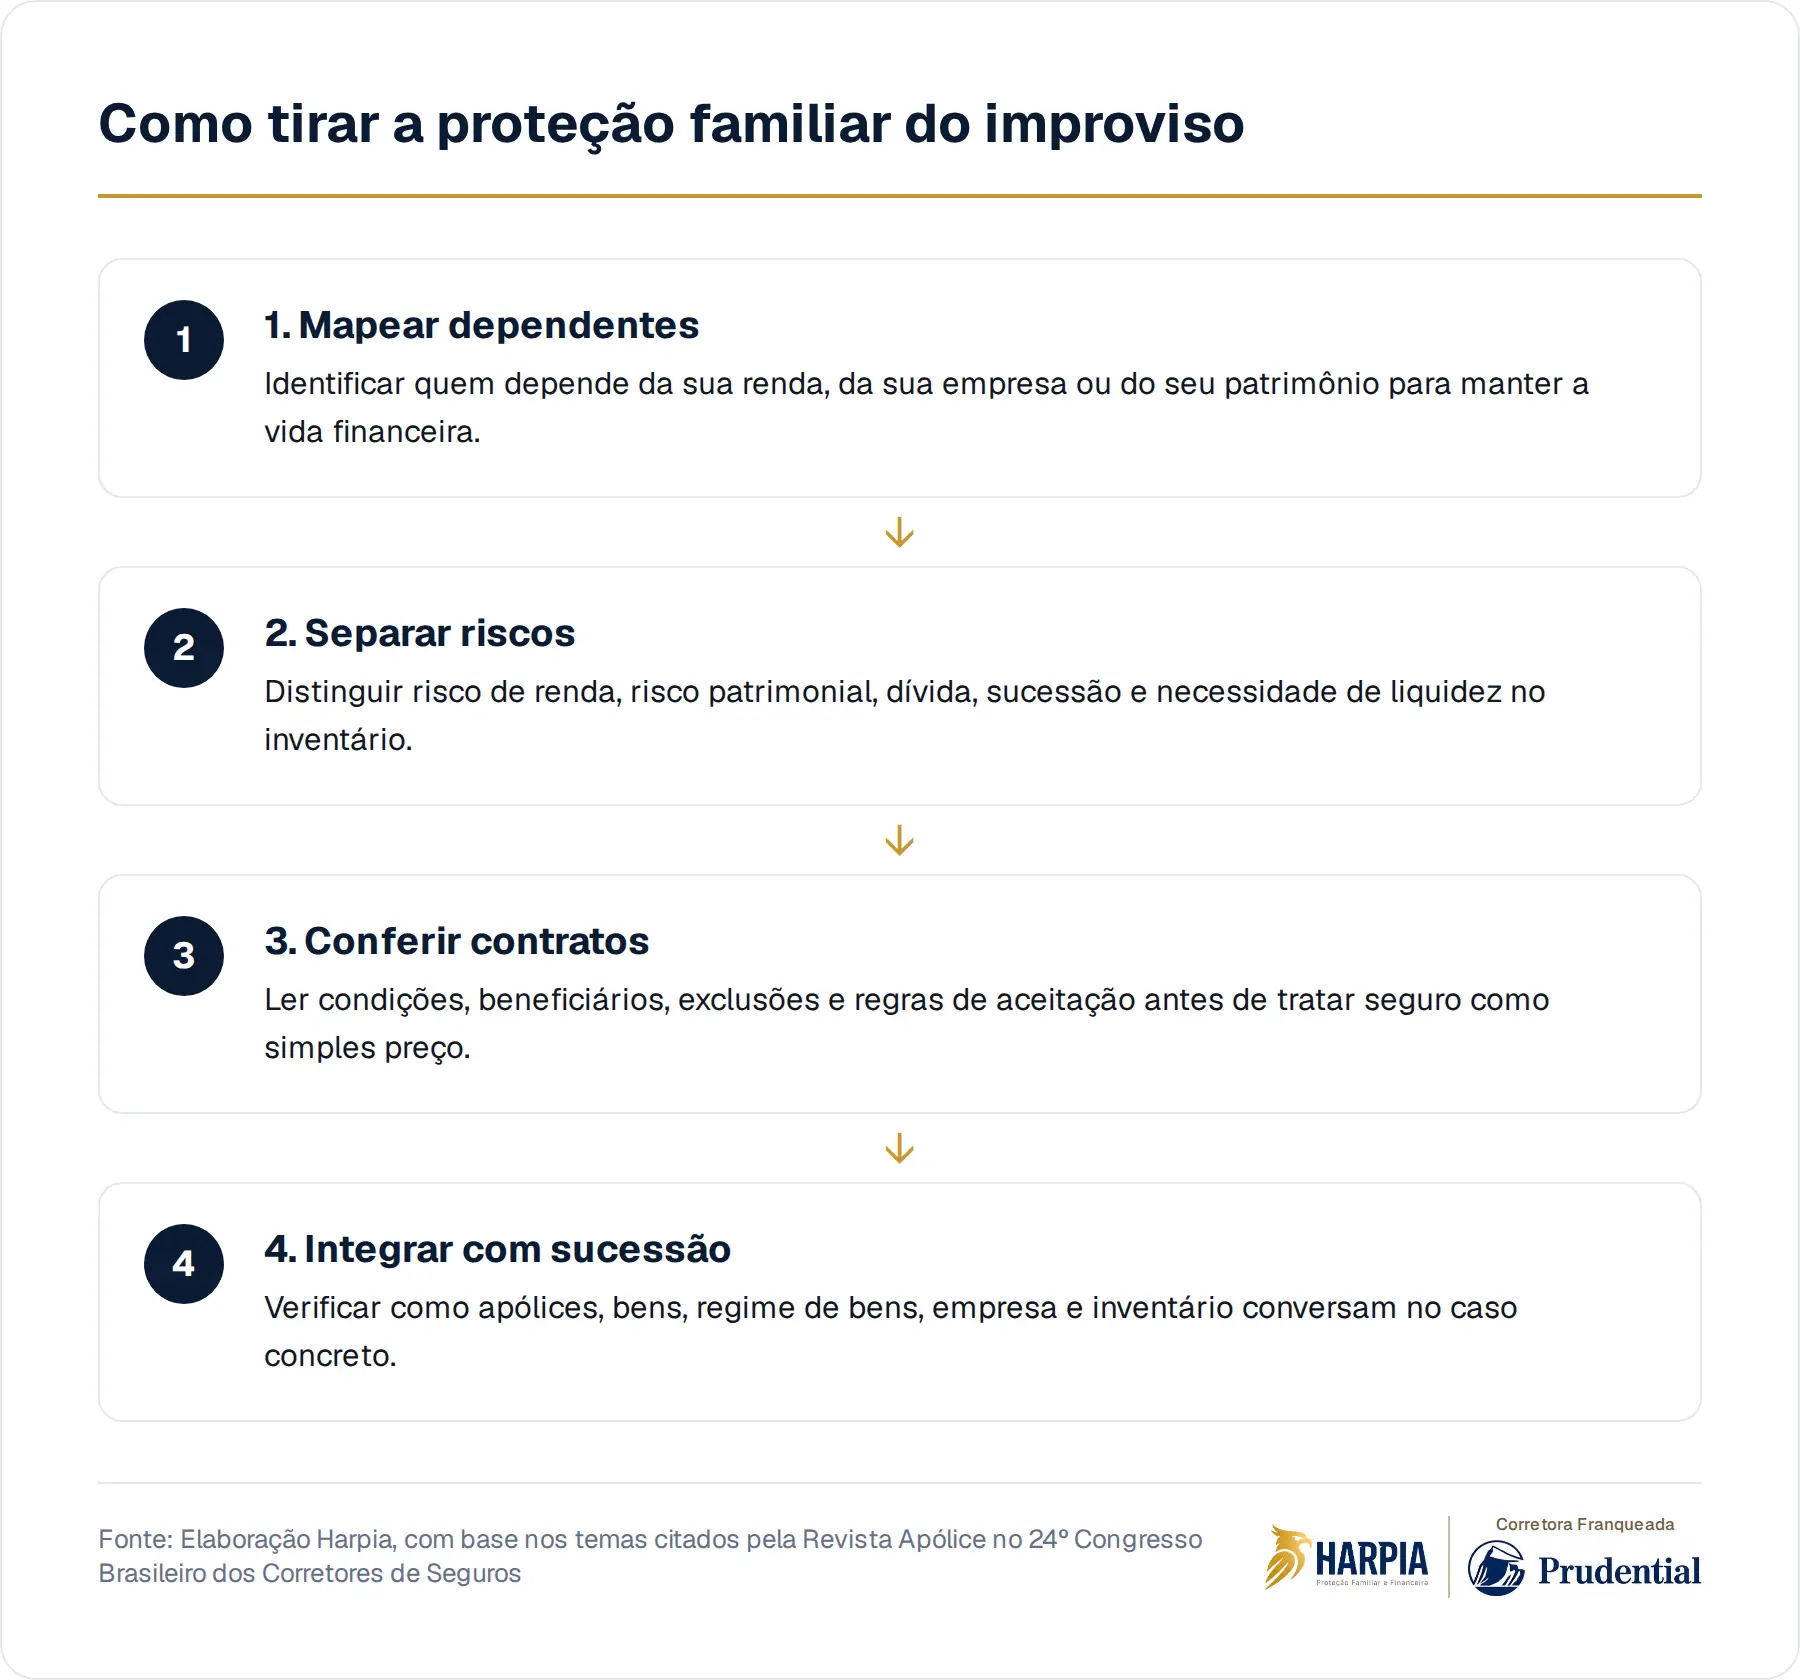
Isso vale especialmente quando o assunto envolve patrimônio. Proteger um carro, um imóvel, uma atividade profissional ou a renda familiar são decisões diferentes. Cada uma pode exigir instrumentos diferentes. O erro comum é procurar uma solução única para tudo, quando o planejamento sério começa separando riscos: o que ameaça a renda, o que ameaça os bens e o que ameaça a sucessão.
A pergunta que a sua família não consegue responder por você
Se você faltar, a sua família saberá quais contas vencem primeiro, quais bens podem ser vendidos, quais não deveriam ser vendidos e quem tem autoridade para conduzir tudo? Saberá onde estão documentos, apólices, senhas, contratos sociais, financiamentos e beneficiários indicados? A ausência de resposta já é uma forma de decisão, só que tomada pelo improviso.
O avanço regulatório do mercado de seguros é relevante, mas não substitui a sua decisão privada. A sua família não precisa de um plano perfeito. Precisa de uma estrutura compreensível, revisada quando a vida muda e compatível com o seu patrimônio real. O melhor planejamento é aquele que reduz dúvidas antes de elas virarem disputa, pressa ou dependência de terceiros.
Se fizer sentido olhar para renda, patrimônio e sucessão como partes da mesma conversa, a Harpia pode ajudar você a organizar essas perguntas com clareza, sem promessa de cobertura ou resultado, respeitando a análise de cada caso.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- 24º CONGRESSO: “Mercado de seguros poderia ser três vezes maior”, diz SusepRevista Apólice · 30 de agosto de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.