


O imposto do resseguro pode cair.
Quando a estrutura por trás das seguradoras muda, você entende melhor por que proteção familiar depende de técnica, solvência e planejamento.
O Plenário aprovou o PL 3.540/2026, segundo a Agência Senado, e o projeto segue para sanção presidencial com mudanças tributárias para resseguradoras nacionais. Resseguradora é a empresa que assume parte dos riscos das seguradoras, especialmente quando há possibilidade de prejuízo elevado. Em linguagem simples, é uma camada de proteção por trás da proteção que você enxerga na apólice.
O hábito silencioso é olhar o seguro apenas pelo preço, pela cobertura resumida e pelo boleto. Quase ninguém pergunta o que sustenta a capacidade de uma seguradora honrar compromissos ao longo do tempo. Para quem sustenta uma casa, tem filhos, imóvel, empresa ou investimentos, essa camada invisível importa porque a proteção familiar não depende só da sua intenção de contratar, mas da estrutura que existe por trás do contrato.
O resseguro não aparece na conversa, mas aparece no risco
Quando você contrata um seguro, a relação direta é com a seguradora. Ela avalia o risco, emite a apólice, recebe o prêmio e define, conforme as condições contratadas, como aquele risco será tratado. Em muitos casos, a seguradora também distribui parte desse risco para resseguradoras. Isso não muda automaticamente o seu contrato, mas ajuda a explicar como o mercado lida com exposições maiores.
Essa lógica é especialmente relevante em riscos que podem gerar perdas concentradas. A Agência Senado descreve as resseguradoras como empresas que assumem parte dos riscos das seguradoras, uma espécie de “seguro do seguro”. Para você, a lição prática não é tentar escolher resseguradora, mas entender que proteção familiar séria depende de cadeia técnica, capital, regulação e contratos bem desenhados.
O que o projeto aprovado prevê, se virar lei
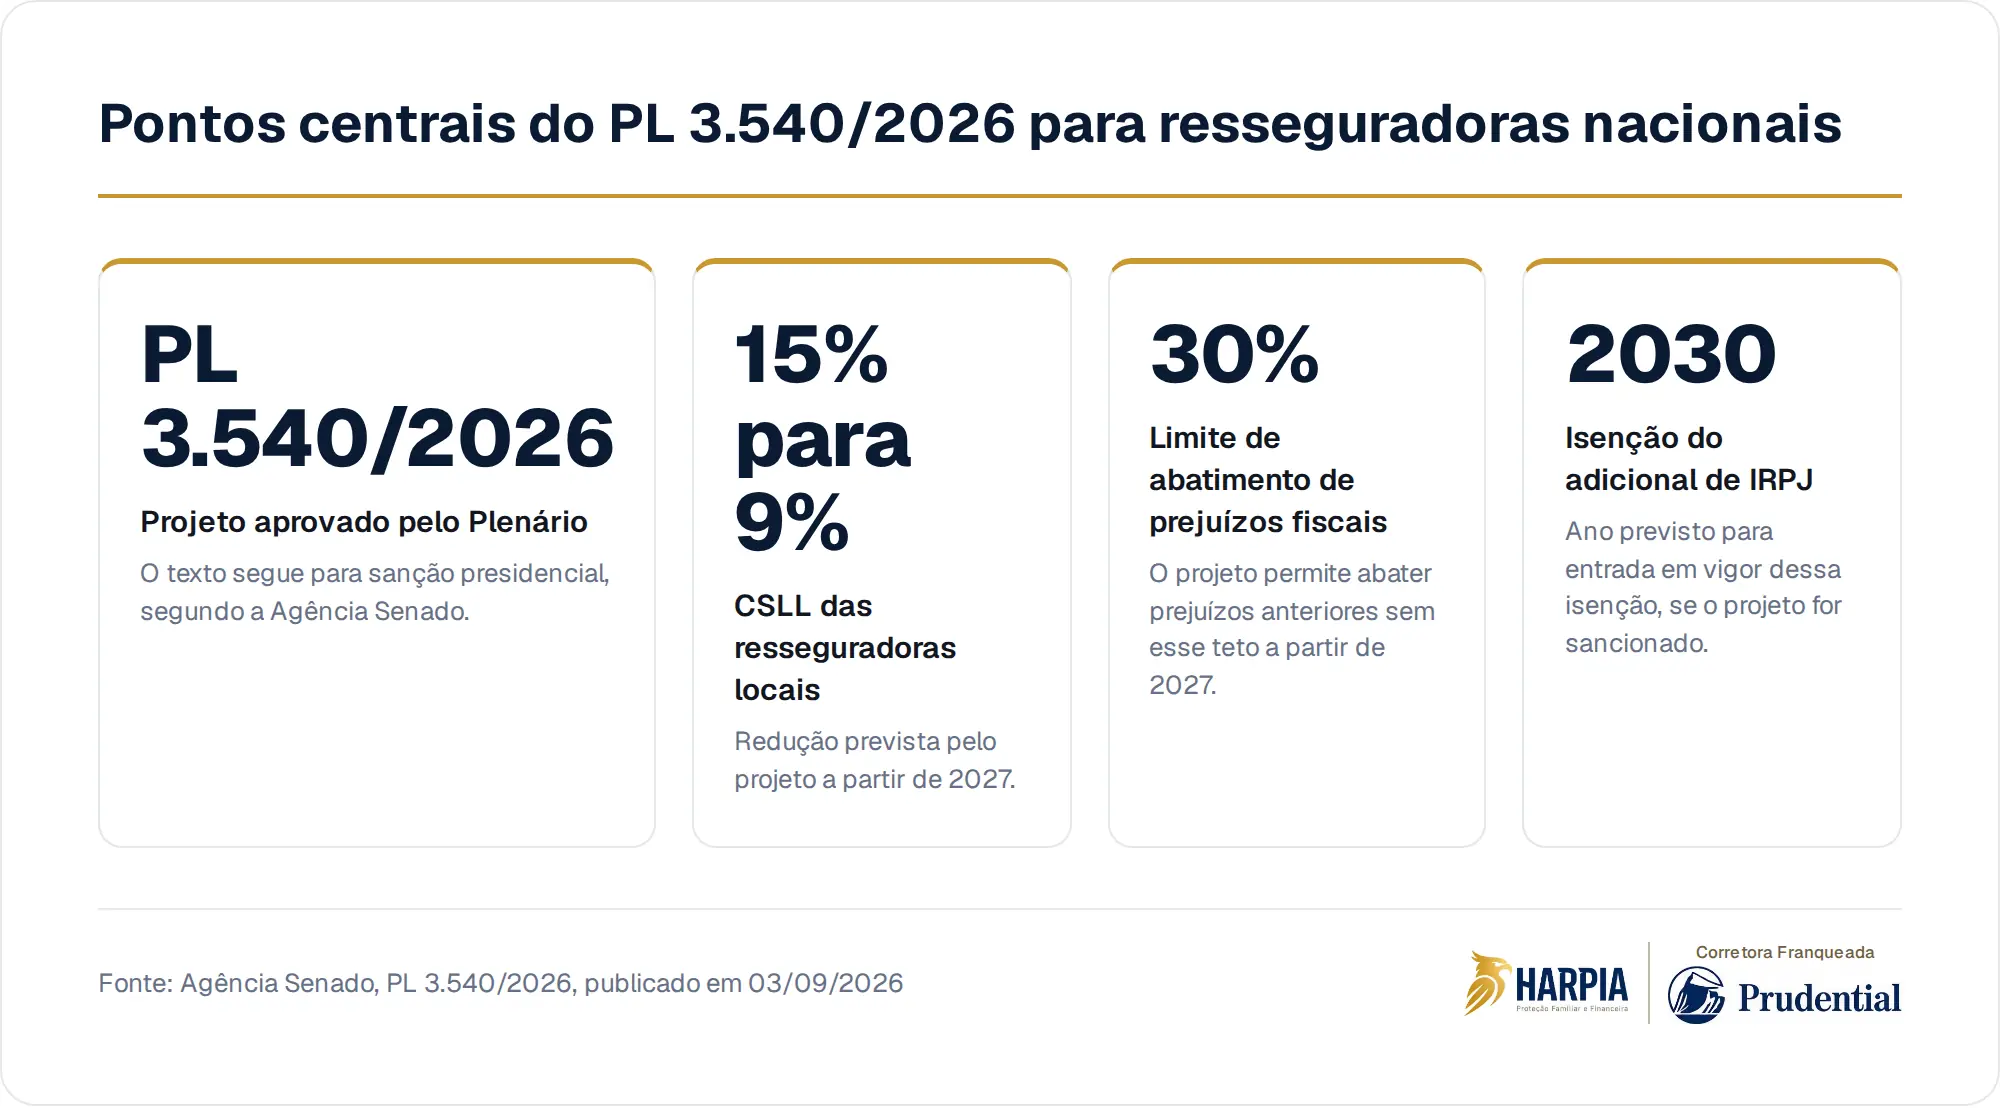
O PL 3.540/2026, aprovado pelo Plenário e enviado à sanção presidencial, prevê redução da Contribuição Social sobre o Lucro Líquido das resseguradoras locais, de 15% para 9%. O projeto também permite que essas empresas abatam prejuízos fiscais anteriores sem o limite de 30% que existia antes. Essas duas mudanças têm efeitos previstos a partir de 2027.
Há ainda uma terceira mudança no projeto: a isenção de um adicional do Imposto de Renda da Pessoa Jurídica que incidia sobre as resseguradoras. Pela proposta aprovada, esse ponto só entra em vigor em 2030. Como o texto ainda segue para sanção presidencial, é importante tratar tudo isso como projeto aprovado pelo Congresso, não como regra definitiva já consumada.
“Então meu seguro vai ficar mais barato?” Não é assim que se lê a notícia
Essa é a pergunta natural, mas ela pode levar a uma conclusão apressada. Uma redução tributária para resseguradoras não significa, por si só, queda de preço na sua apólice, mudança de aceitação, ampliação de cobertura ou prazo específico de pagamento. Seguro envolve análise de risco, condições contratuais, perfil do segurado, política de subscrição e regras próprias de cada seguradora.
O que a notícia mostra é outra coisa: o ambiente econômico das empresas que ficam nos bastidores do seguro pode mudar. Isso pode influenciar a estrutura do mercado ao longo do tempo, mas não autoriza promessa individual. Para a sua família, o ponto central continua sendo escolher proteção compatível com renda, dívidas, dependentes, patrimônio e objetivos sucessórios, sempre a partir de proposta formal e análise do caso concreto.
O custo invisível está em confundir apólice com planejamento
Uma apólice isolada pode resolver uma parte do problema, mas não substitui planejamento. Se você tem financiamento, filhos menores, sociedade em empresa, imóvel familiar ou investimentos em seu nome, a pergunta não é apenas quanto custa o seguro. A pergunta é qual necessidade financeira surgiria se a sua renda deixasse de existir, se o inventário demorasse ou se a família precisasse reorganizar contas sem você.
É nesse ponto que muitas decisões ficam para depois. Você renova seguros do carro, revisa investimentos, acompanha imposto, mas deixa a proteção de renda e sucessão para um momento ideal que raramente chega. O resultado pode ser uma família com patrimônio no papel, mas pouca liquidez na prática, justamente quando precisa pagar despesas, tributos, honorários, manutenção da casa e compromissos do dia a dia.
Quem sustenta a sua casa precisa enxergar os bastidores
A notícia sobre resseguradoras parece distante, mas ela revela uma verdade simples: seguro não é só um produto na prateleira. Existe uma engrenagem financeira e jurídica por trás dele. Quando você entende isso, passa a fazer perguntas melhores, comparar propostas com mais cuidado e perceber que proteção familiar não combina com improviso, nem com decisão tomada apenas pelo menor preço.
O seu planejamento não depende de prever cada mudança tributária do mercado. Depende de saber o que aconteceria com a sua família se a renda principal faltasse, se bens ficassem presos a um inventário ou se sócios e herdeiros precisassem decidir sob pressão. Essa clareza vem antes da apólice e ajuda a transformar seguro em parte de uma estratégia maior.
A Harpia ajuda você a organizar essas perguntas e a entender como o seguro de vida pode se encaixar na proteção da sua família e do seu patrimônio.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Redução de tributos de resseguradoras nacionais vai à sançãoAgência Senado · 03 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.