


O clima entra na conta do seu patrimônio.
Quando empresas medem emissões, o recado para a sua família é claro: risco invisível também precisa virar decisão patrimonial.
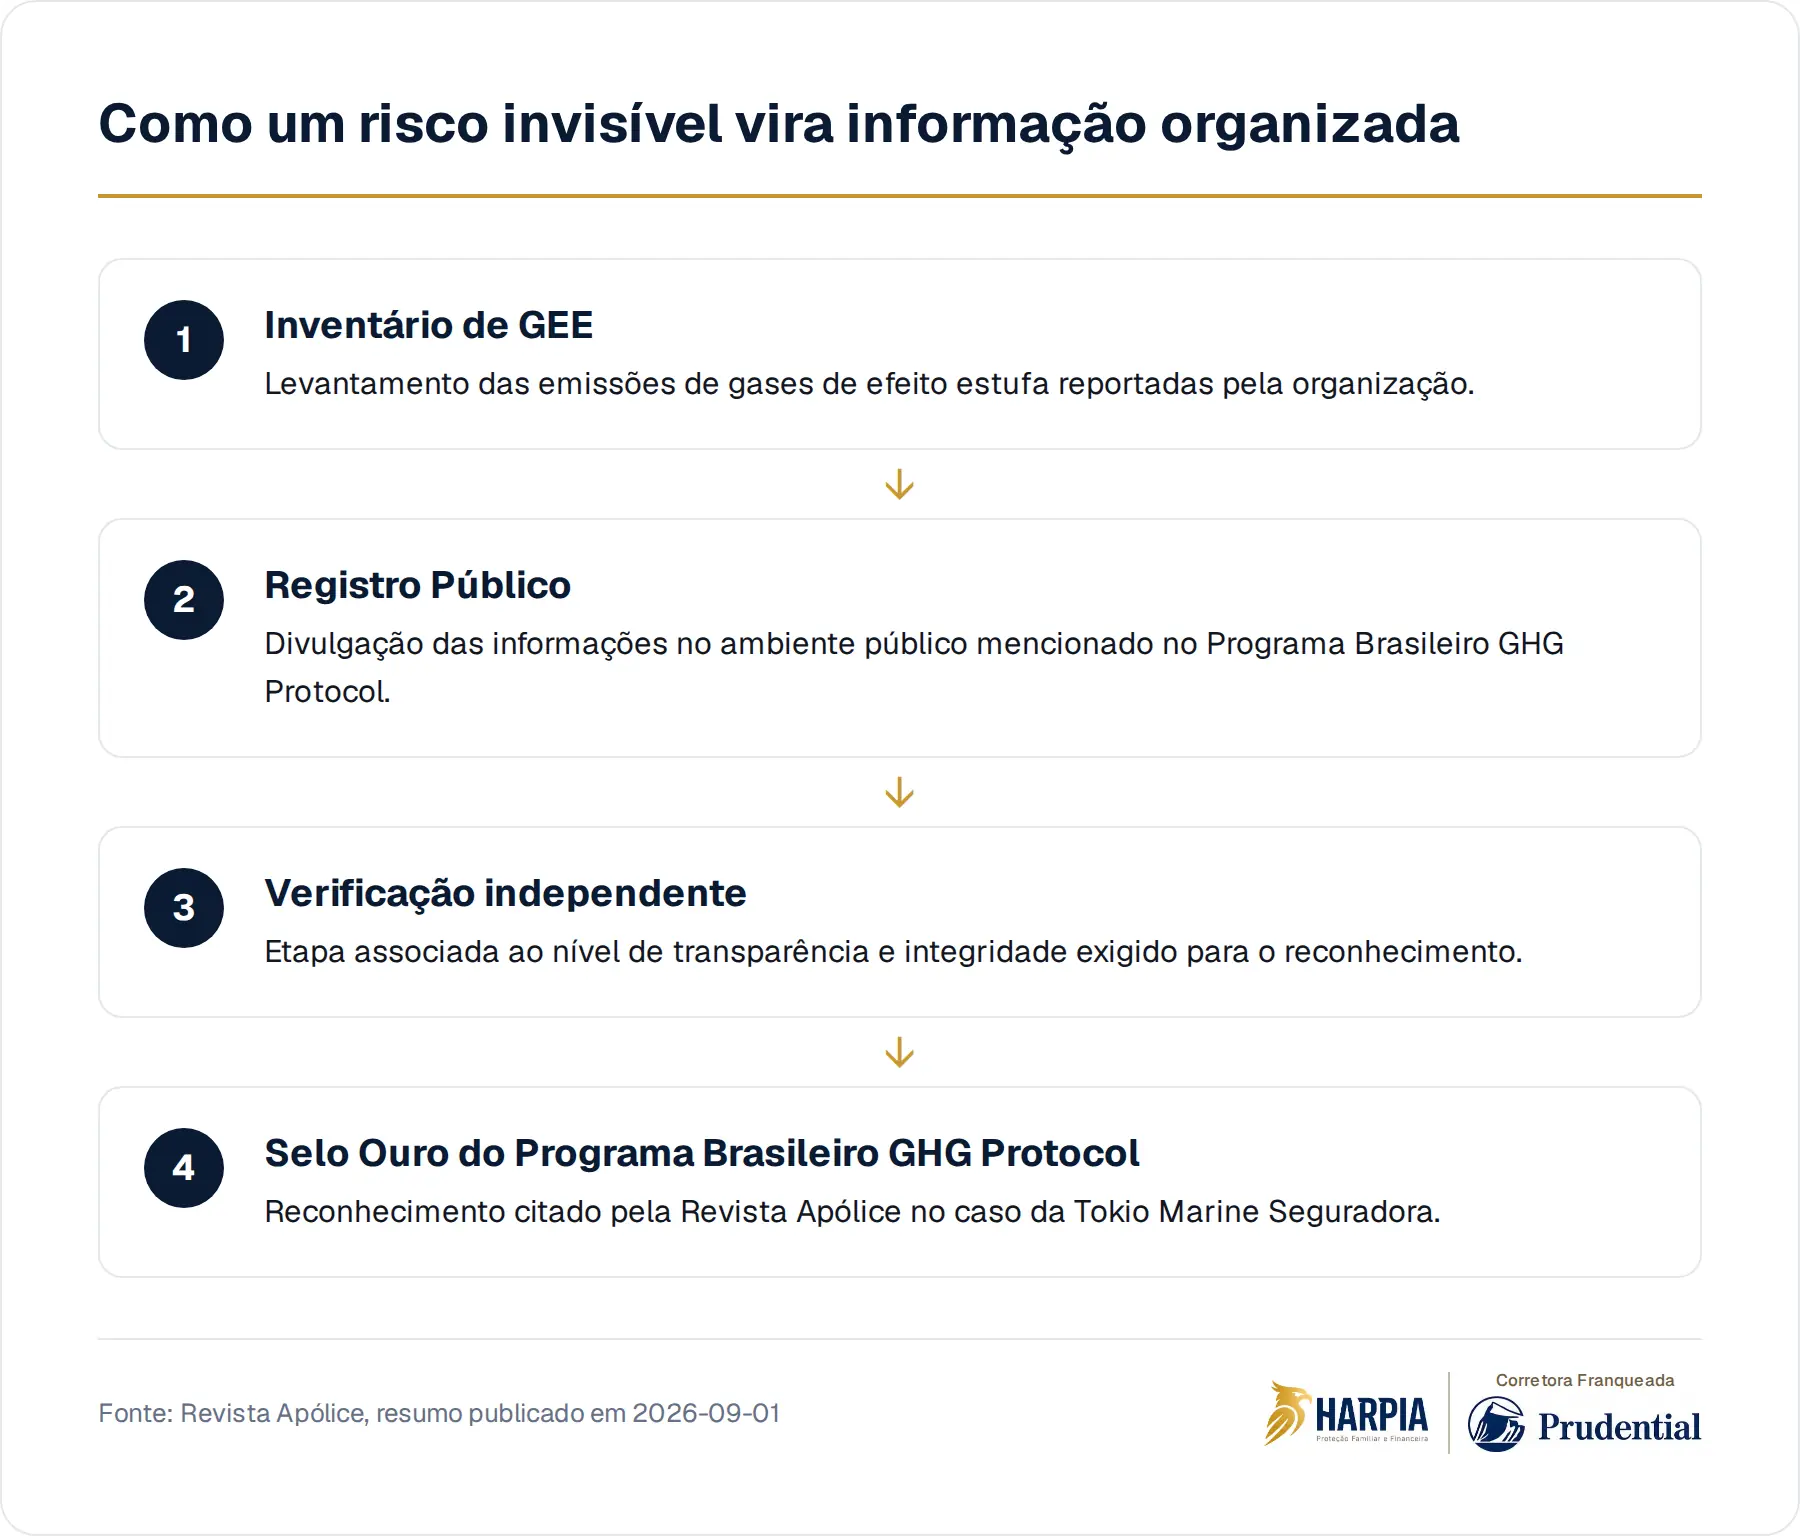
Pelo terceiro ano consecutivo, a Tokio Marine Seguradora conquistou o Selo Ouro do Programa Brasileiro GHG Protocol, segundo a Revista Apólice. O reconhecimento é concedido a organizações que divulgam seus inventários de emissões de gases de efeito estufa com transparência, integridade e verificação independente, dentro de um registro público.
Na sua vida familiar, o hábito silencioso costuma ser o contrário: você sabe o valor aproximado do imóvel, acompanha investimentos, paga seguros, cuida da empresa, mas deixa vários riscos fora da mesma planilha. O custo invisível aparece quando algo que parecia distante passa a afetar manutenção, liquidez, continuidade da renda ou a própria transferência do patrimônio.
O que um inventário de emissões ensina sobre o seu inventário financeiro
Um inventário de emissões não é uma promessa de que uma empresa eliminou todos os seus impactos. Ele é, antes, uma forma organizada de medir, registrar e tornar visível uma parte do risco. A notícia publicada pela Revista Apólice importa para você menos pelo selo em si e mais pela lógica por trás dele: aquilo que não é medido costuma ser tratado tarde demais.
Com o seu patrimônio acontece algo parecido. Casa, apartamento, negócio, aplicações financeiras, participação societária, dívidas, dependentes e seguros formam um sistema. Se você olha cada pedaço isoladamente, pode achar que está protegido. Quando cruza tudo, aparecem perguntas incômodas: quem sustenta a família se a renda parar, quem administra os bens, que liquidez existe para despesas imediatas e que documentos seriam necessários em uma emergência?
"Minha casa está quitada." Mas o risco não termina na escritura
Ter um imóvel quitado é uma conquista relevante, mas a escritura não resolve todas as vulnerabilidades. Um bem pode concentrar grande parte do patrimônio da sua família e, ao mesmo tempo, gerar despesas, exigir manutenção, depender de regularidade documental e ficar preso a decisões familiares quando o titular falta. O problema não é possuir patrimônio físico. O problema é tratar patrimônio físico como se ele fosse automaticamente líquido, simples e transferível.
Riscos ambientais e climáticos ampliam essa conversa. Sem transformar isso em previsão específica para o seu caso, é razoável reconhecer que eventos naturais, normas urbanas, custos de reparo e critérios de aceitação de riscos podem influenciar a forma como imóveis e negócios são protegidos. Se a sua família depende de um imóvel, de uma loja, de uma fazenda, de um galpão ou de uma renda de aluguel, essa dependência precisa aparecer no planejamento.
Seguro, patrimônio e clima não vivem mais em gavetas separadas
O mercado segurador lida com risco por definição. Por isso, quando uma seguradora torna público um inventário de emissões e o submete a verificação independente, você está vendo uma disciplina que também faz sentido dentro de casa: transformar percepções em dados organizados. Isso não significa que uma apólice específica será aceita, terá determinado preço ou resolverá qualquer cenário. Essas condições dependem de análise e das regras de cada seguradora.
Para você, a pergunta prática é outra: o seu programa de proteção conversa com a realidade do seu patrimônio? Seguro residencial, empresarial, rural, automotivo, de responsabilidade ou de vida têm funções diferentes. O seguro de vida, em especial, não substitui inventário, testamento ou organização societária. Ele pode fazer parte de uma estratégia de proteção familiar e liquidez, sempre conforme as condições contratadas e a análise do caso concreto.
Transparência não elimina o risco, mas tira o improviso
O Selo Ouro citado pela Revista Apólice se apoia em elementos como transparência, integridade, registro público e verificação independente. Na vida familiar, você não precisa publicar seus dados, mas precisa de clareza comparável. Quem sabe onde estão as apólices? Quem conhece as senhas, documentos e contatos essenciais? Quem entende quais bens estão no nome de quem? Quem sabe se há dívidas, garantias, sócios ou obrigações pendentes?
Essas respostas não são meros detalhes administrativos. Elas definem a velocidade com que a sua família consegue agir em momentos difíceis. Também ajudam a separar três assuntos que muitas vezes se misturam: proteção contra perda de renda, proteção de bens e sucessão. Cada um tem ferramentas próprias. Inventário, testamento, doação, holding familiar, seguros e planejamento tributário podem aparecer na conversa, mas nenhum deles deve ser escolhido sem análise jurídica, tributária e financeira adequada.
O que ainda está fora da sua planilha?
A notícia sobre inventário de emissões traz uma provocação simples: risco relevante merece nome, registro e revisão. Se grandes organizações estão sendo cobradas por transparência sobre impactos que antes ficavam distantes do balanço, a sua família também ganha quando deixa de tratar proteção como assunto emocional e passa a tratá-la como parte da gestão do patrimônio.
Comece pelo que você já tem. Liste bens, dívidas, dependentes, fontes de renda, documentos sucessórios existentes e seguros contratados. Depois, observe o que não fecha: patrimônio concentrado demais, baixa liquidez, dependência de uma única renda, ausência de orientação sucessória, apólices antigas ou coberturas que você nem sabe explicar. O objetivo não é prever tudo. É reduzir o peso do improviso sobre quem você quer proteger.
Se o seu patrimônio sustenta a sua família, a Harpia pode participar dessa conversa com uma visão especializada sobre proteção familiar, seguro de vida e planejamento sucessório.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Tokio Marine mantém Selo Ouro em inventário de emissõesRevista Apólice · 01 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.