


Inventário conjunto não pula herdeiro falecido.
Se a sua família tenta simplificar transmissões acumuladas, um atalho mal planejado pode impedir o registro e manter bens parados.
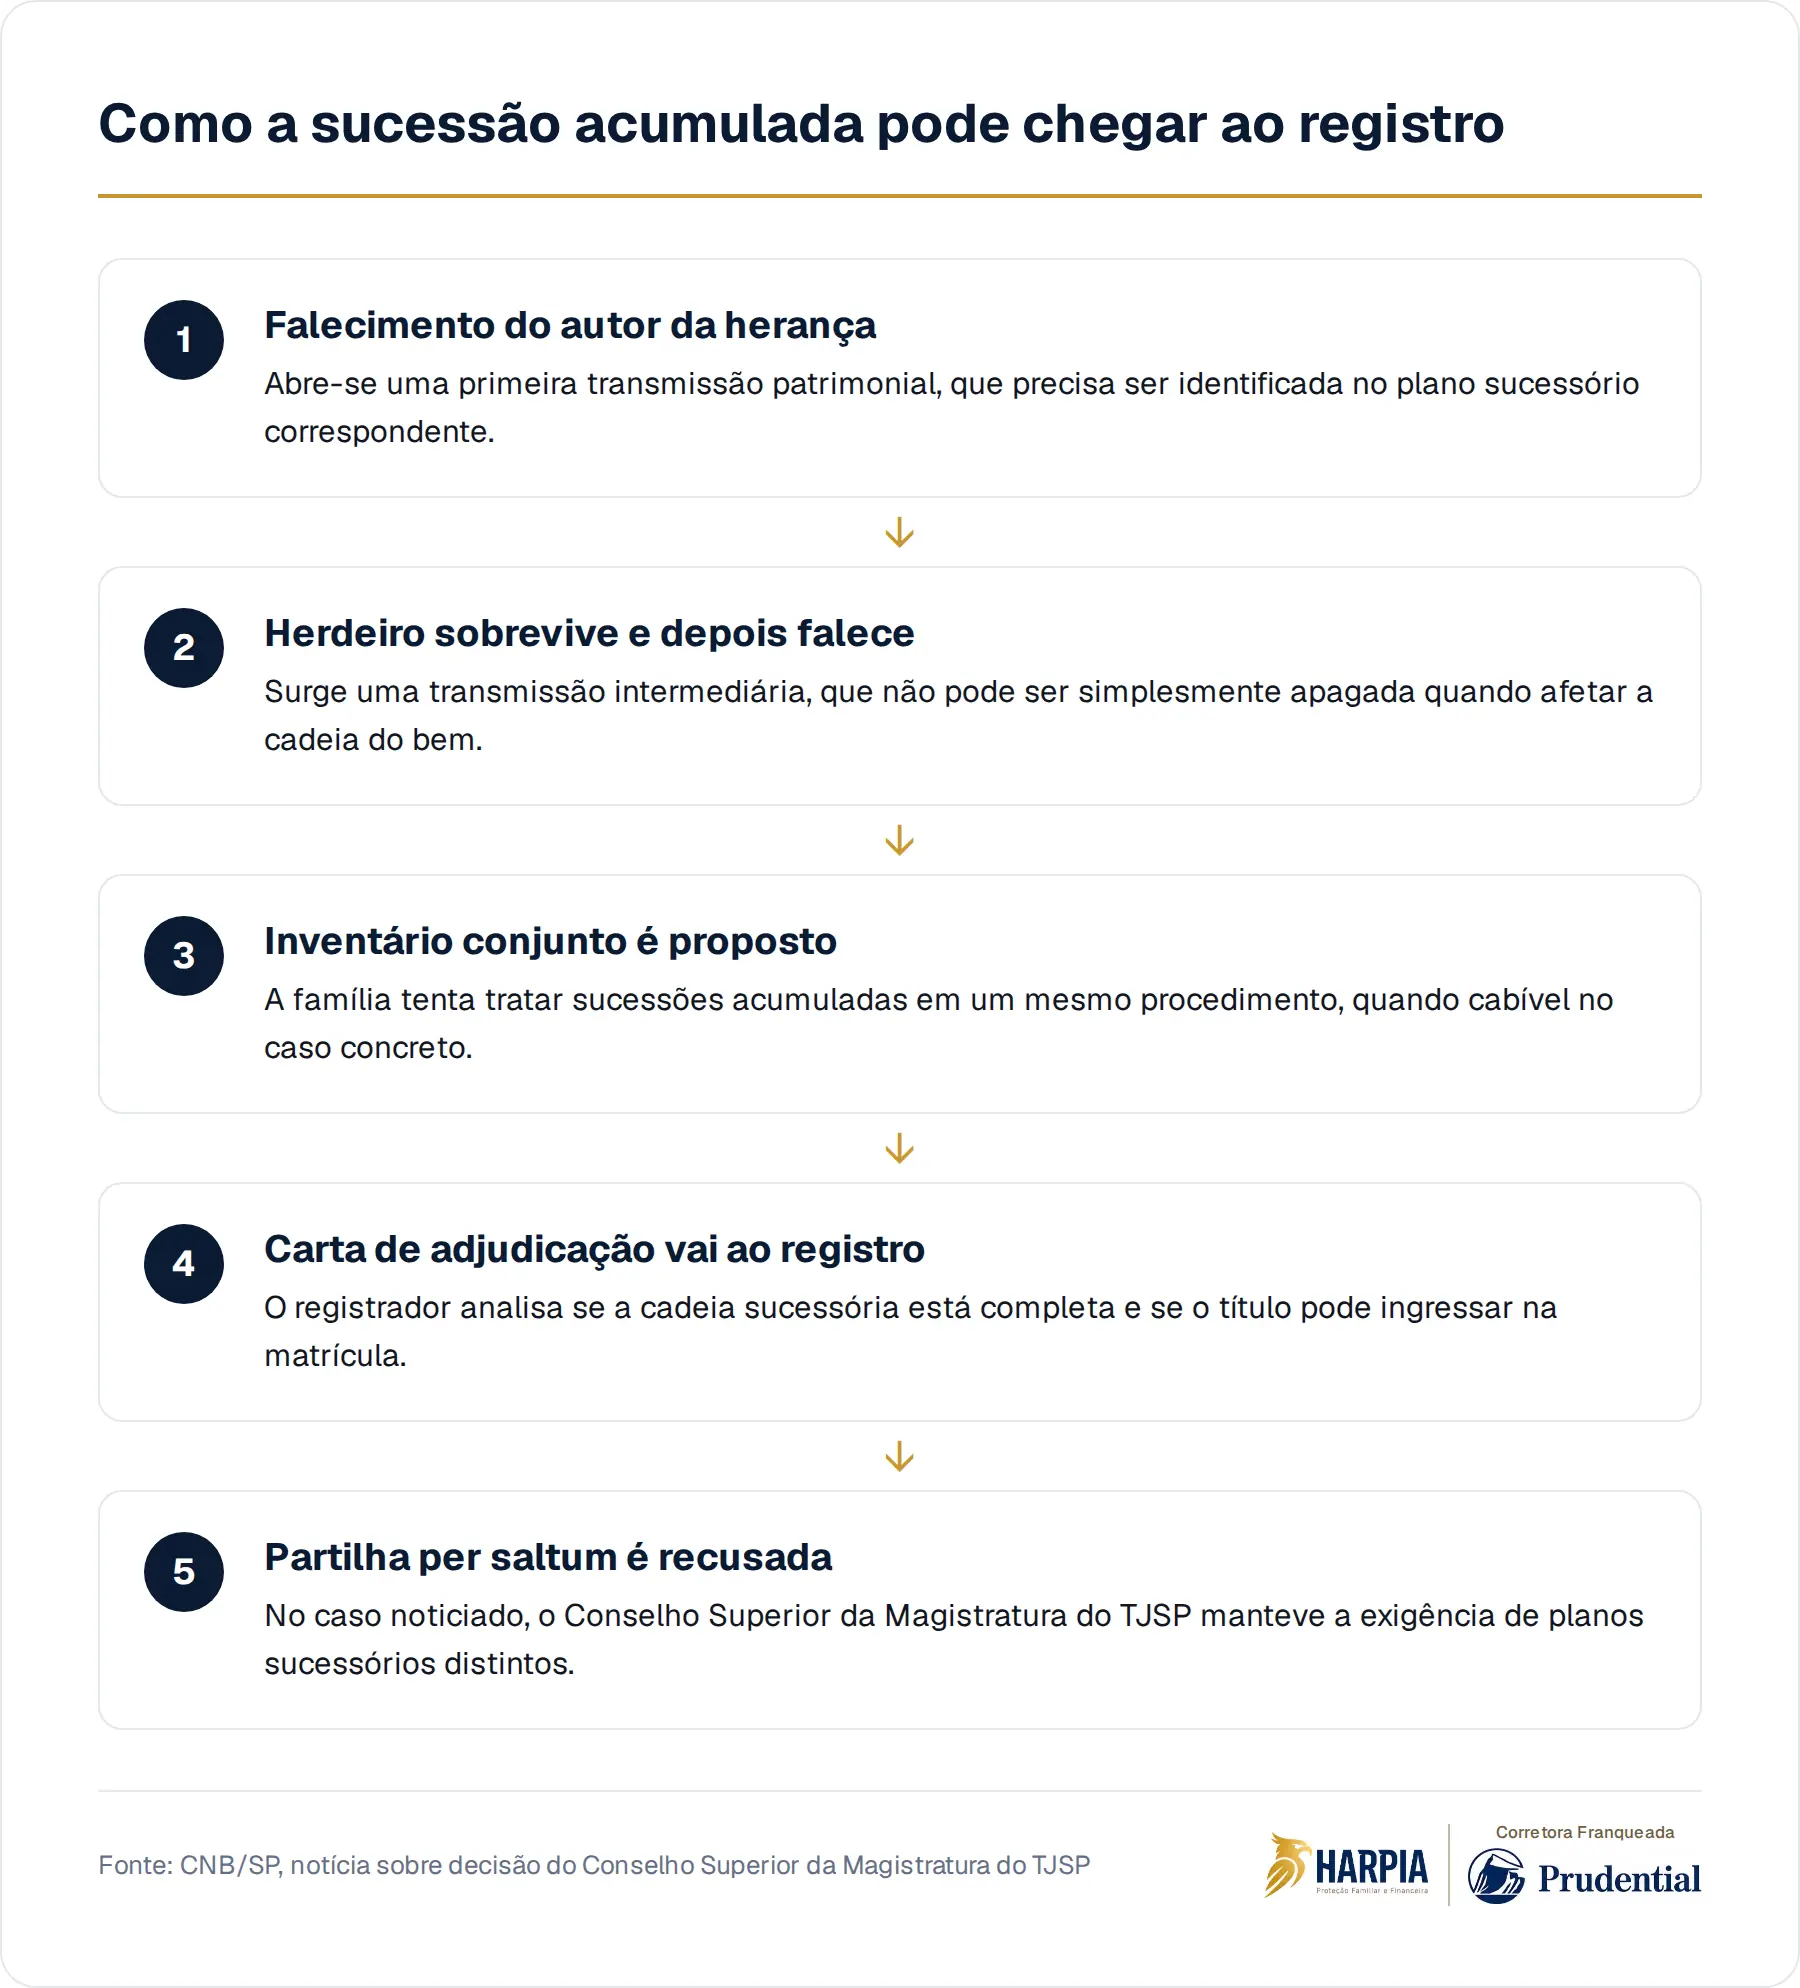
Uma carta de adjudicação expedida em arrolamento sumário conjunto teve o registro recusado em São Paulo, e a recusa foi mantida pelo Conselho Superior da Magistratura do Tribunal de Justiça de São Paulo, conforme notícia publicada pelo CNB/SP. O ponto central foi a chamada partilha per saltum, uma tentativa de levar o bem diretamente ao herdeiro remanescente, sem tratar as transmissões intermediárias causadas pela morte de herdeiros que sobreviveram aos autores da herança.
O hábito silencioso aparece quando a sua família tenta resolver anos de pendências de uma vez só. Morre um parente, depois outro, ninguém mexe no inventário, o imóvel continua sendo usado, o aluguel continua entrando, o imposto do apartamento continua sendo pago. Como tudo parece estar sob controle, você adia. O custo invisível surge quando a documentação precisa andar e o caminho mais curto não passa pelo registro.
O que a decisão colocou no centro da sucessão
O caso noticiado pelo CNB/SP envolvia um arrolamento sumário conjunto, isto é, uma tentativa de tratar mais de uma sucessão em um mesmo procedimento. Em termos gerais, isso pode fazer sentido quando há mortes sucessivas e a família quer organizar tudo com menos repetição. O problema não está em reunir procedimentos quando a lei permite, mas em apagar etapas patrimoniais que efetivamente aconteceram.
Segundo o resumo da decisão, o colegiado entendeu que a adjudicação ao herdeiro remanescente não autorizava suprimir transmissões intermediárias. Traduzindo para a sua realidade: se alguém herdou, ainda que por pouco tempo, e depois faleceu, essa passagem pode precisar aparecer no plano sucessório. O registro não olha apenas para quem ficou vivo no fim da história. Ele olha para a cadeia de titularidade.
"Mas no fim fica tudo para o mesmo herdeiro." O registro pode não aceitar o atalho
Essa é a objeção mais comum. Se o resultado econômico parece o mesmo, por que não registrar logo em nome de quem sobrou? Porque sucessão não é apenas destino final. É percurso. Cada morte pode abrir uma transmissão própria, com herdeiros, direitos, dívidas, declarações e efeitos fiscais que precisam ser examinados no caso concreto por advogado, tabelião ou profissional habilitado.
A partilha per saltum tenta saltar esse percurso. O nome em latim assusta, mas a ideia é simples: pular uma etapa. A decisão do Conselho Superior da Magistratura do Tribunal de Justiça de São Paulo sinaliza que, ao menos naquele caso, esse salto não foi aceito para fins de registro. Isso não transforma todo inventário conjunto em problema, mas mostra que simplificar não é o mesmo que ignorar a ordem dos fatos.
Inventário conjunto não é uma máquina de apagar histórias
Quando você deixa sucessões acumularem, a árvore familiar deixa de ser uma fotografia e vira um filme. Um filho que estava vivo no primeiro falecimento pode ter morrido antes da partilha. Um cônjuge pode ter direitos em uma etapa e não em outra. Um bem pode atravessar mais de uma sucessão antes de chegar ao nome de quem hoje mora nele, administra ou pretende vender.
Por isso, planos sucessórios distintos podem ser necessários mesmo dentro de um inventário conjunto. Em linguagem simples, a família pode discutir tudo no mesmo ambiente processual ou extrajudicial, quando cabível, mas precisa separar as transmissões. Primeiro se entende o que aconteceu em uma morte. Depois se entende o que aconteceu na seguinte. O caso concreto define o caminho, e a documentação precisa contar uma história coerente.
O custo aparece quando a família precisa vender, financiar ou regularizar
Enquanto ninguém exige a matrícula atualizada, o problema parece pequeno. Mas ele costuma aparecer quando você precisa vender o imóvel, usá-lo como garantia, partilhar formalmente, encerrar uma empresa familiar ou provar propriedade diante de terceiros. A herança que parecia resolvida na conversa de família vira uma sequência de exigências, documentos, custos e prazos que não estavam no orçamento emocional nem financeiro.
Esse é o ponto que interessa para o seu planejamento: inventário não é só uma formalidade depois da morte. Ele é a ponte entre o patrimônio que você construiu e a capacidade da sua família de usar esse patrimônio sem improviso. Quando a ponte tem etapas faltando, quem fica depois de você pode ter bens no papel, mas pouca liquidez e pouca liberdade prática.
Seguro de vida não substitui inventário, mas muda a conversa sobre liquidez
Seguro de vida não troca escritura, não corrige matrícula, não elimina a necessidade de inventário e não resolve sozinho uma sucessão mal desenhada. Também depende de contratação, análise e condições previstas na apólice. Ainda assim, dentro de um planejamento familiar, ele pode ter um papel importante: criar uma fonte de recursos separada da venda apressada de bens, conforme a estrutura contratada e a indicação de beneficiários.
Para a sua família, isso significa ter uma conversa menos abstrata. Quem pagaria despesas imediatas se o patrimônio principal estivesse preso em inventário? Quem manteria a casa, a escola, o negócio ou os compromissos enquanto documentos são regularizados? Essas perguntas não são jurídicas apenas. São financeiras, familiares e práticas. Elas mostram se o seu patrimônio protege a sua família ou se depende de um registro que ainda pode travar.
A pergunta incômoda não é sobre morte, é sobre continuidade
Você não controla todos os detalhes de uma sucessão futura. Regras podem mudar, famílias mudam, patrimônios mudam e cada caso exige análise própria. Mas você controla uma parte essencial: deixar menos decisões para quem estará emocionalmente pressionado. Organizar bens, beneficiários, documentos, dívidas e fontes de liquidez não elimina a dor de uma perda, mas reduz a chance de transformar luto em negociação improvisada.
Na Harpia, a conversa começa por mapear quem depende de você, o que precisa de liquidez e quais decisões não podem ficar para o inventário.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.