


Invalidez prolongada vira a conta da família.
Um acidente não termina na alta hospitalar: a reabilitação pode expor a fragilidade financeira que o seu planejamento deixou para depois.
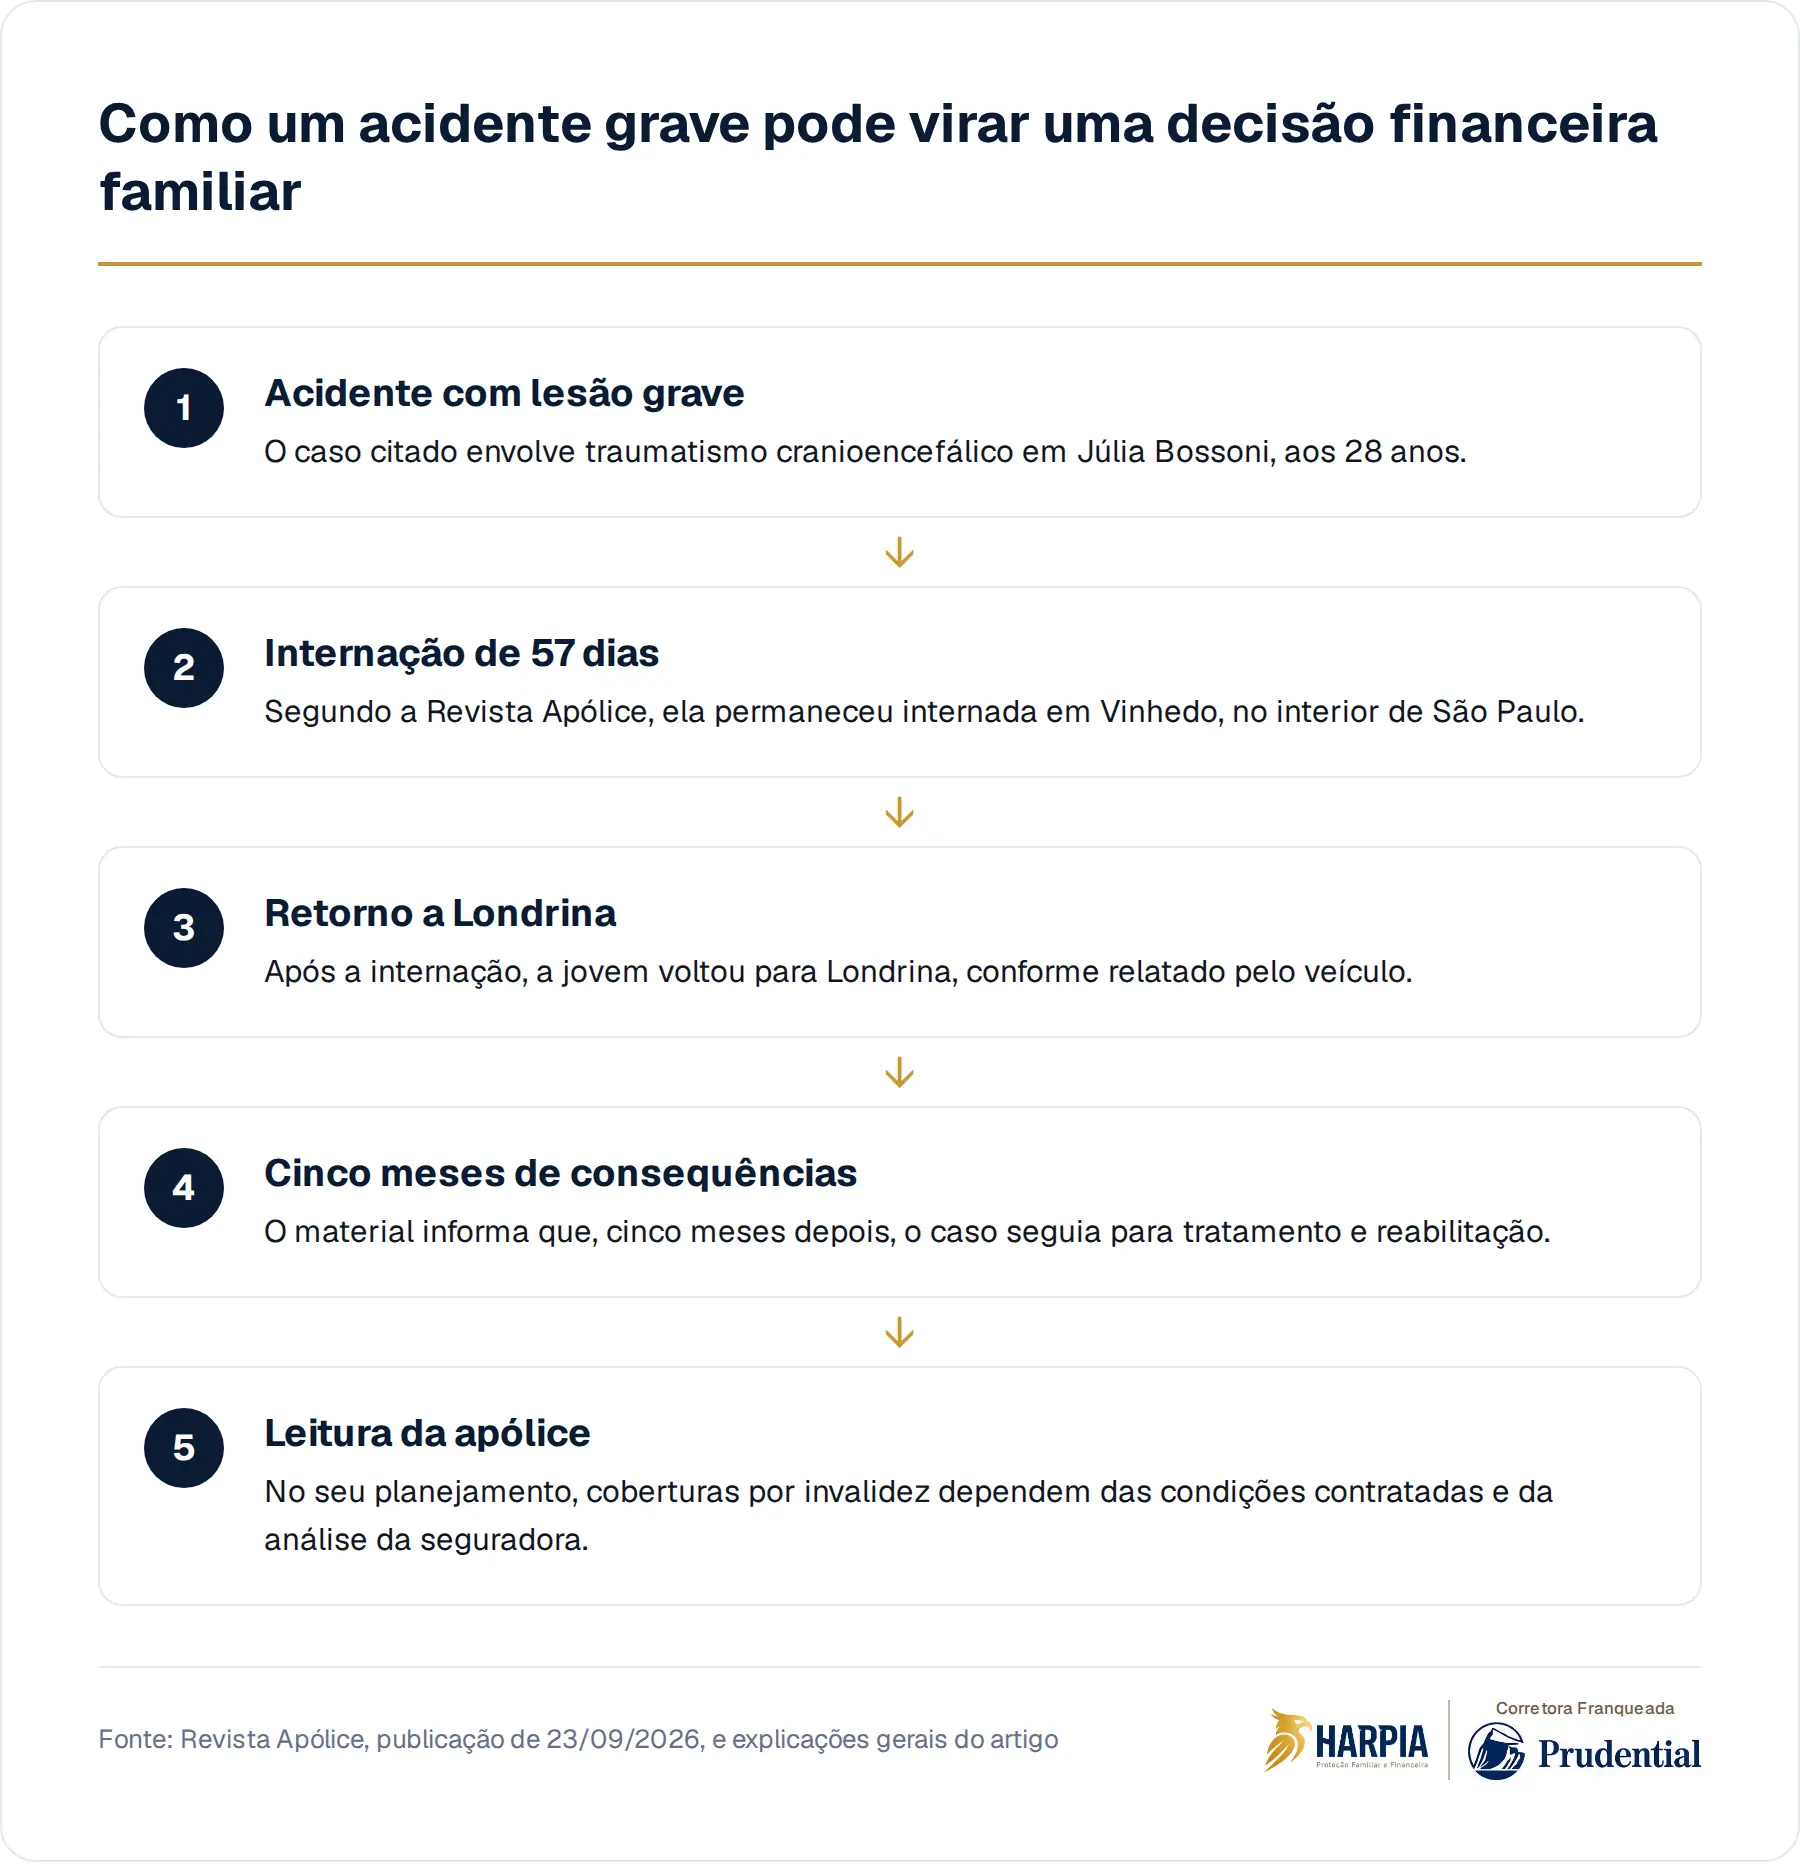
Cinco meses após o acidente que levou Júlia Bossoni, de 28 anos, ao hospital com traumatismo cranioencefálico, a Revista Apólice relatou que as consequências ainda avançavam para uma etapa mais longa de tratamento e reabilitação. Segundo o veículo, ela passou 57 dias internada em Vinhedo, no interior de São Paulo, antes de retornar a Londrina.
O hábito silencioso é tratar a sua capacidade de trabalhar como se ela fosse um item fixo do orçamento. Você protege o carro, renegocia financiamento, acompanha investimentos e calcula escola, condomínio e plano de saúde. Mas raramente coloca na planilha a pergunta mais desconfortável: o que acontece com a sua casa se a sua renda continuar necessária, mas o seu corpo não acompanhar?
A alta médica não encerra a conta
Quando você pensa em acidente grave, é natural imaginar ambulância, hospital e cirurgia. Só que a vida financeira costuma sentir o impacto depois desse primeiro choque. Reabilitação, deslocamentos, adaptação da rotina, perda ou redução da capacidade de trabalho e necessidade de acompanhamento podem atravessar meses ou anos, conforme o caso concreto e a evolução clínica.
Esse é o ponto que muitas famílias só percebem tarde. A internação tem começo, meio e fim mais visíveis. Já a reorganização da vida doméstica é difusa. Um familiar reduz a jornada para cuidar. Uma reserva que era para reforma vira despesa corrente. Um negócio depende de alguém que não consegue mais estar presente como antes.
"Minha renda aguenta um susto." O problema é quando o susto continua
Você talvez consiga absorver uma emergência pontual. Uma franquia, uma viagem inesperada, alguns exames, uma conta maior no cartão. O risco muda de tamanho quando o evento deixa de ser pontual e passa a disputar espaço com o seu custo de vida normal. A família não deixa de ter aluguel, financiamento, alimentação, escola, impostos e manutenção do patrimônio porque alguém entrou em reabilitação.
É aí que a falta de decisão aparece como custo invisível. Sem uma estratégia prévia, o improviso costuma escolher por você: vender investimento em momento ruim, atrasar projetos dos filhos, depender de parentes, reduzir o padrão de cuidados ou mexer em um imóvel que era parte da segurança familiar. Nada disso é necessariamente errado, mas é diferente de ter escolhido com antecedência.
O que uma cobertura por invalidez pode e não pode fazer
Em termos gerais, um seguro de vida pode incluir coberturas relacionadas à invalidez, de acordo com as condições contratadas. A existência, o tipo de invalidez considerado, os critérios de caracterização, os documentos exigidos e a eventual indenização dependem da apólice, da seguradora e da análise do caso. Por isso, não faz sentido tratar todo seguro como se fosse igual.
Também é importante separar seguro de renda, plano de saúde, benefício previdenciário e reserva financeira. Eles podem conversar entre si no seu planejamento, mas não têm a mesma função. O plano de saúde lida com assistência médica conforme contrato. A previdência segue regras próprias. A reserva cobre liquidez imediata. O seguro, quando bem escolhido, pode ser uma camada de proteção patrimonial e familiar.
- Leia as definições: invalidez permanente, parcial, total, funcional ou laboral podem ter sentidos diferentes no contrato.
- Observe exclusões e carências: cada apólice tem condições próprias, que precisam ser avaliadas antes da contratação.
- Atualize valores e beneficiários: a sua vida muda, e uma proteção antiga pode não conversar mais com a sua realidade.
Seu patrimônio também depende da sua presença
Para quem sustenta ou ajuda a sustentar uma família, patrimônio não é apenas o que está no nome. É a engrenagem que depende da sua capacidade de decidir, trabalhar, coordenar e pagar contas. Um imóvel financiado, uma empresa pequena, uma carteira de investimentos ou uma renda variável podem perder estabilidade quando a sua presença deixa de ser garantida.
O risco não está só em morrer cedo. Está também em sobreviver a um evento grave com novas limitações, novas despesas e a mesma responsabilidade familiar. Essa combinação costuma ser menos comentada, justamente porque não cabe em uma pergunta simples. Você não planeja apenas para a ausência definitiva. Você também planeja para a hipótese de continuar aqui, mas precisar de suporte.
Quem paga a continuidade da sua vida se você precisar parar?
A pergunta central não é se algo parecido vai acontecer com você. Ninguém controla essa resposta. A pergunta útil é outra: se a sua renda cair ou parar por causa de uma invalidez, qual parte da sua família ficaria descoberta primeiro? A casa, os filhos, o cônjuge, os pais, a empresa, os tratamentos, os financiamentos?
Quando você responde isso com calma, o seguro deixa de ser um produto solto e passa a ser uma peça dentro de um desenho maior. O tamanho da proteção, o tipo de cobertura e a forma de contratação precisam fazer sentido para o seu orçamento, para as suas responsabilidades e para o patrimônio que você não quer ver desmontado no pior momento.
Na Harpia, a conversa começa por entender quais decisões protegeriam a sua família se a sua capacidade de gerar renda mudasse.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Hopi Hari: como o seguro de vida pode atuar em caso de invalidezRevista Apólice · 23 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.