


Doar antes pode travar a renda da família.
Antecipar herança pode reduzir imposto, mas também pode tirar renda, controle e segurança de quem construiu o patrimônio.
A reforma tributária e as discussões sobre mudanças no ITCMD estão acelerando conversas sobre planejamento sucessório, segundo material publicado pelo CNB/SP a partir de conteúdo do InfoMoney. O mesmo material registra um alerta importante: economizar imposto não pode colocar em risco a renda dos pais nem entregar patrimônio a herdeiros que ainda não sabem administrá-lo.
O hábito silencioso é tratar sucessão como uma conta de cartório e imposto, não como uma decisão de vida. Você olha para o imóvel, para a empresa, para os investimentos e pensa em reduzir custo futuro. Só que o custo invisível aparece depois, quando o bem já saiu do seu controle e a sua família descobre que planejamento sem proteção vira dependência.
A economia fiscal não paga suas contas depois da doação
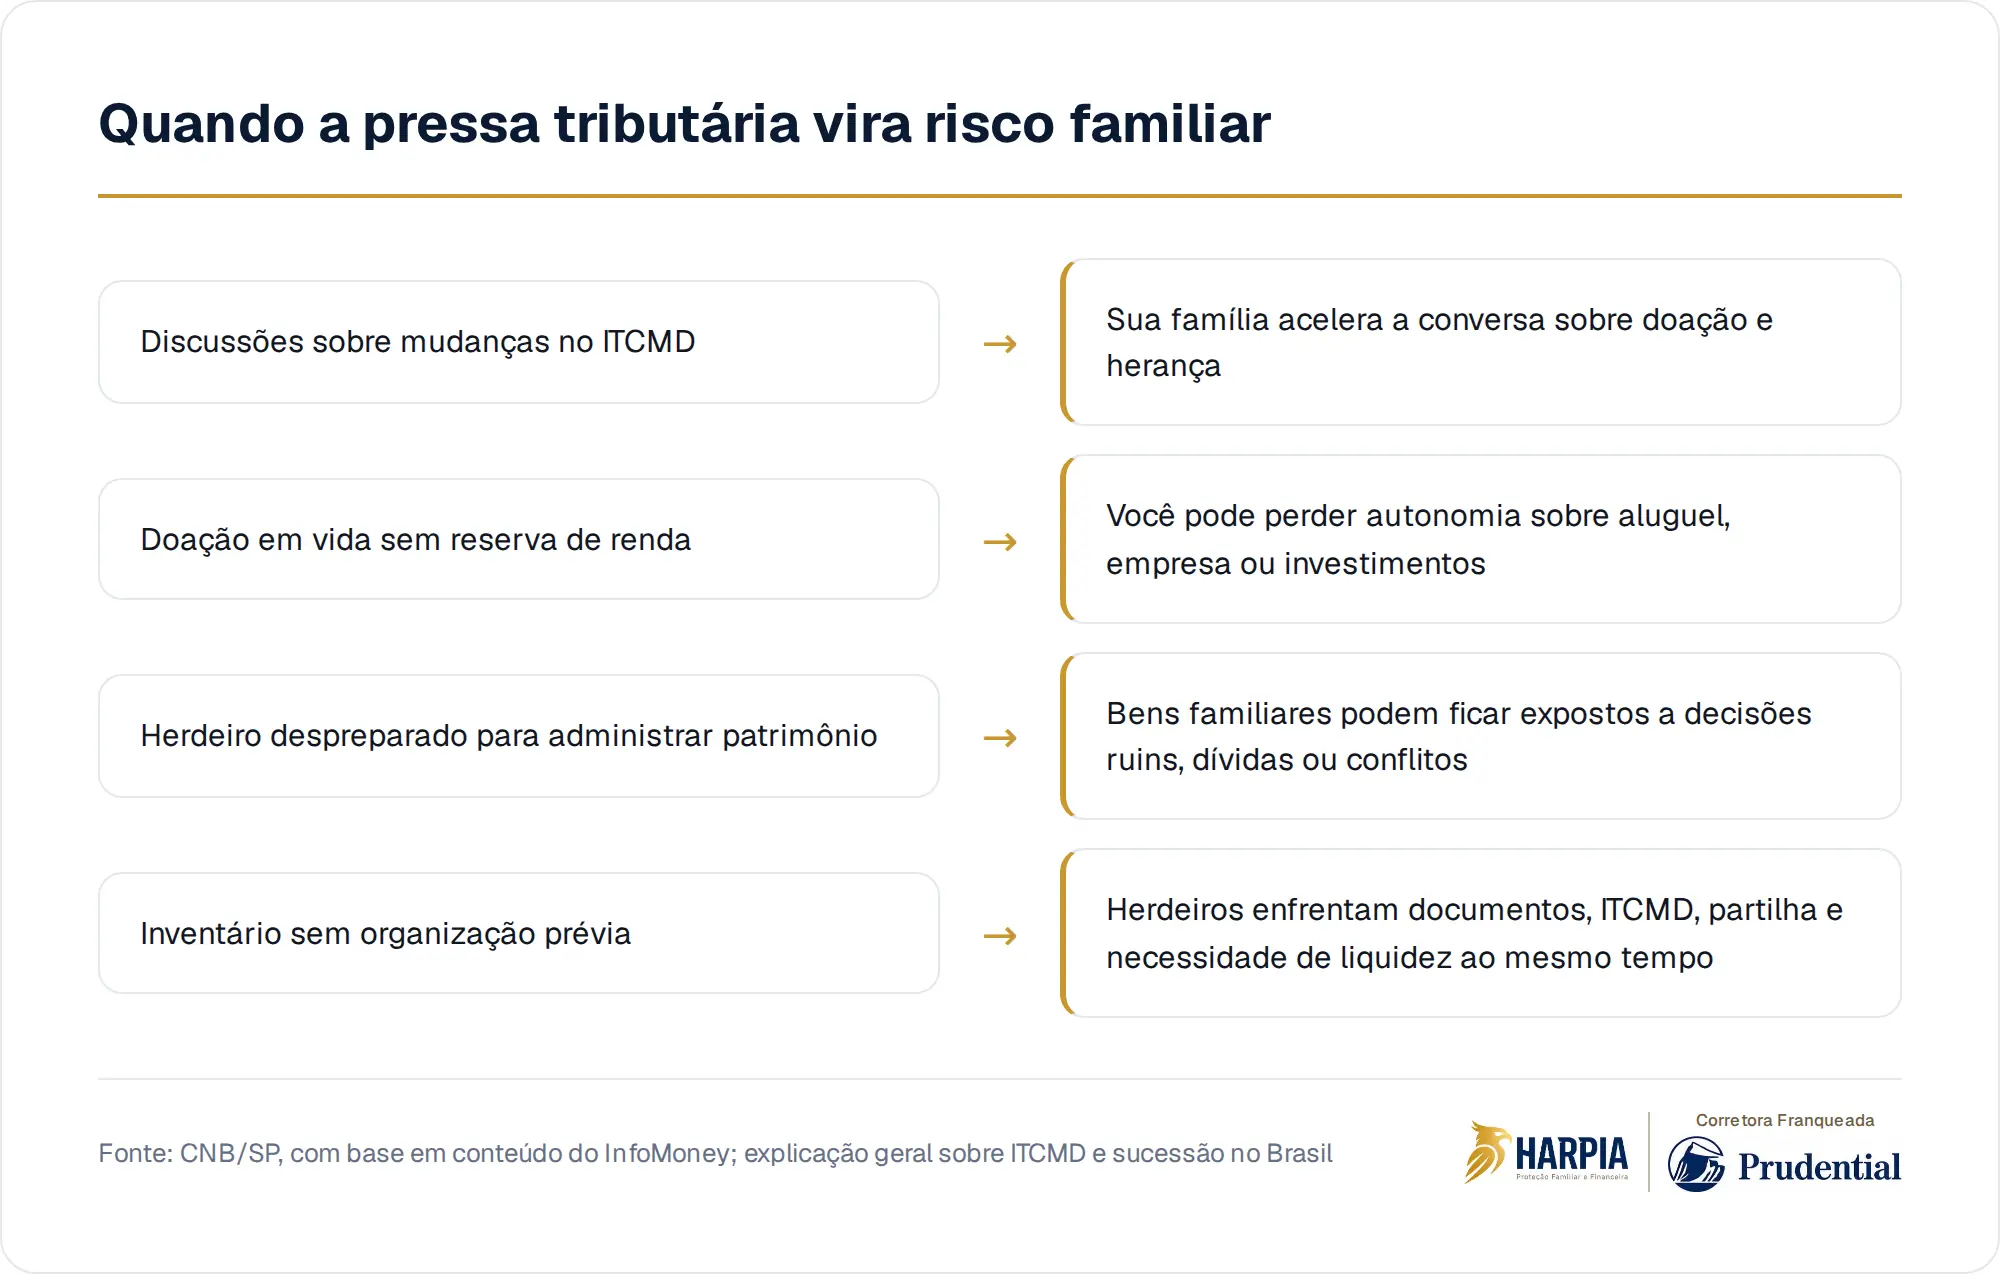
Em termos gerais, o ITCMD é o imposto estadual que incide sobre heranças e doações. Como ele entra na conta do inventário e da transferência em vida, é natural que qualquer mudança no tema gere pressa. A pergunta, porém, não é apenas quanto a sua família pagaria. É também o que você perde ao antecipar uma transferência sem preservar sua renda, sua moradia e sua autonomia.
Doar um bem pode parecer simples quando a família está em harmonia. Mas um imóvel alugado pode complementar a sua aposentadoria. Quotas de um negócio podem representar poder de decisão. Investimentos podem ser a sua reserva para saúde, longevidade e imprevistos. Quando você antecipa tudo olhando só para o tributo, troca uma despesa futura por uma fragilidade presente.
"Mas eu só quero pagar menos imposto." A conta não acaba no tributo
A economia tributária é uma parte legítima da conversa, desde que não vire o único critério. O seu caso concreto depende do estado, do tipo de bem, da estrutura familiar, da existência de casamento ou união estável, de filhos, de dívidas, de empresa e de outros fatores. Por isso, qualquer decisão deve passar por análise jurídica, tributária e patrimonial antes da assinatura.
O problema de agir por impulso é que a doação costuma ser percebida como solução definitiva para um medo imediato. Você teme que o imposto mude, então transfere. Mas se a sua renda cair, se houver conflito familiar, se um herdeiro se endividar ou se a gestão do negócio mudar, a economia pode ficar pequena diante do dano ao patrimônio que sustentava a família.
Herdeiro despreparado transforma antecipação em problema
O alerta citado pelo material do CNB/SP é direto: entregar patrimônio a herdeiros despreparados pode ser arriscado. Isso não significa desconfiar dos seus filhos. Significa reconhecer que receber patrimônio exige maturidade, método e clareza. Um herdeiro pode ser responsável na vida pessoal e, ainda assim, não estar pronto para administrar aluguel, empresa, aplicações, funcionários, sócios ou obrigações fiscais.
Quando a transferência acontece cedo demais, a sua família pode trocar proteção por exposição. O bem que antes era administrado por você passa a depender de decisões de quem talvez ainda esteja construindo carreira, casamento, disciplina financeira ou experiência empresarial. Se houver cônjuges, credores, separações ou disputas internas, o patrimônio familiar pode entrar em uma zona de risco que você não pretendia criar.
Inventário pesa mais quando tudo fica para o mesmo momento
Não planejar também tem custo. Se você deixa todos os bens, documentos e decisões para depois da sua morte, a sua família pode enfrentar inventário, apuração de bens, discussão entre herdeiros, pagamento de tributos, honorários e necessidade de liquidez. Mesmo quando todos se dão bem, o processo exige organização. Afeto não substitui documento, e boa vontade não transforma patrimônio ilíquido em dinheiro disponível.
Planejar não significa doar tudo. Pode significar mapear bens, revisar regime de casamento, organizar documentos, avaliar testamento, discutir governança familiar, separar o que sustenta a sua vida do que poderia ser transferido e pensar em fontes de liquidez para despesas sucessórias. Cada ferramenta tem limites e efeitos próprios. O ponto é decidir antes que a urgência decida pela sua família.
Antes de transferir, quem sustenta a sua vida?
A pergunta mais honesta não é “quanto imposto eu consigo evitar?”. É “o que precisa continuar funcionando se eu viver muito, adoecer, perder renda ou faltar de repente?”. Sucessão e longevidade caminham juntas. Você pode viver mais do que imaginava, com custos maiores do que esperava, e ainda precisar do patrimônio que pensou em antecipar.
O bom planejamento começa separando três camadas: o que mantém o seu padrão de vida, o que protege sua família em uma ausência inesperada e o que pode ser transmitido com segurança. Quando essas camadas se misturam, a pressa tributária toma o lugar da estratégia. Quando elas ficam claras, o imposto entra na conversa sem comandar sozinho a decisão.
O bom planejamento sucessório começa pela proteção da sua família, da sua renda e das escolhas que não deveriam ficar para um inventário.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- InfoMoney: Imposto da herança vai mudar: quando não vale a pena antecipar transferência?CNB/SP · 31 de agosto de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.