


Dinheiro do falecido pode travar no alvará.
Valores que parecem simples podem exigir procedimento, documento e tempo. A sua família sente isso quando precisa de liquidez para continuar a vida.
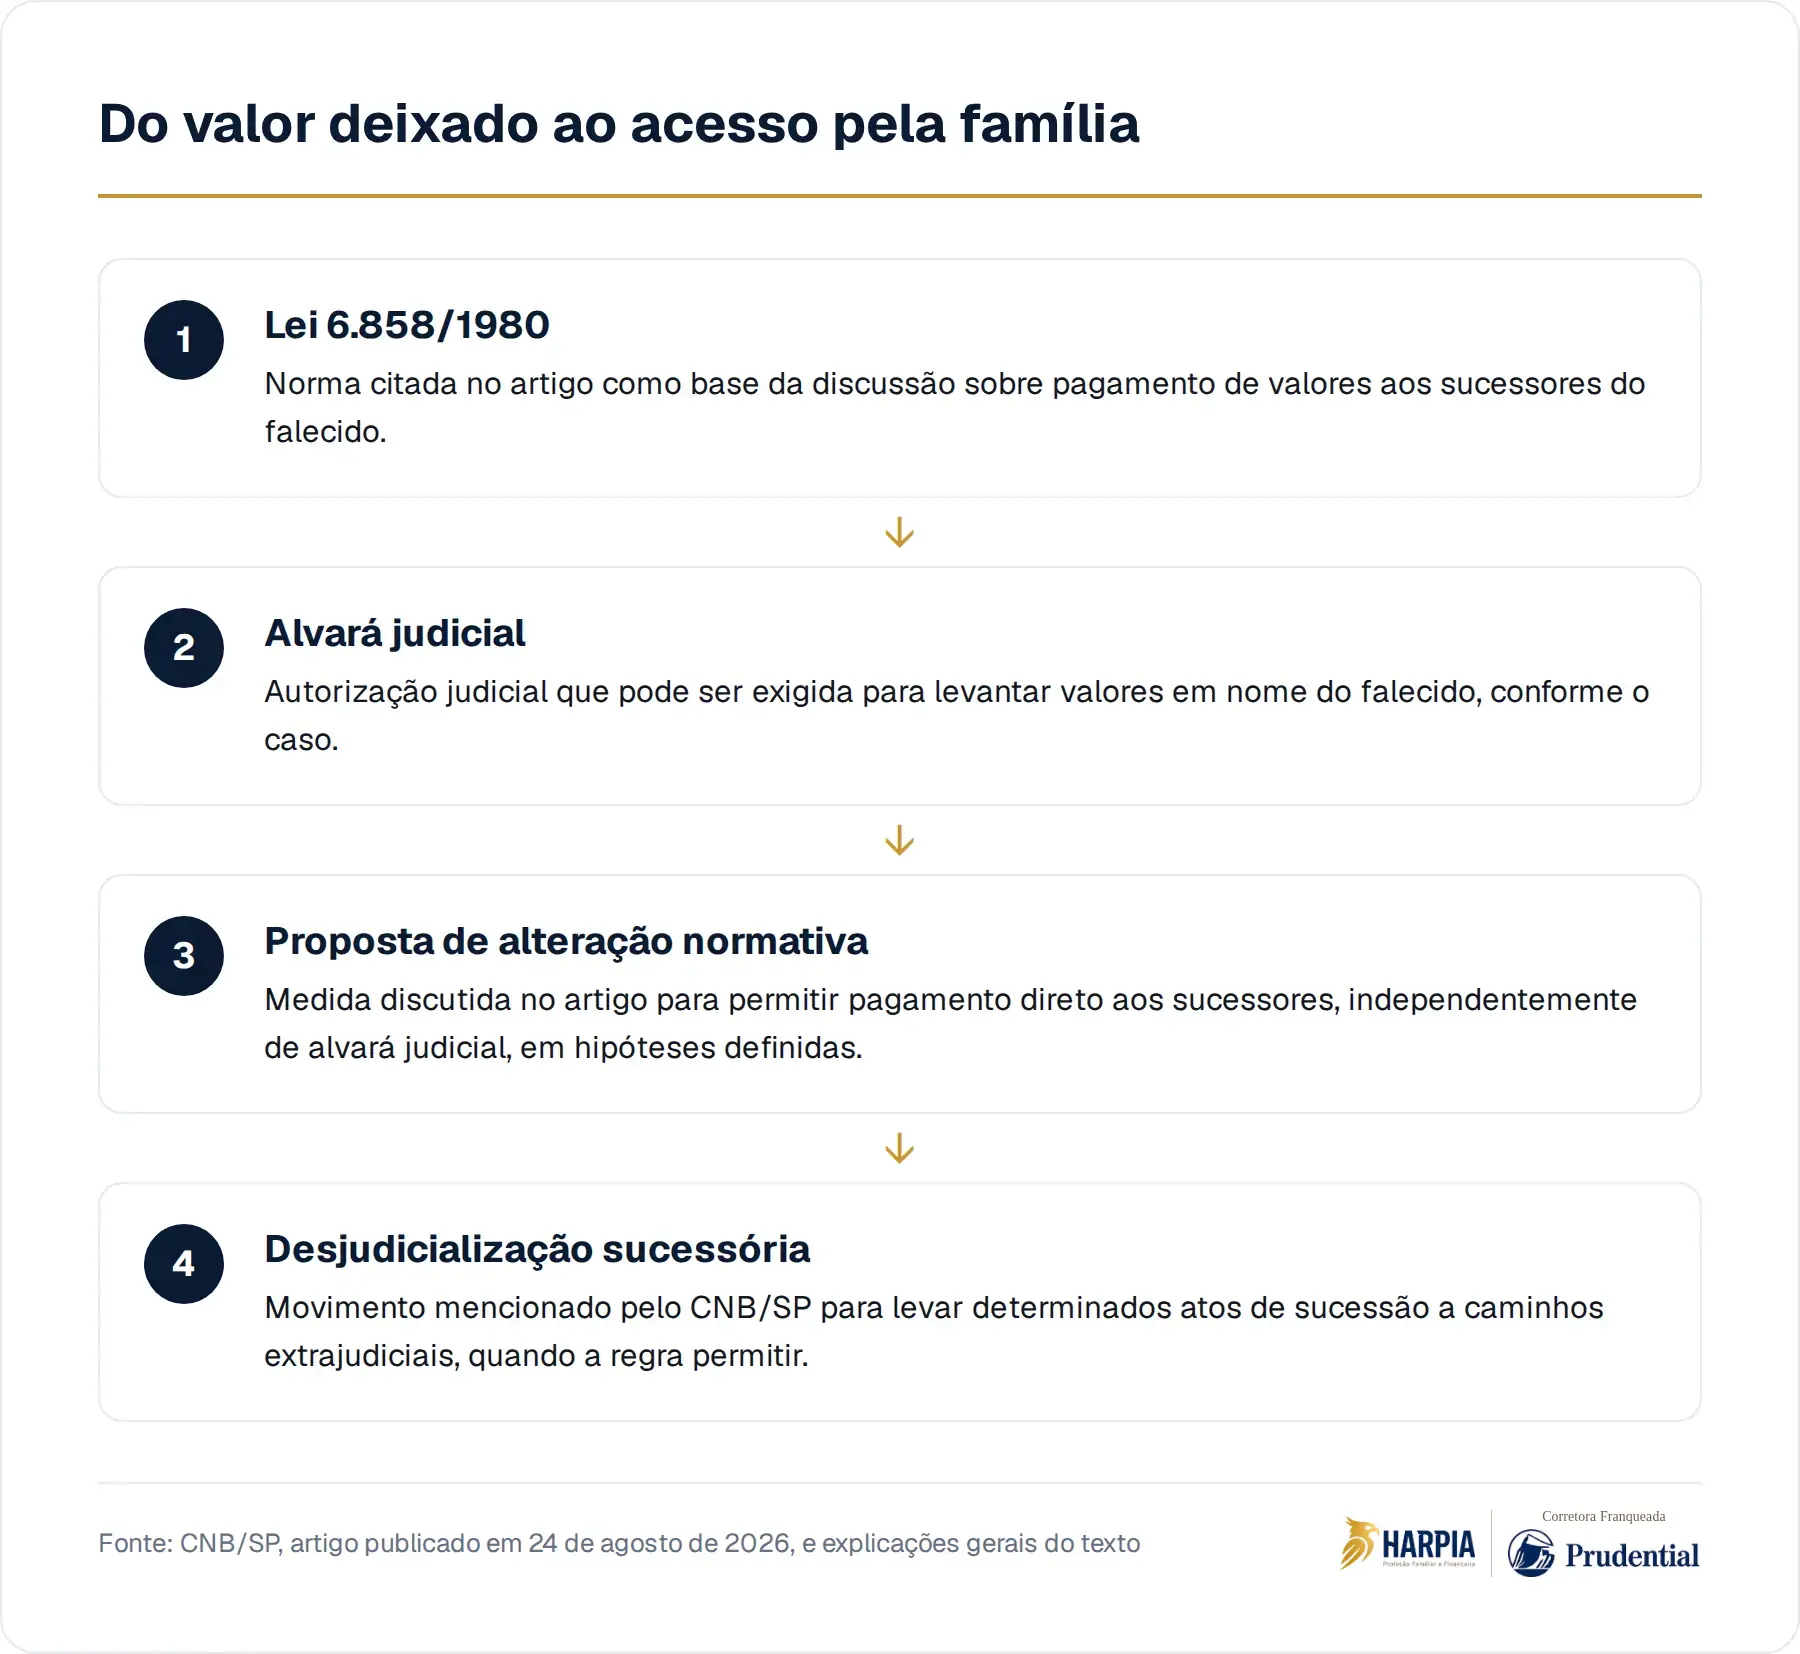
A Lei 6.858/1980 aparece no centro de uma proposta de alteração normativa discutida em artigo publicado pelo CNB/SP, em 24 de agosto de 2026: permitir pagamento direto aos sucessores do falecido, sem alvará judicial, em hipóteses ligadas à sucessão.
O hábito silencioso é acreditar que valores menores não precisam de planejamento. Você organiza imóvel, investimento, empresa e escola dos filhos, mas deixa saldos, documentos e acessos financeiros numa zona cinzenta. Quando a família precisa transformar patrimônio em dinheiro disponível, descobre que até o que parecia simples pode depender de caminho formal.
O dinheiro que parece simples pode ficar preso no procedimento
Quando alguém morre, a família não herda apenas bens. Ela herda também um conjunto de etapas: localizar documentos, comprovar vínculos, identificar sucessores, entender se há inventário, verificar se existe testamento e separar o que pode ser tratado por via administrativa ou judicial. O alvará judicial, em termos gerais, é uma autorização do juiz para a prática de determinado ato, como levantar valores em nome do falecido.
A discussão trazida pelo artigo do CNB/SP parte desse incômodo prático. Se determinados valores poderiam ser pagos diretamente aos sucessores, por que exigir sempre uma autorização judicial específica? A pergunta não elimina cautelas. Ela mostra que o custo do excesso de formalidade aparece justamente quando a família está tentando pagar contas, manter compromissos e reorganizar a vida.
"É pouco dinheiro, não deve virar problema" é justamente o ponto cego
O tamanho do valor não define sozinho a dificuldade. Um saldo menor pode ser irrelevante no patrimônio total, mas decisivo no mês do falecimento. A sua família pode precisar de dinheiro para despesas imediatas, manutenção da casa, obrigações do negócio, condomínio, escola, plano de saúde, impostos e honorários. Se tudo depende de alguém descobrir qual porta bater, o custo invisível cresce.
Esse ponto cego costuma nascer de uma confusão comum: patrimônio não é a mesma coisa que liquidez. Um imóvel pode valer muito e, ao mesmo tempo, não pagar uma despesa urgente. Uma empresa pode sustentar a família e, ainda assim, sofrer se uma assinatura, uma senha ou uma autorização faltar. Planejamento sucessório não é conversa apenas sobre grandes fortunas. É sobre continuidade.
Desjudicializar não é pular regras
O resumo do artigo publicado pelo CNB/SP situa a proposta dentro de um movimento maior de desjudicialização no Direito das Sucessões. A lógica é deslocar determinados atos para caminhos extrajudiciais, quando a lei permite e quando os requisitos estão presentes, reduzindo a dependência de processos judiciais para situações que podem ser resolvidas de modo formal, seguro e mais direto.
Hoje, o inventário e a partilha podem ser feitos em Tabelionatos de Notas no Brasil, inclusive em situações mais sensíveis, conforme as regras aplicáveis e a análise do caso concreto. Isso não significa ausência de controle. Significa que a solução nem sempre precisa começar no fórum. A família continua precisando de documentos, consenso quando exigido, capacidade de comprovar vínculos e orientação técnica adequada.
A proposta mencionada no artigo segue essa mesma linha: ampliar instrumentos de desjudicialização para o pagamento direto aos sucessores, independentemente de alvará judicial, dentro dos limites que a alteração normativa vier a definir. Enquanto for proposta, não deve ser tratada como regra consumada. O ponto relevante para você é outro: o sistema está procurando reduzir atritos, mas a sua família ainda precisa estar organizada.
A sucessão também é fluxo de caixa
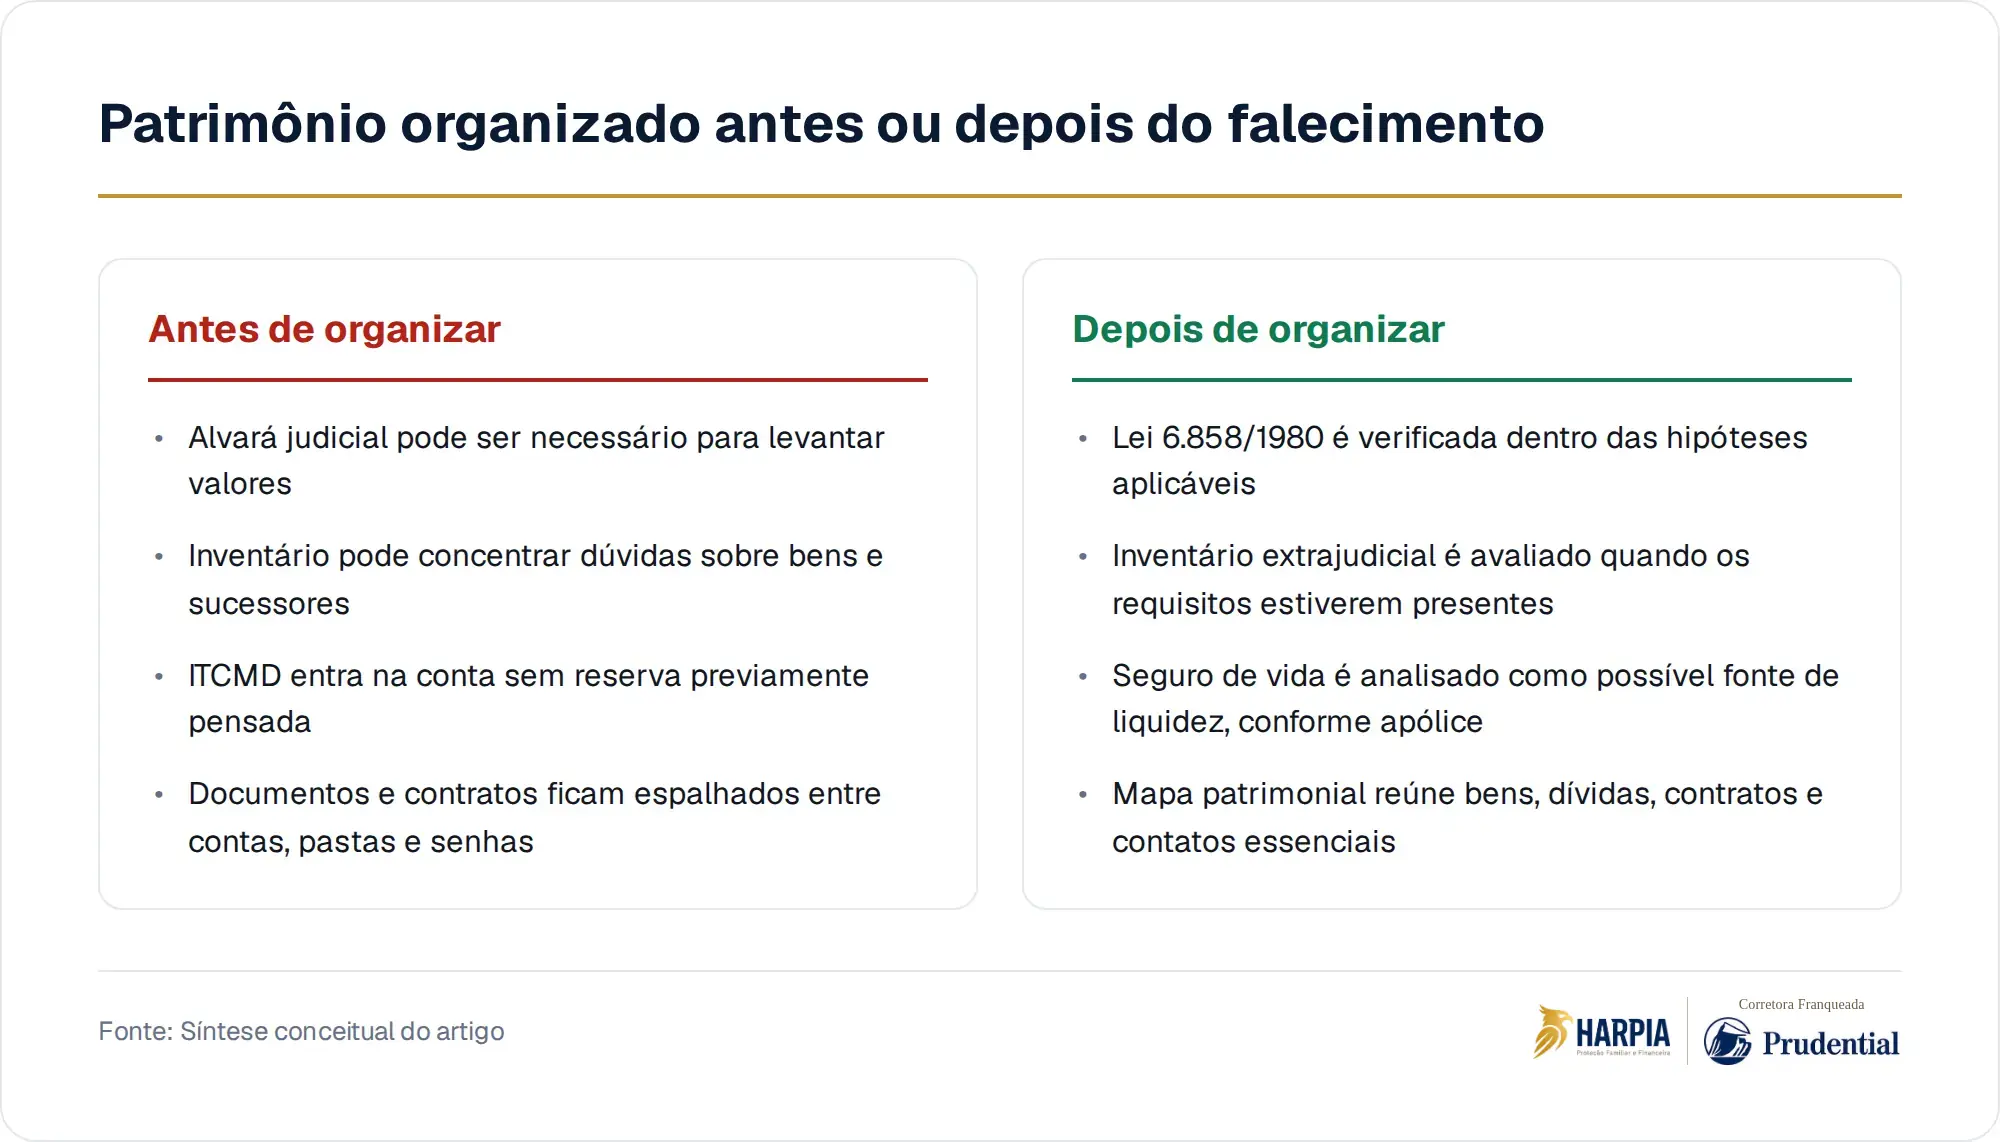
Quando se fala em herança, muita gente pensa em divisão de bens. Só que a primeira dor costuma ser operacional. Quem paga as despesas até o inventário andar? Quem sabe onde estão os documentos? Quem conhece as senhas, os contratos, os seguros, as contas e os financiamentos? Quem entende se haverá Imposto sobre Transmissão Causa Mortis e Doação, o ITCMD, e em qual momento ele entra na conta?
O seguro de vida, quando adequado ao perfil e aceito pela seguradora nas condições da apólice, pode fazer parte dessa arquitetura de liquidez. Ele não substitui inventário, testamento, orientação jurídica ou organização patrimonial. Mas pode ser considerado dentro de uma estratégia mais ampla para que a família não dependa apenas da venda de bens ou da liberação de valores sujeitos a procedimento.
A falta de planejamento costuma obrigar escolhas ruins: vender rápido, discutir sob pressão, usar crédito caro ou deixar um negócio sem comando claro. Nenhuma proposta normativa elimina a necessidade de você decidir antes. A lei pode abrir caminhos, mas não organiza a sua pasta de documentos, não define prioridades familiares e não explica aos seus sucessores o que fazer no primeiro dia.
Se a sua família dependesse de uma assinatura, quem saberia o caminho?
A pergunta prática não é se a sucessão será simples. A pergunta é o que você já deixou preparado para que ela não comece do zero. Faça um mapa dos bens, contas, contratos e dívidas. Revise beneficiários, documentos pessoais e informações de acesso. Converse com quem precisará agir. Verifique, com apoio profissional, se inventário extrajudicial, testamento, doação, holding ou seguro fazem sentido para o seu caso.
O custo de não decidir raramente aparece enquanto tudo está funcionando. Ele surge quando a família precisa de dinheiro, clareza e autorização ao mesmo tempo. A proposta discutida pelo CNB/SP é um sinal de que o Direito das Sucessões está tentando acompanhar a vida real. O seu planejamento precisa acompanhar também.
Na Harpia, a conversa sobre seguro de vida entra no planejamento como uma forma de pensar proteção familiar, liquidez e sucessão com responsabilidade.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.