


Controle de seguradora muda sob aval da Susep.
Quando uma seguradora troca de controle, você ganha um lembrete prático: proteção familiar também depende de escolher e revisar bem.
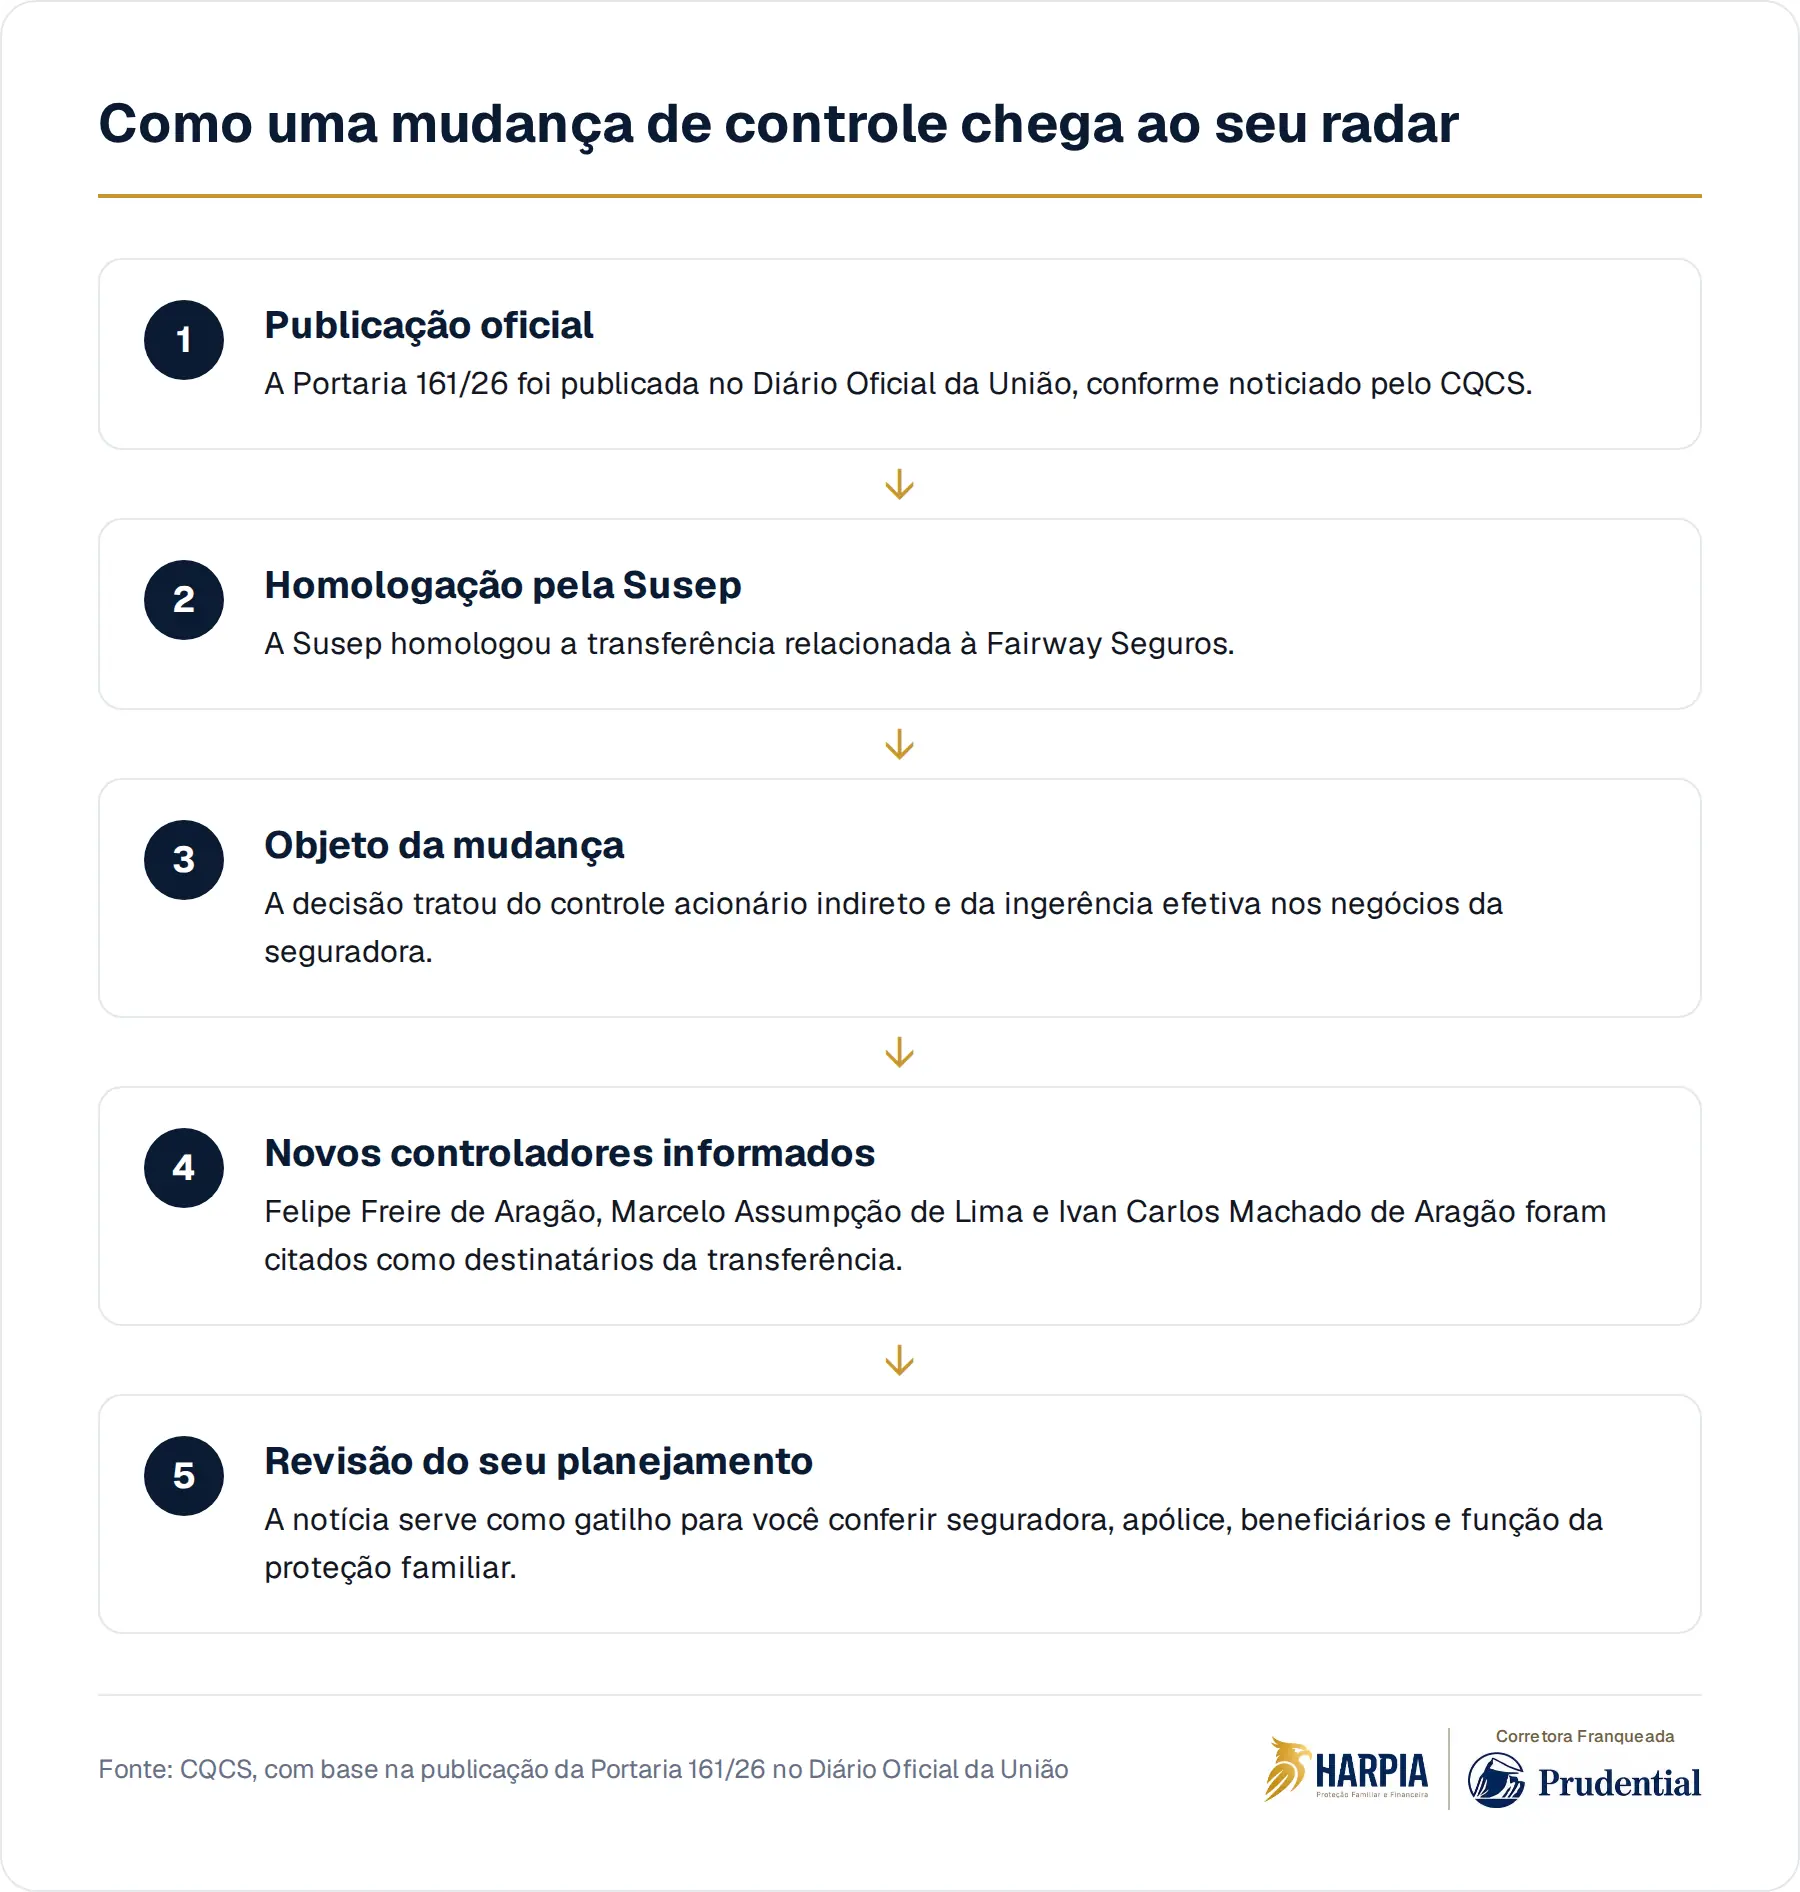
A Susep publicou no Diário Oficial da União a Portaria 161/26, homologando a transferência do controle acionário indireto e da ingerência efetiva nos negócios da Fairway Seguros para Felipe Freire de Aragão, Marcelo Assumpção de Lima e Ivan Carlos Machado de Aragão, segundo o CQCS. A notícia é curta, mas toca em algo que afeta diretamente a sua vida financeira: seguro não é só contrato assinado, é uma relação com uma empresa supervisionada.
O hábito silencioso é guardar a apólice na pasta dos documentos importantes e nunca mais olhar para ela. Você paga, renova, muda de renda, compra imóvel, tem filhos, abre empresa, separa patrimônio, mas a proteção fica parada no tempo. O custo invisível aparece quando a sua família precisa entender, com pressa, o que foi contratado e com quem está lidando.
Seguro de vida não vive sozinho dentro da gaveta
Quando você contrata uma proteção para a sua família, há mais gente envolvida do que parece. Existe a seguradora, que assume riscos conforme as condições da apólice. Existe a corretora, que ajuda você a comparar alternativas e entender se o desenho faz sentido. E existe a Susep, autarquia que supervisiona o mercado de seguros no Brasil.
A homologação citada pelo CQCS não autoriza concluir que houve problema com a Fairway Seguros, nem permite prever impacto em produtos, atendimento ou aceitação de riscos. O ponto para você é outro: o mercado segurador tem regras de supervisão, e mudanças relevantes de controle entram no radar regulatório. Isso reforça por que escolher proteção não deve ser uma decisão feita apenas por preço.
O que muda quando o controle de uma seguradora muda?
Em termos gerais, controle acionário indireto tem a ver com quem, por trás da estrutura societária, passa a deter influência sobre a companhia. Ingerência efetiva nos negócios se relaciona à capacidade real de conduzir decisões. A Portaria 161/26, conforme noticiada, homologou essa transferência no caso da Fairway Seguros.
Para você, isso não significa automaticamente que a sua apólice muda, que uma cobertura desaparece ou que um pagamento futuro fica mais rápido ou mais lento. Esses pontos dependem do contrato, da seguradora, da regulação aplicável e do caso concreto. O alerta é mais simples: a empresa por trás do contrato importa, e acompanhar comunicações oficiais faz parte de uma proteção bem cuidada.
"Eu já tenho seguro." A pergunta é se ele ainda conversa com a sua vida
Ter seguro de vida é diferente de ter um plano de proteção familiar atualizado. A sua renda pode ter aumentado. O seu padrão de vida pode ter mudado. Um filho pode depender mais de você do que antes. Um financiamento pode ter entrado no orçamento. Uma sociedade empresarial pode ter criado novas obrigações. A apólice antiga pode continuar existindo, mas talvez não responda mais às perguntas certas.
Também existe o outro lado: você pode estar pagando por algo que não entende. Quem são os beneficiários? Eles ainda fazem sentido? A cobertura contratada conversa com o patrimônio que você construiu? Há exclusões relevantes? O capital segurado foi pensado para renda, dívidas, educação, inventário ou apenas escolhido porque cabia no bolso naquele mês?
A família sente a diferença entre contrato e planejamento
No papel, o seguro de vida é um contrato. Na prática, ele costuma ser uma peça de organização familiar. Quando bem pensado, pode ajudar a reduzir improvisos em um momento de perda de renda, luto ou reorganização patrimonial. Quando mal escolhido ou esquecido, pode virar mais um documento difícil de interpretar justamente quando a sua família tem menos energia para lidar com burocracia.
Isso vale especialmente se você tem imóvel, investimentos, empresa, filhos dependentes ou alguém da família que conta com a sua renda. Inventário, sucessão e liquidez são assuntos diferentes, mas se encontram na mesma mesa quando você falta. O dinheiro pode até existir no patrimônio, mas não estar disponível no tempo e na forma que a sua família precisa.
Seguro não substitui testamento, acordo societário, organização patrimonial ou orientação jurídica. Também não resolve, sozinho, conflito familiar. Mas pode fazer parte de uma arquitetura de proteção. O erro é tratar cada peça como se ela vivesse isolada: uma apólice aqui, um imóvel ali, uma conta de investimentos acolá, sem uma visão do conjunto.
Antes de olhar o prêmio, olhe a pergunta que você quer responder
Muita gente começa pelo valor mensal. É compreensível, porque o orçamento pesa. Mas a pergunta principal deveria vir antes: se a sua renda parasse de entrar, o que precisaria continuar funcionando na vida da sua família? Moradia, escola, saúde, dívidas, cuidado de dependentes, transição do negócio e custos sucessórios podem exigir respostas diferentes.
Depois disso, você consegue olhar para a seguradora, para as condições do produto, para os beneficiários, para a coerência do capital segurado e para a função daquela proteção dentro do seu planejamento. Notícias como a homologação de transferência de controle pela Susep lembram que seguro é mercado regulado, mas a regulação não dispensa a sua responsabilidade de entender o que contratou.
O documento que você não revisa também toma decisões por você
Não decidir também é uma forma de decisão. Beneficiário desatualizado, cobertura insuficiente, apólice esquecida e ausência de conversa familiar criam um plano automático, só que desenhado pelo acaso. A questão não é viver desconfiando de cada notícia do mercado, e sim usar esses sinais para revisar o que protege a sua família, o seu patrimônio e a continuidade dos planos que dependem de você.
A Harpia ajuda você a transformar seguro de vida em uma conversa estruturada sobre proteção familiar, sucessão e continuidade patrimonial.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Susep homologa transferência de controle de seguradoraCQCS · 14 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.