


Bilhões em resseguro sustentam riscos de apólices.
Quando você planeja proteger a família, entender o resseguro ajuda a enxergar a solidez por trás da apólice.
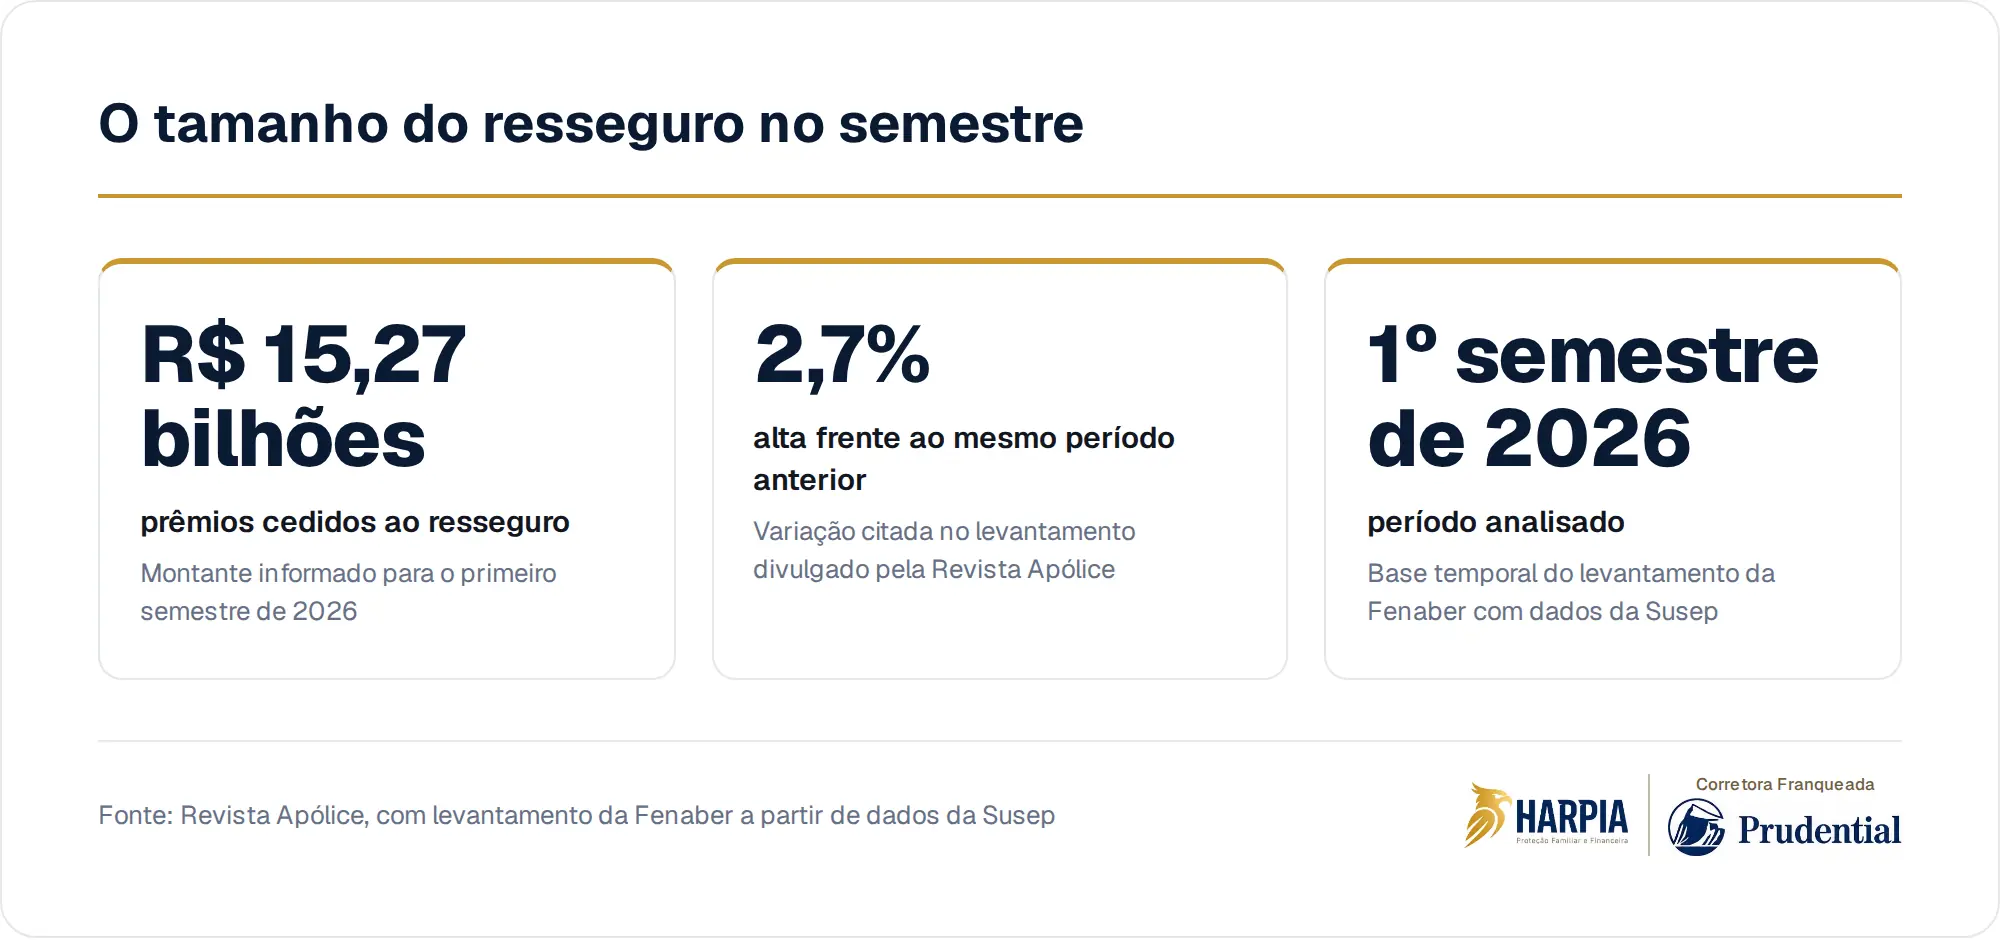
As seguradoras brasileiras cederam R$ 15,27 bilhões em prêmios ao mercado de resseguros no primeiro semestre de 2026, segundo levantamento da Federação Nacional das Empresas de Resseguros, feito a partir de dados da Superintendência de Seguros Privados e divulgado pela Revista Apólice.
O hábito silencioso é olhar para o seguro como se ele fosse apenas uma despesa mensal ou uma folha guardada em alguma pasta. O custo invisível aparece quando você não entende a estrutura por trás daquela decisão e escolhe apenas pelo preço, sem perguntar se a proteção conversa com a sua renda, o seu patrimônio e a dependência real da sua família.
Seguro não é só promessa, é engenharia de risco
Em termos simples, o resseguro é uma forma de uma seguradora dividir parte dos riscos que assumiu. Você contrata uma apólice com a seguradora. A seguradora, por sua vez, pode transferir uma parcela daquele risco para uma resseguradora, conforme regras próprias e dentro do ambiente regulado do setor.
Isso não muda a sua relação contratual básica: a sua apólice continua sendo o documento que define coberturas, exclusões, valores, beneficiários e condições. Mas mostra algo importante. Mesmo empresas especializadas em assumir riscos não concentram tudo em si mesmas. Elas organizam capacidade, diversificam exposição e monitoram cenários que podem afetar muitas apólices ao mesmo tempo.
"Eu só quero saber se minha família fica protegida"
Essa objeção é compreensível. Quando você pensa em seguro de vida, a pergunta emocional é direta: se faltar a sua renda, quem paga a casa, a escola, o plano de saúde, as dívidas e a transição da família? Só que a resposta prática raramente cabe em uma simulação rápida ou em uma comparação de preço.
A proteção depende de escolhas concretas: qual capital faz sentido, quem serão os beneficiários, quais riscos estão contratados, quais não estão, como a apólice conversa com o inventário, com a empresa da família e com outros bens. Nenhuma corretora define aceitação, preço ou pagamento de indenização, mas uma boa análise ajuda você a fazer perguntas melhores antes de assinar.
O número grande revela uma pergunta pequena
O dado de R$ 15,27 bilhões chama atenção porque mostra a dimensão de uma engrenagem que normalmente não aparece para quem está do lado de fora. O ponto para a sua vida não é decorar como funciona o mercado de resseguros. É perceber que risco relevante raramente deve ficar sem desenho.
Se uma seguradora usa instrumentos para repartir riscos, por que a sua família deixaria tudo concentrado em uma única renda, em um único imóvel, em uma empresa dependente de você ou em investimentos que talvez precisem ser resgatados no pior momento? Essa é a conversa que costuma ser adiada porque ninguém quer parecer pessimista dentro de casa.
O custo de escolher no escuro aparece tarde
O problema de uma proteção mal desenhada não aparece no dia da contratação. Aparece quando a família precisa de liquidez, clareza e documentos em ordem. Um imóvel pode ser valioso, mas não pagar as contas imediatas. Uma empresa pode sustentar todos, mas travar se não houver alguém preparado para decidir. Investimentos podem existir, mas estar em nome errado para aquela necessidade.
No inventário, em linhas gerais, bens, dívidas, herdeiros, impostos e documentos entram em uma sequência que exige organização. O caso concreto sempre pede análise jurídica e tributária. Ainda assim, uma ideia é simples: patrimônio sem plano pode virar espera, negociação difícil e pressão emocional sobre quem ficou.
O seguro de vida, quando bem estruturado dentro de um planejamento mais amplo, pode ser uma ferramenta de liquidez e proteção familiar. Mas ele não substitui testamento quando necessário, não corrige sozinho uma sociedade mal combinada e não dispensa a revisão de beneficiários, dívidas e objetivos.
Antes da falta, alguém precisa decidir
A pergunta não é se você confia na sua família. É se você quer deixar para ela um conjunto de decisões urgentes em um momento de perda. Quem depende da sua renda? Que despesas continuariam no mês seguinte? Quais dívidas não poderiam esperar? Quem saberia localizar apólices, senhas, documentos e contatos profissionais?
Também vale olhar para o patrimônio com honestidade. A casa protege ou concentra tudo? A empresa tem sucessão mínima? Os beneficiários refletem a sua realidade atual? A apólice contratada anos atrás ainda conversa com o seu padrão de vida, seus filhos, seu casamento, sua separação, seus pais idosos ou seus novos compromissos?
O bastidor do resseguro ensina uma lição discreta: risco não desaparece porque você parou de olhar. Ele só muda de lugar. Planejar é escolher, enquanto você pode, quais riscos serão assumidos, quais serão compartilhados e quais não deveriam ficar nas costas da sua família.
Se fizer sentido revisar a proteção da sua família com calma, a Harpia acompanha essa conversa com visão de seguro de vida e planejamento sucessório.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Cessões ao resseguro somam R$ 15,27 bilhões no semestreRevista Apólice · 05 de outubro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.